Panduan menyusun syarat pembayaran, daftar umur piutang, pengingat bertahap, dan rekonsiliasi agar usaha memahami tagihan yang belum diterima.
Kenali piutang sebagai pekerjaan operasional
Penjualan dengan pembayaran nanti dapat membantu melayani pelanggan bisnis, tetapi nilai penjualan belum sama dengan uang yang telah diterima. Selama tagihan belum dibayar, usaha masih menanggung risiko keterlambatan, perselisihan, dan kekurangan kas untuk kebutuhan harian. Karena itu, piutang perlu dikelola sejak sebelum barang atau jasa diserahkan, bukan baru diperiksa saat rekening kosong. Proses yang rapi menghubungkan persetujuan kredit, bukti pekerjaan atau penyerahan, faktur, jatuh tempo, komunikasi, serta pencatatan penerimaan. Tujuan pengelolaan bukan menekan pelanggan, melainkan menyepakati waktu dan bukti pembayaran yang dapat dipahami kedua pihak.
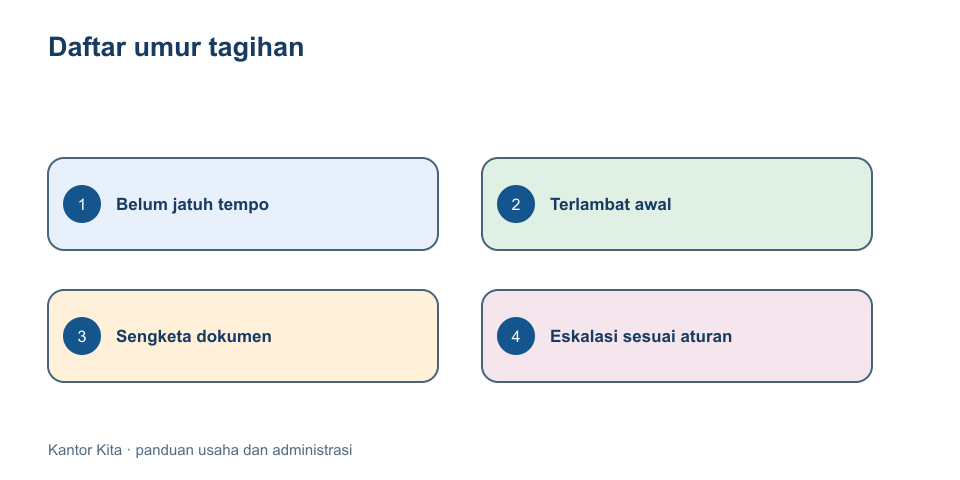
Bedakan tagihan yang belum jatuh tempo, terlambat, sedang diperdebatkan, dan sudah dibayar tetapi belum teralokasi. Daftar berumur piutang mengelompokkan saldo menurut lamanya lewat dari tanggal jatuh tempo, misalnya belum jatuh tempo, 1–30 hari, 31–60 hari, dan seterusnya. Angka batasnya dapat dipilih sesuai siklus usaha; jangan menganggap satu pola cocok untuk semua sektor. Kategori ini membantu menentukan tindakan yang proporsional, bukan memberi label buruk kepada pelanggan. Tagihan yang tersendat karena dokumen penerimaan hilang membutuhkan penyelesaian berbeda dengan tagihan yang sama sekali tidak dijawab.
Panduan pemerintah Australia untuk usaha kecil menjelaskan bahwa syarat pembayaran menerangkan kapan dan bagaimana pelanggan perlu membayar, apakah kredit diberikan, serta bagaimana tunggakan ditangani. Ini sumber praktik bisnis dari yurisdiksi Australia, bukan aturan hukum Indonesia. Kerangka tersebut tetap membantu pemilik usaha Indonesia menyusun pertanyaan operasional, tetapi kontrak, bunga keterlambatan, batas penagihan, dan tindakan hukum harus mengikuti hukum serta kesepakatan lokal. Jangan menyalin denda atau format surat dari negara lain tanpa pemeriksaan profesional. Gunakan panduan ini sebagai dasar merancang proses, bukan sebagai nasihat hukum untuk kasus tertentu.
IFC dalam handbook perbankan digital bagi MSME membahas pendekatan penanganan koleksi berbasis kategori kondisi pembayaran, penggunaan pengingat, kanal digital, serta kejelasan peran petugas hubungan dan koleksi. Konteksnya adalah lembaga keuangan yang mengelola portofolio pinjaman, bukan perusahaan ritel kecil yang mengelola semua piutangnya. Namun, pelajaran tentang segmentasi, peringatan awal, pilihan kanal, dan pembagian tanggung jawab dapat diterapkan secara ringan. Pemilik usaha dapat membuat daftar prioritas tindak lanjut alih-alih menghubungi semua pelanggan dengan nada dan intensitas sama.
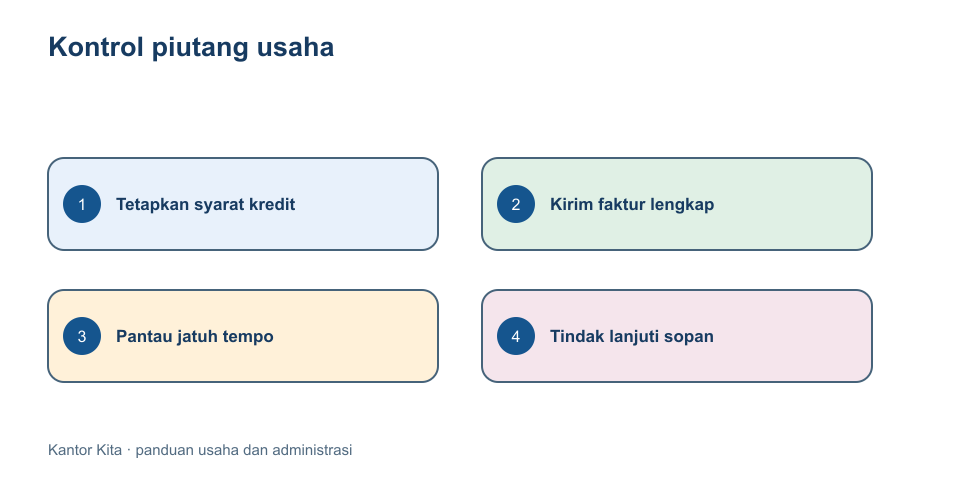
Susun kebijakan kredit sebelum menerima pesanan pertama dengan pembayaran tempo. Tetapkan siapa boleh menyetujui kredit, batas nilai, dokumen yang perlu tersedia, serta kapan pengecekan ulang dilakukan. Pelanggan lama mungkin perlu syarat berbeda dari pelanggan baru, tetapi alasan perbedaan harus konsisten dan tidak diskriminatif. Bila bisnis tidak memiliki staf keuangan khusus, pemilik dapat memegang otorisasi sementara pencatatan dan pengiriman tagihan ditangani petugas lain. Pemisahan sederhana mengurangi risiko faktur tidak terkirim atau persetujuan diberikan tanpa mengetahui saldo tertunggak.
Buat tagihan yang jelas dan dapat ditelusuri
Faktur yang mudah dibayar memuat identitas usaha, identitas pelanggan, nomor rujukan, tanggal, uraian barang atau jasa, jumlah, total, cara pembayaran, serta tanggal jatuh tempo yang sudah disepakati. Dokumen pendukung seperti surat pesanan, berita acara, atau bukti penyerahan perlu dilampirkan bila menjadi syarat pembayaran. Pastikan nama pihak dan nilai sesuai kontrak, karena kesalahan kecil dapat membuat pelanggan menahan pembayaran sambil meminta koreksi. Sebelum mengirim, cek penerima, format, lampiran, dan alamat surel. Catat waktu pengiriman dan simpan salinan agar tim dapat membuktikan kapan tagihan disampaikan.
Gunakan satu nomor invoice atau rujukan unik untuk menghubungkan pesanan, hasil pekerjaan, faktur, dan pembayaran. Bila pelanggan memakai nomor pesanan sendiri, tampilkan keduanya dengan jelas. Jangan membuat ulang nomor lama tanpa penanda revisi. Jika ada perubahan nilai, terbitkan koreksi yang menyebut dokumen sebelumnya dan alasan perubahan. Langkah ini mencegah tagihan ganda dan membantu staf menjawab pertanyaan tanpa menebak versi yang berlaku. Nomor rujukan tidak perlu rumit; yang terpenting unik dalam sistem usaha, konsisten, dan dapat dipakai saat berkomunikasi dengan pelanggan.
Tentukan syarat pembayaran secara tertulis sebelum transaksi dimulai: uang muka bila ada, pembayaran bertahap, saat barang diterima, atau setelah periode tertentu. Jelaskan kapan hitungan hari dimulai dan dokumen apa yang harus diterima pelanggan untuk memulai proses pembayarannya. Jangan menjanjikan tenggat yang tidak mungkin dipenuhi oleh operasi. Jika harga, jadwal, atau lingkup berubah, pastikan perubahan disetujui dan tercatat. Business.gov.au menyarankan memasukkan ketentuan pembayaran pada invoice dan kontrak; untuk usaha Indonesia, istilah dan ketentuan harus disesuaikan dengan perjanjian lokal serta ditinjau penasihat bila nilainya besar.
Berikan pilihan kanal pengiriman faktur yang disepakati: portal pelanggan, surel bisnis, atau penyerahan dokumen resmi. Hindari bergantung pada pesan pribadi seorang pegawai yang dapat sulit ditemukan saat orang itu cuti atau keluar. Minta konfirmasi penerimaan secara wajar tanpa menjadikan diamnya pelanggan sebagai bukti bahwa semua isi disetujui. Simpan bukti kirim dan balasan terkait. Bila pelanggan mengharuskan format khusus atau nomor pesanan pada faktur, masukkan syarat itu dalam daftar periksa sebelum invoice dibuat agar proses tidak berhenti karena administrasi yang sebetulnya dapat diprediksi.
Jangan menambahkan biaya, bunga, atau penalti yang tidak disepakati. Sumber pemerintah Australia menekankan agar bunga keterlambatan hanya dicantumkan jika sudah diatur dalam kontrak; itu prinsip kehati-hatian, sedangkan keabsahannya di Indonesia perlu merujuk kesepakatan serta hukum lokal. Bila syarat berubah, sampaikan sebelum transaksi berikutnya dan dapatkan persetujuan yang sesuai. Ketidakjelasan biaya dapat mengubah masalah administrasi menjadi sengketa. Lebih baik menegosiasikan ketentuan yang realistis di awal daripada memakai ancaman atau biaya tersembunyi setelah pembayaran terlambat.
Atur daftar umur piutang dan tindak lanjut
Buat satu daftar induk yang diperbarui setiap penerimaan pembayaran. Kolom praktis dapat mencakup pelanggan, nomor invoice, tanggal terbit, jatuh tempo, total awal, saldo tersisa, umur piutang, status sengketa, langkah terakhir, pemilik tindak lanjut, dan tanggal berikutnya. Hindari mengisi terlalu banyak data pribadi. Daftar harus mencerminkan saldo aktual, bukan hanya total faktur sepanjang tahun. Jika penerimaan sebagian, pisahkan nilai yang dibayar dan saldo tersisa. Jika satu pembayaran melunasi beberapa faktur, simpan alokasinya agar saldo tiap invoice dapat dipercaya.
Mulai tindak lanjut sebelum atau segera setelah jatuh tempo sesuai kesepakatan. Pengingat sebelum jatuh tempo membantu pelanggan menyiapkan pembayaran dan memungkinkan perusahaan menyelesaikan dokumen yang kurang. Setelah lewat tenggat, kirim pengingat sopan dengan nomor invoice, jumlah, tanggal jatuh tempo, serta cara meminta salinan. Jangan langsung menganggap telat berarti tidak mau membayar; pelanggan bisa saja belum menerima faktur atau menunggu konfirmasi pekerjaan. Beri ruang untuk klarifikasi dan catat jawaban. Kalimat yang faktual dan singkat biasanya lebih produktif daripada pesan bernada menyalahkan.
Buat eskalasi berdasarkan kondisi. Pengingat pertama dapat berupa pesan administratif; berikutnya dapat berupa panggilan atau surat resmi jika tidak ada respons. Sebelum meningkatkan intensitas, periksa lagi bukti penyerahan, invoice, persetujuan perubahan, dan pembayaran yang mungkin belum cocok. Jika pelanggan menyampaikan sengketa, pisahkan bagian yang disepakati dari bagian yang perlu dibahas dan tentukan siapa pemilik penyelesaiannya. Jangan mengirim pesan intimidatif, menghubungi pihak yang tidak relevan, atau membuka informasi utang kepada orang lain. Untuk nilai material atau ancaman tindakan hukum, mintalah penasihat yang berwenang menyusun langkah berikut.
IFC menjelaskan bahwa pengingat dan peringatan dapat disesuaikan menurut kondisi pelanggan serta kanal yang lebih sesuai, dan peran staf relasi dengan staf koleksi harus jelas. Dalam usaha kecil, pemisahan dapat berupa siapa yang menjaga hubungan dagang dan siapa yang memastikan daftar saldo akurat. Petugas yang memiliki konflik kepentingan tidak seharusnya menyetujui sendiri penghapusan tagihan. Eskalasi juga perlu memiliki pemilik, sehingga pelanggan tidak mendapat pesan berbeda dari beberapa pegawai. Catatan internal harus berisi fakta dan tanggal, bukan komentar merendahkan yang dapat merusak hubungan bila terbaca pihak lain.
Jika pelanggan meminta rencana pelunasan, evaluasi berdasarkan kemampuan usaha dan kebijakan yang konsisten. Tetapkan nilai cicilan, tanggal, dan cara pelaporan saldo secara tertulis, lalu catat apakah kesepakatan telah disetujui oleh pihak berwenang. Jangan menjanjikan penghapusan biaya atau perubahan syarat tanpa persetujuan. Pantau janji pembayaran dengan pengingat yang profesional. Bila pola tunggakan berulang, pertimbangkan meninjau batas kredit atau meminta pembayaran lebih awal pada pesanan mendatang sesuai kontrak. Keputusan harus didasarkan pada informasi transaksi, bukan prasangka terhadap bentuk usaha atau individu pelanggan.
Tetapkan kondisi untuk menghentikan kredit baru saat saldo lewat batas tertentu atau dokumen belum lengkap. Beri tahu tim penjualan agar komitmen kepada pelanggan sejalan dengan kebijakan keuangan. Penahanan pesanan bukan hukuman personal; ia kontrol risiko yang harus disepakati dan dijelaskan. Jika perusahaan memutuskan pengecualian, catat siapa menyetujui, alasan, nilai paparan, dan tanggal tinjauan. Kebijakan yang terlihat mengurangi keputusan spontan ketika tim sedang mengejar penjualan. Tinjau batas secara berkala karena kapasitas kas, musim bisnis, dan profil transaksi dapat berubah.
Rekonsiliasi, pembelajaran, dan batas sistem
Rekonsiliasi daftar piutang dengan pembayaran bank atau kanal penerimaan secara rutin. Cocokkan jumlah, tanggal, nama pengirim, dan referensi. Jangan menganggap transfer masuk otomatis melunasi invoice tertentu bila pelanggan belum memberi alokasi atau nilai cocok dengan beberapa tagihan. Simpan dana yang belum teridentifikasi pada daftar sementara dengan penanggung jawab mencari sumbernya. Jika ada biaya penyedia pembayaran atau potongan yang sah, catat terpisah agar saldo invoice tidak dikurangi secara keliru. Tutup selisih dengan bukti, bukan menyesuaikan angka sekadar supaya laporan seimbang.
Gunakan indikator yang membantu keputusan, bukan hanya angka total. Pantau persentase piutang lewat jatuh tempo, waktu rata-rata pembayaran jika datanya memadai, jumlah sengketa dokumen, dan konsentrasi saldo pada beberapa pelanggan. Tinjau tren sepanjang periode yang sebanding. Jangan membandingkan bisnis dengan musim, istilah kontrak, dan profil pelanggan sangat berbeda tanpa koreksi. Jika satu pelanggan besar melunasi sekaligus di akhir periode, angka rata-rata dapat berubah tajam. Catat konteks agar pemilik tidak salah menyimpulkan bahwa kebijakan baru sendirian memperbaiki arus kas.
Pelajari alasan keterlambatan, bukan hanya siapa yang terlambat. Penyebab dapat berupa faktur dikirim ke alamat salah, nomor pesanan tidak tercantum, pekerjaan belum disetujui, proses internal pelanggan lambat, atau masalah arus kas. Masing-masing memerlukan tindakan berbeda. Perbaiki formulir, proses serah-terima, atau jadwal penagihan bila akar masalah berada di internal. Tetapkan batas kapan usaha perlu berhenti memberi kredit dan berkonsultasi tentang opsi resmi. Jangan menyalin prosedur penagihan utang konsumen atau bank untuk hubungan bisnis tanpa memahami kewajiban hukum yang relevan.
Sistem digital dapat membantu memusatkan status invoice, bukti kirim, dan tindak lanjut, tetapi alat tidak otomatis membuat data benar. Tetapkan satu sumber utama, hak akses, backup, dan prosedur koreksi. Pastikan staf dapat mengunduh daftar dan mencocokkan saldo tanpa terkunci pada akun satu orang. Jangan mengirim saldo pelanggan ke kanal publik atau menggunakan spreadsheet dengan akses terbuka. Jika memakai aplikasi, uji dulu apakah ekspor menyertakan nomor rujukan dan riwayat perubahan yang diperlukan. Pengelolaan yang baik ditentukan oleh proses dan pemilik data, bukan oleh klaim otomatisasi.
Arsipkan bukti komunikasi dan pembayaran menurut kebutuhan serta jadwal penyimpanan usaha. Simpan kontrak, invoice, pengingat, dokumen penyerahan, dan konfirmasi pembayaran dalam hubungan yang mudah ditelusuri. Batasi berkas yang memuat informasi rekening atau kontak hanya kepada petugas terkait. Jangan terus menyimpan salinan berlebih tanpa alasan. Saat ada sengketa, beri penanda agar pemusnahan rutin tidak menghilangkan dokumen yang relevan. Kebijakan ini membantu perusahaan menjelaskan riwayat saldo tanpa membuka informasi pelanggan kepada seluruh organisasi.
Business.gov.au menyarankan syarat pembayaran yang jelas, pengiriman invoice lebih awal, dan pengingat tagihan yang belum dibayar; panduan tersebut memberikan contoh praktik, bukan hukum Indonesia. IFC menekankan segmentasi tindak lanjut dan pembagian peran pada konteks layanan kredit MSME. Untuk operasi kantor digital, Kantor Kita menguraikan pilihan manajemen kantor pada [software manajemen kantor](https://www.kantorkita.co.id/software-manajemen-kantor/), namun usaha perlu memeriksa kecocokan fitur spesifik sebelum mengandalkannya untuk piutang. Lihat juga [Kantor Kita](https://www.kantorkita.co.id/) dan minta penasihat lokal meninjau kontrak atau eskalasi hukum.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: