Cermati perluasan MDR QRIS yang berlaku 1 Oktober 2026: kenali kategori merchant, ambang nominal, bukti settlement, dan dampaknya pada laporan usaha.
Periksa kebijakan baru sebelum membandingkan biaya
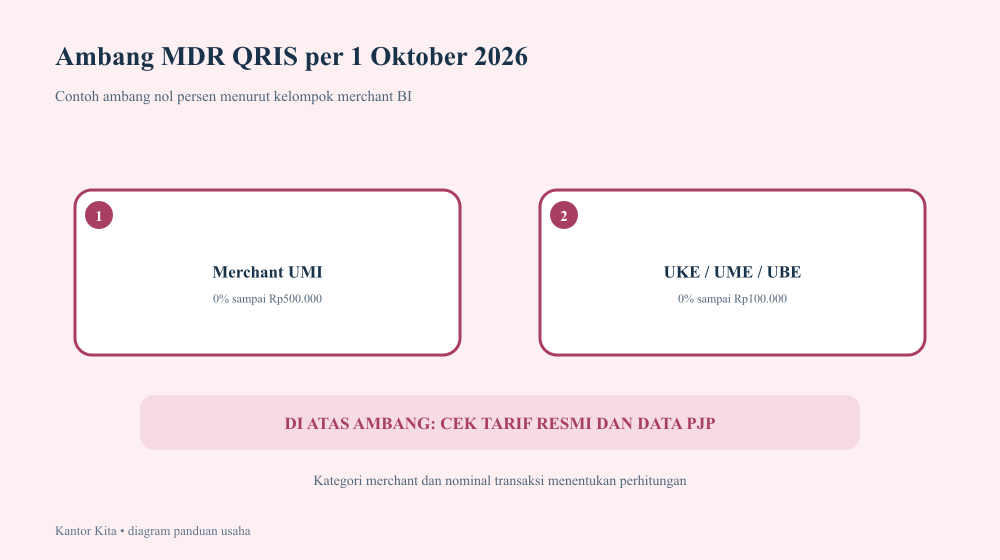
Mulai 1 Oktober 2026, Bank Indonesia memberlakukan perluasan kebijakan Merchant Discount Rate (MDR) QRIS 0 persen untuk transaksi sampai dengan nominal tertentu. Pada kelompok usaha mikro, transaksi sampai Rp500.000 dikenai MDR 0 persen, sedangkan transaksi di atasnya 0,3 persen. Untuk usaha kecil, menengah, dan besar, transaksi sampai Rp100.000 dikenai 0 persen dan di atasnya 0,7 persen. BI juga menyebut tarif khusus untuk sektor pendidikan, SPBU, layanan publik, dan kategori tertentu. Merchant perlu membaca tabel terbaru dan memastikan kategori yang tercatat pada penyedia jasa pembayaran sebelum membuat anggaran.
Jangan menganggap kategori mikro otomatis berlaku hanya karena usaha terasa kecil atau jumlah pegawai sedikit. Status merchant pada sistem pembayaran dan aturan pengelompokan perlu dikonfirmasi kepada penyedia jasa pembayaran atau acquirer yang melayani QRIS. Bila usaha memiliki lebih dari satu cabang atau jenis layanan, pastikan informasi merchant sesuai data yang didaftarkan. Simpan jawaban tertulis, tanggal konfirmasi, dan dokumen pendukung, sehingga perhitungan internal tidak memakai kategori yang hanya diasumsikan oleh petugas kasir.
Tarif MDR bukan biaya tambahan yang dipilih kasir per transaksi. Ia adalah biaya dalam hubungan pemrosesan pembayaran antara merchant dan penyedia layanan sesuai kebijakan yang berlaku. Karena rinciannya dapat berbeda menurut kategori, ambang, dan aturan terbaru, jangan menyalin tabel lama dari materi tahun sebelumnya. Artikel Bank Indonesia yang menjelaskan perubahan ini menyatakan kebijakan berlaku efektif 1 Oktober 2026 berdasarkan Siaran Pers No. 28/159/DKom. Gunakan pengumuman resmi serta konfirmasi mitra pembayaran untuk situasi usaha sendiri.
Buat simulasi biaya dengan nominal transaksi nyata
Uji beberapa transaksi yang mewakili pola toko: pembelian kecil, nilai tepat pada ambang, dan transaksi yang berada di atasnya. Untuk merchant mikro, misalnya, pembelian Rp400.000 berada pada ambang 0 persen sesuai tabel yang berlaku, sementara Rp600.000 berada pada kelompok tarif 0,3 persen. Simulasi ini hanya ilustrasi untuk kategori yang sesuai; jangan gunakan jika merchant tercatat dalam kelompok berbeda. Catat rumus, tarif, tanggal efektif, dan sumber kebijakan agar pemilik lain dapat mengulang pemeriksaan tanpa mengandalkan ingatan.
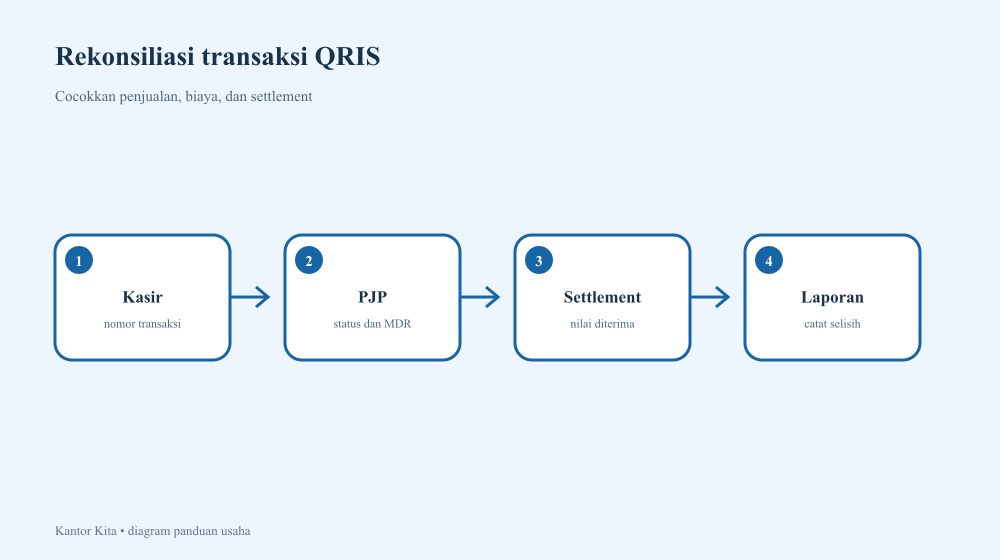
Periksa bagaimana biaya muncul dalam laporan penyedia. Ada yang menyajikan nilai bruto, potongan, dan nilai bersih pada baris terpisah; ada pula ringkasan yang memerlukan pencocokan ke transaksi. Pastikan staf pembukuan tidak mencatat nilai bersih sebagai penjualan tanpa merekam biaya secara terpisah jika kebijakan akuntansi membutuhkan penyajian tersebut. Bandingkan ID atau waktu transaksi, nominal bruto, MDR, pengembalian, serta total setoran. Selisih kecil pun perlu kategori penjelasan, bukan koreksi tanpa bukti.
Uji juga dampak pada keputusan harga dengan data, bukan dengan membebankan perubahan secara otomatis kepada pelanggan. Harga jual dapat dipengaruhi biaya barang, sewa, tenaga kerja, promosi, pajak, metode pembayaran, dan posisi pasar. Hitung beberapa skenario untuk melihat sensitivitas laba kotor, tetapi jangan menyamakan MDR dengan keseluruhan biaya usaha. Jika kebijakan atau struktur biaya berubah, perbarui anggaran dan dokumentasikan asumsi. Pemilik dapat memutuskan strategi harga setelah menimbang seluruh biaya dan ketentuan konsumen.
Rekonsiliasi settlement dengan transaksi dan pembukuan
Setiap akhir hari atau periode yang ditetapkan, cocokkan daftar pembayaran QRIS dengan laporan pada kanal merchant. Susun satu baris per transaksi berisi tanggal, nomor referensi, nominal, status, biaya, pengembalian jika ada, dan nilai yang diterima. Tautkan baris itu ke nota atau nomor penjualan tanpa menyimpan data pembayaran sensitif yang tidak dibutuhkan. Tinjau transaksi tertunda, gagal, dibatalkan, atau diproses kembali agar tidak ada penjualan yang tercatat dua kali atau belum tercatat sama sekali.
Gunakan proses investigasi selisih yang berurutan: cek rentang tanggal dan zona waktu, periksa status akhir, cocokkan ID transaksi, pastikan tarif kategori benar, lalu tanyakan kepada penyedia jika masih berbeda. Catat nomor tiket layanan, bukti yang dikirim, tanggal, serta hasil koreksi. Jangan meminta pelanggan membayar lagi hanya karena notifikasi tidak langsung muncul; ikuti prosedur konfirmasi yang disepakati dengan PJP. Penanganan yang tenang mengurangi risiko transaksi ganda dan menjaga hubungan dengan konsumen.
Pisahkan akses ke aplikasi kasir dan portal merchant. Kasir membutuhkan cara melihat status transaksi sesuai prosedur, sedangkan akses mengubah pengaturan rekening atau mengunduh laporan lengkap dapat dibatasi untuk pemilik atau staf keuangan. Gunakan akun individual jika tersedia, aktifkan pengamanan yang ditawarkan penyedia, dan tinjau hak akses saat pegawai pindah peran. Catat siapa yang melakukan rekonsiliasi dan siapa yang menyetujui koreksi. Kontrol ini membantu menemukan sumber masalah tanpa membuat semua staf memegang kewenangan yang sama.
Gunakan data transaksi tanpa menganggap sistem melakukan semuanya
Pembayaran digital memerlukan pemisahan antara bukti pelanggan, status pada merchant, dan settlement ke rekening. Gambar sukses yang ditunjukkan pembeli tidak selalu cukup untuk memverifikasi transaksi; gunakan jalur pengecekan resmi yang diberikan PJP. Namun, jangan memperlakukan setiap keterlambatan sebagai indikasi kecurangan. Tentukan ambang eskalasi, langkah pemeriksaan, dan cara berkomunikasi dengan pelanggan. Kebijakan yang konsisten melindungi usaha sekaligus menghindari tuduhan tanpa dasar.
Bank Indonesia menjelaskan peran penyedia jasa pembayaran, acquirer, dan pihak lain dalam pemrosesan QRIS serta mewajibkan pelaku pemrosesan memperoleh persetujuan sesuai ketentuan. Merchant sebaiknya mendaftar melalui PJP berizin, memastikan detail settlement, memahami jadwal dan biaya, lalu menyimpan salinan syarat layanan. Bila ada perubahan MDR, minta penjelasan dari mitra resmi. Jangan mengandalkan tampilan QR tanpa mengetahui akun merchant penerima dan proses pencairan.
Aplikasi Kas Kantor Kita menampilkan fitur multi-payment serta laporan transaksi dan pendapatan. Kemampuan tersebut dapat membantu pencatatan penjualan lintas metode, tetapi tarif MDR dan settlement tetap perlu diperiksa pada penyedia pembayaran yang digunakan usaha. Pelajari Aplikasi Kas Kantor Kita dan website Kantor Kita. Cocokkan fitur dengan alur kasir, catat biaya berdasarkan laporan aktual, dan tinjau kebijakan BI sebelum mengubah prosedur.
Buat tabel kerja yang menyimpan kelompok merchant resmi, ambang nominal, tarif untuk transaksi yang melewati ambang, sumber kebijakan, tanggal efektif, serta pihak yang mengonfirmasi. Sertakan contoh transaksi pada batas persis dan satu rupiah di atas batas untuk menguji rumus. Minta petugas keuangan meninjau perhitungan dengan laporan PJP sebelum dipakai pada anggaran. Jangan menempelkan persentase pada semua transaksi QRIS tanpa membedakan klasifikasi dan nominal, karena angka nol dan tarif berbeda berlaku menurut kategori.
Gunakan contoh hanya sebagai ilustrasi: bagi merchant mikro yang memang tercatat sebagai UMI, transaksi Rp500.000 masih berada pada ambang MDR 0 persen, sedangkan transaksi Rp500.001 berada di atas ambang yang menurut tabel BI dikenai 0,3 persen. Untuk usaha kecil, menengah, dan besar, ambang perluasan 0 persen adalah sampai Rp100.000; tarif untuk nilai di atasnya berbeda. Pastikan aturan pembulatan dan nominal transaksi yang dipakai sistem sesuai dokumentasi PJP. Jangan mengubah contoh menjadi klaim bahwa semua usaha memiliki kategori mikro.
Evaluasi biaya bersama margin usaha pada tingkat periode, bukan dengan memotongnya secara sembunyi dari catatan penjualan. Tentukan akun pembukuan yang tepat bersama akuntan, cocokkan jumlah biaya dengan laporan penyedia, dan rekam perubahan tarif. Bila laporan memakai waktu settlement berbeda dari tanggal penjualan, gunakan kriteria periode yang konsisten serta tandai transaksi yang belum selesai. Cara ini memisahkan performa penjualan dari biaya pembayaran dan membantu pemilik memahami mengapa saldo rekening tidak sama persis dengan nilai bruto yang tercatat.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: