Cara menyusun arsip bukti transaksi digital UMKM dengan struktur, akses, pencadangan, serta retensi yang mempercepat pencarian dan mendukung administrasi usaha.
Arsip bukan sekadar folder berisi foto nota
Usaha kecil sering menerima bukti transaksi dari berbagai saluran: nota kertas, faktur pemasok, slip pengiriman, mutasi bank, surel, dan tangkapan layar pembayaran. Jika semuanya hanya dikumpulkan di satu folder atau ponsel pemilik, bukti mungkin tersimpan tetapi sulit ditemukan saat ada pertanyaan pelanggan, pencocokan tagihan, atau persiapan pelaporan. Arsip yang baik memberi konteks: transaksi apa yang didukung, kapan terjadi, siapa yang menanganinya, dan dokumen mana yang menjadi versi final. Tujuannya bukan mengumpulkan sebanyak mungkin file, melainkan mempertahankan catatan yang dapat dicari, dipahami, dan ditelusuri kembali.
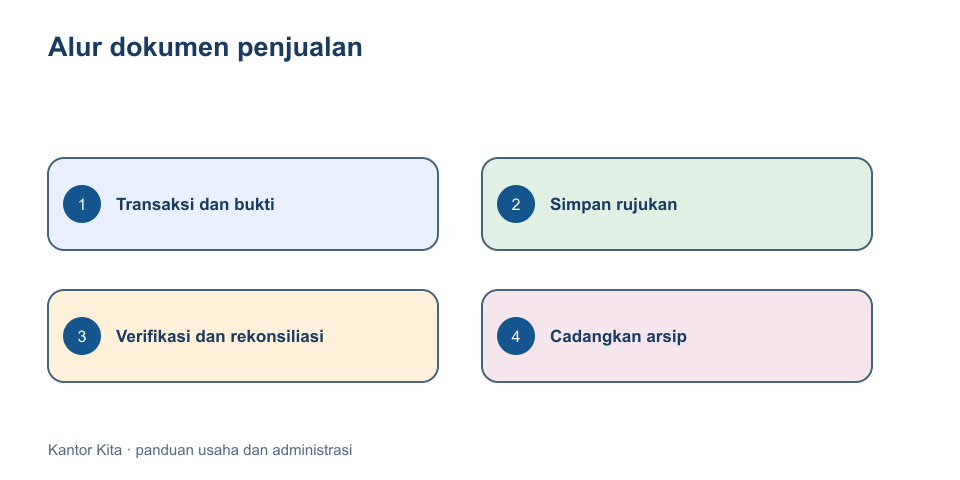
Mulai dengan memetakan alur dokumen dari transaksi sampai penyelesaian. Untuk pembelian, misalnya, dapat ada permintaan barang, pesanan, bukti penerimaan, tagihan, dan bukti pembayaran. Untuk penjualan, catat bukti transaksi, pembayaran, pengiriman atau penyerahan, serta koreksi bila ada. Tidak setiap usaha memerlukan semua jenis dokumen, tetapi hubungan antarberkas sebaiknya jelas. Tetapkan satu nomor rujukan internal untuk satu transaksi jika sistem yang digunakan memungkinkan; jika tidak, gunakan kombinasi tanggal, pemasok atau pelanggan, dan nomor dokumen. Hindari mengganti dokumen lama diam-diam saat ada koreksi.
Direktorat Jenderal Pajak menyebut kewajiban pembukuan atau pencatatan dan penyimpanan dokumen dasar dalam aturan KUP. Ketentuan penyimpanan sepuluh tahun berlaku bagi buku, catatan, serta dokumen yang menjadi dasar pembukuan atau pencatatan dan dokumen lain sesuai ketentuan pajak. Ini bukan alasan untuk menganggap semua file perusahaan otomatis wajib disimpan dengan durasi sama. Kategori dan kebutuhan dapat berbeda menurut status wajib pajak, jenis dokumen, dan aturan lain. Jadikan sumber DJP sebagai titik pemeriksaan, lalu mintalah penasihat pajak menjelaskan penerapannya pada usaha Anda sebelum menetapkan jadwal pemusnahan.
Arsip dinamis menurut Arsip Nasional Republik Indonesia membantu ketersediaan arsip sebagai bahan akuntabilitas dan alat bukti. ANRI menjelaskan unsur seperti tata naskah, klasifikasi, retensi, serta pengaturan keamanan dan akses. Panduan ANRI terutama ditujukan pada lembaga dan konteks kearsipan yang diatur, sehingga perusahaan swasta tidak perlu menyalin tata cara pemerintah begitu saja. Namun, prinsip pengelompokan, akses, dan retensi dapat membantu usaha merancang aturan yang masuk akal. Arsip yang rapi memudahkan keputusan operasional serta mengurangi ketergantungan pada ingatan satu orang.
Bedakan dokumen sumber, salinan kerja, dan ringkasan. Foto kuitansi dapat menjadi bukti yang mudah dibagikan, tetapi jangan menghapus dokumen asli jika aturan atau kebutuhan transaksi meminta aslinya. Ringkasan bulanan membantu membaca pengeluaran, namun tidak menggantikan bukti transaksi. Jika memakai file digital, pastikan gambar tidak terpotong, teks terbaca, tanggal dan nilai terlihat, dan dokumen terkait dapat ditemukan bersama. Buat satu prosedur saat dokumen diterima: periksa kelengkapan, beri identitas, unggah ke lokasi yang disepakati, dan tandai bila masih menunggu dokumen pendukung.
Rancang struktur pencarian yang sederhana
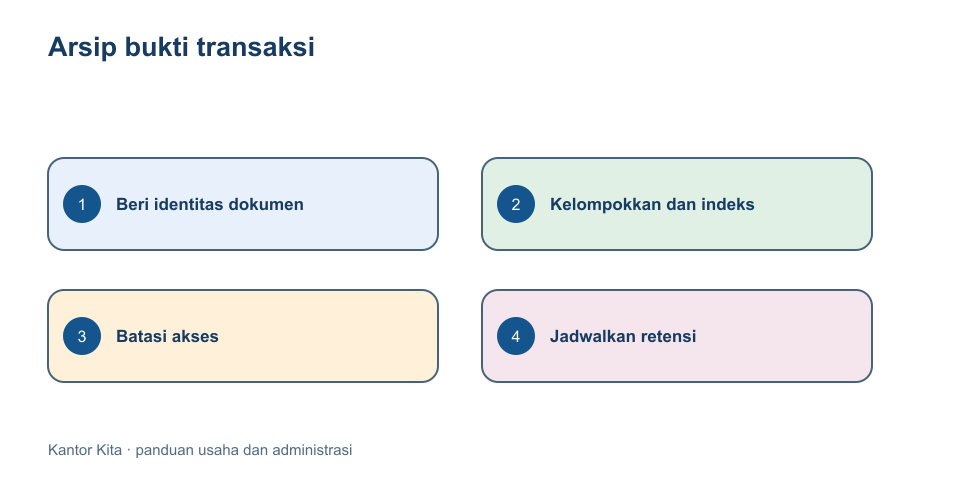
Struktur arsip sebaiknya mengikuti cara usaha mencari informasi. Folder dapat dikelompokkan menurut tahun, jenis transaksi, cabang, atau pihak terkait, tetapi terlalu banyak tingkat folder akan memperlambat pencarian. Pilih beberapa kategori utama yang benar-benar dipakai. Tambahkan indeks sederhana berisi nomor rujukan, tanggal, pihak, jenis transaksi, nilai bila diperlukan, status, dan tautan ke berkas. Indeks bukan salinan dari seluruh isi nota; ia peta untuk menemukan dokumen. Uji rancangan dengan pertanyaan nyata seperti “tagihan pemasok bulan lalu sudah dibayar belum?” dan pastikan staf dapat menjawab tanpa mengenal cara pikir pembuat folder.
Gunakan format nama file yang konsisten, misalnya tanggal berformat tahun-bulan-hari, kode transaksi, nama pihak, dan jenis dokumen. Hindari menaruh data sensitif lengkap seperti nomor identitas atau rekening pada nama file yang terlihat luas. Jangan memasukkan karakter atau ejaan yang mudah berubah antarpegawai. Jika berkas direvisi, beri nomor versi atau status yang jelas, bukan nama seperti final-final-baru. Tentukan mana yang menjadi berkas otoritatif. Konsistensi membantu pencarian dan membuat daftar file dapat diurutkan secara otomatis, bahkan bila organisasi belum memakai sistem arsip khusus.
Atur akses berdasarkan kebutuhan. Pegawai yang memeriksa tagihan tidak selalu perlu melihat dokumen lain seperti data pribadi pelanggan atau keputusan pemilik. Buat peran yang sederhana: siapa mengunggah, siapa memverifikasi, siapa menyetujui, dan siapa menghapus sesuai jadwal. Hindari penggunaan satu akun bersama jika tindakan perlu ditelusuri. Bila layanan cloud digunakan, aktifkan pengamanan yang tersedia, gunakan autentikasi kuat, dan cabut akses staf yang sudah tidak bertugas. Proses ini lebih penting daripada nama aplikasi tertentu karena arsip digital yang mudah diakses tanpa batas justru memperbesar risiko.
Dokumentasikan perubahan. Bila dokumen diganti, catat alasan, tanggal, dan orang yang menyetujui koreksi. Simpan versi yang relevan sesuai kebutuhan bukti dan kebijakan, sambil menandai versi yang tidak lagi berlaku. Jangan menimpa file diam-diam saat mengubah nilai atau nama pihak. Untuk transaksi yang salah, buat catatan koreksi yang menghubungkan data lama dan perbaikan, bukan hanya menghapus jejak. Audit trail sederhana dapat berupa kolom status dan komentar. Prinsipnya ialah memungkinkan orang yang berwenang memahami apa yang berubah dan mengapa tanpa membebani usaha dengan administrasi yang berlebihan.
Atur pencatatan dokumen sejak sumber pertama. Saat pembelian dilakukan, orang yang menerima barang sebaiknya mengonfirmasi jumlah dan kondisi pada saat itu, bukan mengandalkan ingatan saat tagihan tiba beberapa minggu kemudian. Saat transaksi jual, simpan hubungan antara bukti pembayaran dan pesanan atau barang yang diberikan. Bila satu transfer melunasi beberapa tagihan, catat alokasi pembayarannya secara jelas. Keterkaitan tersebut membuat arsip berguna untuk menelusuri selisih. Gunakan nomor rujukan yang tampak pada komunikasi internal, tetapi jangan menganggap nomor internal menggantikan nomor faktur atau dokumen resmi.
Jangan membuat sistem terlalu rumit bagi tim kecil. Satu indeks bersama dengan kategori yang sudah dipahami mungkin lebih berhasil daripada struktur sempurna yang tidak pernah dipakai. Tetapkan pemilik arsip dan petugas cadangan, lalu tulis panduan singkat dengan contoh nama file. Coba pada satu jenis transaksi selama sebulan. Tanyakan kepada pengguna apakah mereka dapat menemukan berkas dengan cepat dan apakah informasi yang diminta terlalu banyak. Perbaiki taksonomi sebelum memperluas ke dokumen lain. Perubahan kecil yang konsisten lebih membantu daripada proyek migrasi besar tanpa kebutuhan jelas.
Jaga integritas, pencadangan, dan masa simpan
Arsip digital memerlukan pencadangan, bukan hanya penyimpanan utama. Tentukan data mana yang paling kritis, seberapa sering salinan dibuat, siapa dapat memulihkannya, dan bagaimana pemulihan diuji. Salinan pada perangkat yang sama tidak melindungi dari kerusakan perangkat atau penghapusan tidak sengaja. Pertimbangkan lokasi terpisah dan akses terbatas, sesuai kemampuan usaha. Jangan menganggap sinkronisasi cloud selalu sama dengan backup: penghapusan atau perubahan dapat ikut tersinkron. Jadwalkan pemeriksaan contoh file agar perusahaan mengetahui bahwa salinan dapat dibuka, bukan sekadar melihat indikator proses berhasil.
Pertahankan kualitas bukti. Simpan file dalam format umum yang mudah dibuka, pertahankan versi asli jika memungkinkan, dan hindari kompresi berulang yang membuat teks kabur. Untuk dokumen hasil pindai, periksa seluruh halaman, orientasi, tepi, serta keterbacaan cap atau tanda tangan. Jika organisasi mengubah file ke format lain, catat sumber dan tanggal konversi. Jangan mengedit gambar untuk menghilangkan informasi yang tidak disukai; buat salinan kerja beranotasi bila diperlukan dan simpan sumber sesuai kebijakan. Integritas penting karena salinan yang tidak terbaca sulit membantu menyelesaikan pertanyaan usaha.
Buat jadwal retensi menurut kategori, bukan satu angka untuk semua dokumen. Pisahkan kewajiban pajak, kontrak, transaksi operasional, garansi, dan dokumen personal. Aturan pajak yang berlaku dapat mewajibkan penyimpanan dokumen tertentu selama periode yang ditentukan; perusahaan juga mungkin membutuhkan dokumen lebih lama untuk kontrak atau sengketa. Pada sisi lain, mempertahankan data pribadi tanpa batas dapat menambah paparan risiko. Minta pihak yang kompeten meninjau setiap kategori, dasar penyimpanan, awal perhitungan masa, dan prosedur pemusnahan aman. Hentikan pemusnahan otomatis saat ada pemeriksaan atau sengketa yang relevan.
Batasi penyimpanan salinan data pribadi. Bukti transaksi kadang memuat alamat, nomor telepon, identitas, atau rekening. Simpan hanya unsur yang memang dibutuhkan, pisahkan bila mungkin, dan jangan mengirim dokumen lengkap melalui grup pesan umum. Jika pegawai meminta bukti, berikan bagian yang sesuai dengan tugasnya. Buat prosedur berbagi dokumen yang memeriksa penerima dan tujuan. Pengamanan arsip bukan sekadar persoalan teknologi; kebiasaan memberi akses berlebihan dapat mengalahkan kontrol teknis yang tersedia.
Jika memakai penyedia aplikasi, tanyakan tentang ekspor data, lokasi penyimpanan, kontrol akses, backup, dan cara memperoleh salinan bila langganan berakhir. Uji ekspor sebelum arsip berkembang besar. Periksa juga apakah file tetap dapat dibuka tanpa aplikasi atau format proprietary. Simpan panduan pemulihan yang dapat dipahami oleh lebih dari satu orang. Jangan menyimpan kata sandi di lembar indeks dokumen. Pemilik usaha perlu tahu siapa yang dihubungi bila akun tidak bisa diakses dan bagaimana menjaga operasi sementara tanpa membuat salinan yang tak terkendali.
Bangun kebiasaan dan pilih alat sesuai kebutuhan
Mulai dengan inventaris kecil: jenis dokumen yang sering dicari, sumbernya, penanggung jawab, akses, dan alasan penyimpanan. Prioritaskan satu alur yang paling sering menimbulkan keterlambatan, misalnya mencocokkan tagihan pembelian atau menemukan bukti pelunasan. Tentukan standar nama file dan indeks, lalu uji dengan orang yang bukan penyusun awal. Ukur kemudahan pencarian melalui percobaan sederhana, seperti meminta staf menemukan dokumen sampel. Catat bagian yang membingungkan dan ubah struktur. Uji coba ini memberi manfaat lebih nyata daripada memindahkan seluruh arsip sekaligus tanpa proses belajar.
Buat daftar periksa penerimaan: tanggal, nama pihak, jenis bukti, nilai atau nomor referensi yang relevan, kelengkapan, status verifikasi, serta lokasi penyimpanan. Jangan meminta semua data untuk setiap dokumen. Misalnya, bukti pengiriman mungkin perlu ditautkan dengan pesanan, sedangkan bukti pembayaran perlu dihubungkan dengan tagihan. Atur siapa yang memberi status “terverifikasi” dan siapa yang tidak boleh menyetujui dokumennya sendiri bila pemisahan tugas diperlukan. Proses ringan seperti ini menjaga kualitas tanpa menghambat pekerjaan depan.
Tinjau arsip berkala. Cari duplikasi, berkas kosong, file tanpa identitas, dan dokumen yang salah ditempatkan. Periksa juga apakah jadwal retensi dijalankan, backup dapat dipulihkan, serta petugas masih memiliki akses sesuai pekerjaannya. Audit kecil per bulan atau kuartal dapat mencegah masalah bertumpuk sampai akhir tahun. Jika ditemukan selisih, telusuri penyebabnya dan ubah prosedur. Jangan mengukur keberhasilan hanya dari total file digital; ukuran yang lebih berguna ialah kemampuan menemukan bukti dan menjelaskan statusnya dengan akurat.
Dokumen terorganisasi juga membantu komunikasi lintas fungsi. Pemilik dapat melihat transaksi yang menunggu bukti, staf operasional mengetahui barang yang belum dicocokkan, dan bagian keuangan menghubungkan tagihan dengan pembayaran. Tetapi arsip tidak menggantikan keputusan akuntansi atau konsultasi pajak. Label internal seperti lunas atau dibatalkan harus konsisten dengan sumber transaksi dan kebijakan. Jika bisnis menggunakan perangkat berbeda, tentukan rujukan utama untuk setiap jenis data supaya tidak muncul beberapa versi angka yang tampak sama-sama resmi.
Kantor Kita menjelaskan pengelolaan manajemen kantor dan inventaris pada laman resminya, termasuk konteks penyimpanan dan pencarian data; itu dapat menjadi titik awal menilai kebutuhan administrasi digital, bukan jaminan bahwa setiap jenis arsip atau kewajiban pajak telah tercakup. Lihat [software manajemen kantor Kantor Kita](https://www.kantorkita.co.id/software-manajemen-kantor/) dan informasi perusahaan di [Kantor Kita](https://www.kantorkita.co.id/). Sesuaikan kontrol dengan proses usaha sendiri dan minta ahli meninjau kewajiban retensi. Sistem yang berguna adalah sistem yang membuat bukti tepat tersedia bagi orang yang berwenang, pada waktu diperlukan, dengan konteks yang tidak hilang.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: