Buat kebijakan reimbursement rutin yang membedakan klaim biaya kerja dari pinjaman, tunjangan, dan perjalanan dinas, dengan bukti, persetujuan, pembayaran, serta retensi yang jelas.
Pisahkan penggantian biaya dari bentuk pembayaran lain
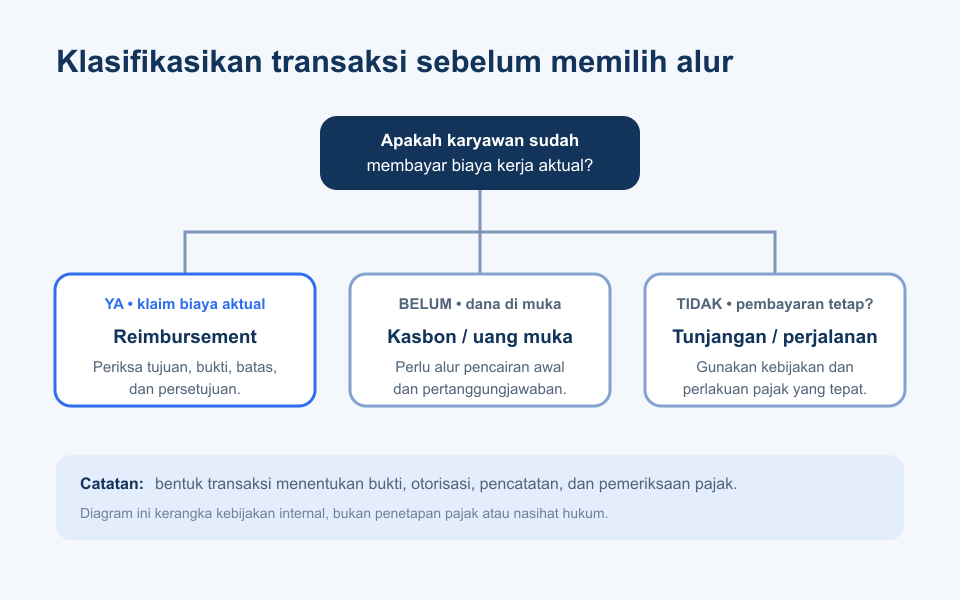
Reimbursement adalah proses mengganti pengeluaran yang lebih dulu dibayar karyawan untuk kebutuhan kerja yang disetujui. Contoh sehari-hari dapat mencakup pembelian perlengkapan rapat yang habis mendadak, biaya kirim dokumen, atau ongkos lokal untuk menjalankan tugas yang telah disepakati. Kebijakan pada artikel ini sengaja berfokus pada klaim rutin non-perjalanan dinas. Uang muka perjalanan, tiket dan penginapan, pinjaman atau kasbon, tunjangan tetap, serta pembelian aset bernilai besar memerlukan aturan tersendiri. Mencampur semuanya dalam satu formulir membuat pemilik anggaran sulit membedakan apakah organisasi membayar biaya aktual, memberi manfaat, meminjamkan dana, atau membagikan tunjangan.
Perbedaan itu penting bagi karyawan maupun tim keuangan. Klaim reimbursement membandingkan nominal yang diminta dengan kebutuhan pekerjaan dan bukti pembelian. Pinjaman membentuk kewajiban pengembalian yang disepakati. Tunjangan biasanya diberikan dengan pola tertentu sesuai kebijakan pengupahan. Uang muka diberikan sebelum belanja dan harus dipertanggungjawabkan setelahnya. Bila sebuah biaya rutin seharusnya dibeli langsung oleh perusahaan, pengadaan langsung mungkin lebih sederhana daripada meminta pekerja menalangi berulang kali. Tidak ada satu nominal atau persentase batas klaim yang cocok untuk semua usaha; perusahaan menentukannya berdasarkan jenis pekerjaan, risiko, arus kas, dan kewenangan anggaran.
Kantor Kita menjelaskan bahwa aplikasi absensinya menyediakan pengajuan reimbursement untuk kebutuhan kerja. Informasi produk itu dapat membantu perusahaan memilih alur administrasi digital, tetapi tidak otomatis menentukan kategori biaya yang diizinkan, batas nominal, kewajiban pajak, atau siapa yang berhak menyetujui. Keputusan tersebut tetap berada pada organisasi melalui kebijakan dan pembagian kewenangan yang berlaku.
Tetapkan kategori, batas, dan persetujuan sebelum belanja
Buat daftar biaya yang boleh diajukan dengan istilah yang dipahami tim. Untuk setiap kategori, jelaskan kaitannya dengan tugas, batas nominal atau kebutuhan persetujuan awal, dokumen yang diharapkan, dan fungsi penanggung jawab anggaran. Contoh kategori dapat berupa perlengkapan kerja bernilai kecil, pengiriman dokumen, atau transport lokal yang diminta atasan. Hindari aturan kabur seperti “biaya operasional seperlunya” tanpa contoh. Di sisi lain, jangan membuat daftar yang terlalu sempit sehingga pekerja memilih kategori yang salah hanya agar formulir dapat dikirim.
Tentukan skenario ketika persetujuan awal diperlukan: pembelian di atas plafon tertentu, kebutuhan berulang, pemasok baru, atau belanja yang dapat digantikan melalui pengadaan perusahaan. Buat jalur darurat untuk pembelian mendadak yang mencegah kerugian lebih besar, tetapi tentukan siapa yang diberi kabar, dalam berapa lama bukti harus diserahkan, dan siapa yang meninjau setelahnya. Persetujuan awal bukan jaminan bahwa belanja pasti diganti bila jenis barang, jumlah, atau harga berbeda dari yang disetujui; penyimpangan harus dituliskan dan dinilai berdasarkan kebijakan yang diketahui pekerja.
Bagi kewenangan agar tidak ada orang yang menyetujui klaimnya sendiri. Pemohon menjelaskan kebutuhan, atasan memastikan hubungan dengan tugas, pemilik anggaran memeriksa ketersediaan dana, dan keuangan memeriksa konsistensi dokumen serta pencatatan. Pada usaha kecil, seseorang mungkin menjalankan lebih dari satu fungsi, tetapi pemeriksaan kedua tetap dapat diterapkan untuk nominal atau risiko yang lebih besar. Siapkan pengganti berwenang ketika approver tidak masuk agar klaim tidak tertahan tanpa kepastian.
Minta bukti yang cukup untuk memeriksa transaksi
Bukti klaim seharusnya memungkinkan pemeriksa memahami apa yang dibeli, kapan transaksi terjadi, berapa jumlahnya, siapa penjualnya, dan mengapa pengeluaran itu terkait pekerjaan. Beri tahu karyawan dokumen apa yang dapat diterima, misalnya struk atau faktur, ringkasan pesanan, serta keterangan tujuan bila nota tidak menjelaskan konteks. Jangan menyamakan panjang uraian dengan kualitas bukti: jawaban singkat yang menyebut tugas dan lokasi dapat lebih membantu daripada cerita yang tidak menerangkan fungsi pembelian.
Tentukan cara menangani struk rusak, transaksi tanpa nota, biaya gabungan, atau pembelian yang mencakup barang pribadi dan kantor. Karyawan sebaiknya mengajukan bagian yang terkait pekerjaan dan menjelaskan metode pemisahannya. Jika penjual tidak dapat menerbitkan bukti lengkap, kebijakan dapat meminta keterangan tambahan serta persetujuan pengecualian. Jangan menjanjikan penggantian otomatis sebelum pengecualian dinilai. Sebaliknya, jangan menolak klaim hanya karena formatnya berbeda apabila transaksi dapat diverifikasi dengan bukti alternatif yang disetujui sebelumnya.
Pemeriksa menguji konsistensi, bukan mencari alasan untuk mempersulit. Bandingkan jumlah, tanggal, penerima, barang, persetujuan, dan tujuan kerja. Perhatikan pengajuan ganda, total yang berbeda, atau klaim yang sudah dibayar oleh kartu perusahaan. Bila menemukan masalah, ajukan pertanyaan spesifik seperti “barang mana yang digunakan untuk kegiatan ini?” dan catat dokumen yang masih kurang. Berikan kesempatan pekerja memperbaiki pengajuan sebelum keputusan akhir; sistem yang transparan mengurangi pengiriman ulang dan salah tafsir.
Rancang siklus pengajuan hingga pembayaran
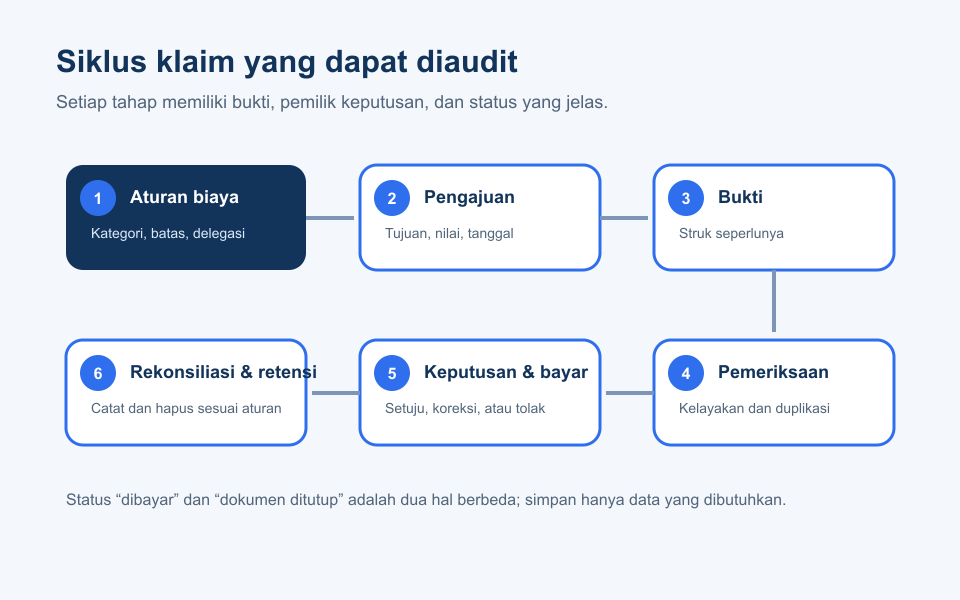
Siklus yang mudah diikuti memiliki status yang jelas: disiapkan, diajukan, perlu dilengkapi, disetujui atau ditolak, masuk jadwal pembayaran, lalu selesai. Tuliskan batas pengajuan setelah transaksi dan jadwal pemeriksaan agar karyawan tidak menebak-nebak kapan uangnya kembali. Tetapkan cara memberi kabar bila keputusan tertunda karena anggaran, dokumen, atau approver tidak tersedia. Status “diproses” perlu punya pemilik dan langkah berikutnya supaya tidak menjadi label tanpa kepastian.
Saat pengajuan tidak lengkap, sebutkan kekurangan dan batas waktu respons. Jika hanya sebagian belanja yang disetujui, jelaskan baris atau nominal mana yang memenuhi aturan dan mana yang tidak, beserta alasannya. Karyawan perlu tahu apakah klaim dapat direvisi atau perlu diajukan kembali. Penolakan yang disertai rujukan kebijakan dan kanal keberatan internal lebih berguna daripada jawaban “tidak sesuai” tanpa rincian. Catat alasan secara profesional dan tidak mempermalukan pemohon di kanal publik.
Setelah persetujuan, keuangan mencocokkan jumlah dengan berkas klaim dan mencegah pembayaran ganda. Tetapkan metode pembayaran, referensi transaksi, serta cara mengonfirmasi selesainya penggantian. Jika pengembalian dilakukan melalui mekanisme payroll, buat pemisahan dan pelabelan yang membantu pekerja memahami bahwa itu penggantian biaya, bukan komponen upah atau penilaian kinerja. Jangan mengurangi gaji, cuti, atau tunjangan lain secara otomatis untuk menyelesaikan klaim tanpa dasar kebijakan dan pemeriksaan hukum yang sesuai.
Tentukan jalur koreksi untuk salah nomor rekening, transaksi gagal, atau pekerja yang sudah pindah unit. Kesalahan administrasi tidak selalu berarti pengajuan tidak sah. Verifikasi perubahan dengan prosedur yang telah disepakati dan hindari mengubah informasi sensitif melalui pesan grup. Catat tanggal pengajuan, keputusan, pembayaran, dan identitas fungsi yang menangani agar kedua pihak dapat menelusuri status tanpa mengirim ulang semua lampiran berkali-kali.
Jangan membuat kesimpulan pajak dari nama formulir
Pencatatan biaya dan perlakuan pajak adalah dua pemeriksaan yang terkait tetapi tidak identik. PMK Nomor 66 Tahun 2023 secara khusus mengatur perlakuan pajak penghasilan atas penggantian atau imbalan dalam bentuk natura dan/atau kenikmatan. Peraturan itu mendefinisikan natura sebagai barang selain uang yang dialihkan kepada penerima, sedangkan kenikmatan menyangkut hak atas fasilitas atau layanan yang dimanfaatkan. Ruang lingkup tersebut tidak boleh disederhanakan menjadi pernyataan bahwa semua reimbursement tunai bebas pajak atau bahwa setiap klaim pasti merupakan penghasilan karyawan.
Ketika sebuah pengeluaran tampak seperti manfaat pribadi, tunjangan berulang, barang yang menjadi milik pekerja, atau akses fasilitas, mintalah fungsi pajak menilai bentuk transaksi, penerima, tujuan, dokumen, dan aturan yang berlaku. Satu nama akun “reimbursement” di aplikasi bukan penentu perlakuan pajak. Begitu juga, kebijakan internal yang mengizinkan suatu biaya tidak otomatis menjawab cara pembukuan atau pemotongannya. Artikel ini memberi kerangka administrasi, bukan penetapan perlakuan pajak untuk transaksi tertentu; konsultasikan kepada akuntan atau penasihat pajak jika karakter pengeluaran tidak jelas.
Dalam pencatatan internal, pisahkan nomor klaim, kategori biaya, bukti, persetujuan, serta pembayaran dari gaji pokok dan komponen pengupahan. Hal ini memudahkan rekonsiliasi dan mencegah salah baca slip. Jika organisasi memilih membayar sejumlah tetap tanpa memeriksa pengeluaran aktual, evaluasi apakah skema itu lebih tepat diperlakukan sebagai tunjangan atau komponen lain menurut ketentuan yang berlaku. Hindari menggunakan reimbursement sebagai cara menyamarkan pembayaran kompensasi atau menghindari kewajiban.
Batasi data di bukti transaksi dan tetapkan retensinya
Struk digital, kuitansi, dan formulir dapat memuat nama, nomor telepon, lokasi, rincian pembelian, bahkan data pembayaran. Kumpulkan hanya informasi yang diperlukan untuk memeriksa dan mencatat klaim. Bila nota memuat barang pribadi yang tidak terkait pekerjaan, pekerja dapat menutup bagian yang tidak relevan sepanjang bukti nilai dan transaksi tetap dapat diverifikasi menurut prosedur. Jangan meminta foto seluruh kartu identitas atau tangkapan layar percakapan pribadi sebagai syarat rutin jika informasi tersebut tidak diperlukan.
UU Nomor 27 Tahun 2022 mewajibkan pemrosesan data pribadi dilakukan secara terbatas dan spesifik, sesuai tujuan, transparan, akurat, aman, dan bertanggung jawab. Untuk formulir klaim, jelaskan fungsi data, siapa yang dapat melihat, sistem penyimpanan, dan kapan berkas ditinjau atau dihapus. Batasi akses berdasarkan kebutuhan pekerjaan; supervisor dapat memverifikasi tujuan, sedangkan staf lain tidak perlu melihat seluruh rincian transaksi. Jika penyedia layanan memproses data atas nama perusahaan, pastikan hubungan, instruksi, dan perlindungan data diperiksa sesuai tanggung jawab para pihak.
Buat matriks retensi dengan kolom jenis dokumen, tujuan, aturan yang mendasari, pemilik, akses, masa simpan, dan tindakan akhir. Ketika pengajuan selesai, jangan membiarkan salinan beredar di surel pribadi atau percakapan grup tanpa batas; gunakan penyimpanan dan penghapusan yang ditetapkan organisasi.
Gunakan aplikasi untuk alur, bukan untuk menggantikan kebijakan
Sebelum memindahkan proses ke aplikasi, tulis aturan satu halaman: jenis biaya, persetujuan awal, bukti, batas waktu, pejabat pemeriksa, pembayaran, jalur koreksi, dan retensi. Jika aturan belum konsisten, formulir digital hanya akan mempercepat kebingungan. Uji dengan contoh klaim yang disetujui penuh, sebagian, perlu bukti tambahan, duplikat, dan di luar lingkup. Minta karyawan serta keuangan menilai apakah status dan pesan keputusan dapat dipahami tanpa menghubungi admin berulang kali.
Kantor Kita menyatakan aplikasi absensinya mendukung pengajuan reimbursement kebutuhan kerja. Perusahaan yang memilih fitur itu tetap perlu memastikan konfigurasi dan proses yang dipakai sesuai kebijakan internalnya; jangan mengasumsikan aplikasi menetapkan batas nominal, aturan pajak, atau kategori yang harus disetujui. Untuk memahami ruang lingkup layanan yang benar-benar disediakan, kunjungi situs utama Kantor Kita dan konfirmasikan kebutuhan penggunaan kepada tim resminya.
Tinjau pola klaim secara agregat, bukan dengan mengawasi pekerja secara berlebihan. Ukuran yang berguna dapat berupa waktu penyelesaian, jenis bukti yang paling sering kurang, klaim ganda yang berhasil dicegah, dan kategori yang sering ditolak karena definisi kabur. Jika suatu jenis biaya sering diajukan, pertimbangkan pembelian langsung oleh perusahaan atau penyesuaian batas kebijakan. Tujuan akhirnya adalah membayar pengeluaran kerja yang sah dengan cepat dan konsisten, sembari memberi pekerja keputusan yang dapat dimengerti dan menjaga catatan tetap terkendali.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: