Cara merancang bonus kinerja yang transparan: tetapkan periode dan ukuran, dokumentasikan persetujuan, hitung pembayaran, dan siapkan bukti payroll serta PPh 21.
Pisahkan keputusan bonus dari proses membayar
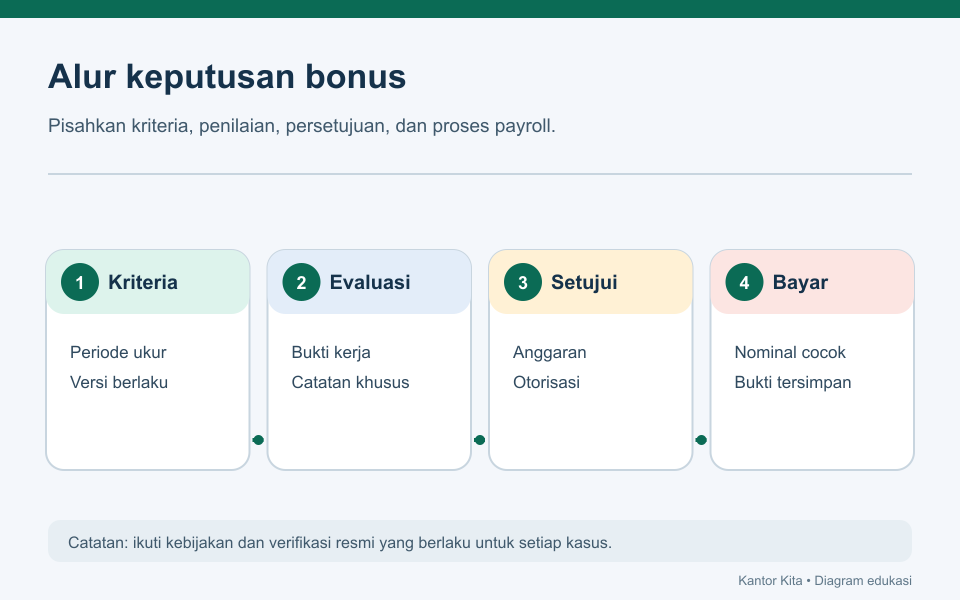
Bonus kinerja tahunan kerap dibicarakan menjelang penutupan periode, tetapi dua keputusan berbeda sering tercampur: siapa yang berhak dan berapa yang dibayarkan, lalu bagaimana pembayaran diproses. Jika kriteria belum disepakati ketika penilaian berlangsung, keputusan dapat terasa berubah-ubah. Jika daftar penerima sudah diputuskan tetapi payroll tidak mendapat instruksi rapi, nilai atau periode bayar dapat salah. Pisahkan keduanya dengan kalender kerja: pemilik kebijakan menetapkan tujuan, periode, dan kriteria; manajer mengusulkan penilaian berbasis bukti; pejabat berwenang menyetujui daftar final dan anggaran; payroll memproses pembayaran serta pemotongan sesuai ketentuan. Pembagian peran mengurangi konflik kepentingan dan membuat koreksi memiliki jejak yang dapat ditelusuri.
Bonus internal juga jangan otomatis disamakan dengan THR atau komisi. Komisi biasanya terikat transaksi atau target penjualan tertentu, sedangkan bonus kinerja perusahaan dapat menggunakan beberapa ukuran dan diberikan berdasarkan kebijakan yang disepakati. THR mempunyai aturan serta konteks tersendiri. Bila organisasi ingin menetapkan syarat, prorata, karyawan yang keluar sebelum tanggal pembayaran, atau kondisi usaha yang membatasi pembayaran, rumuskan dahulu secara tertulis dan minta pemeriksaan HR atau legal. Jangan mengasumsikan satu jenis pembayaran dapat menggantikan jenis lain. Artikel ini membahas desain administrasi dan kontrol, bukan menentukan hak yang tidak dinyatakan dalam kebijakan atau peraturan.
Tetapkan ukuran sebelum periode penilaian dimulai
Kebijakan yang mudah dipahami menjawab empat pertanyaan: periode apa yang dinilai, kelompok pekerja mana yang masuk cakupan, ukuran apa yang digunakan, dan siapa yang menilai serta menyetujui. Pilih sedikit ukuran yang benar-benar berkaitan dengan tujuan kerja. Organisasi dapat menggabungkan hasil tingkat perusahaan dengan ukuran peran yang telah tersedia, seperti penyelesaian tugas atau mutu layanan. Jika angka target berubah selama periode, simpan tanggal perubahan, alasan, dan pihak yang menyetujui. Jangan menilai karyawan berdasarkan tolok ukur yang baru muncul setelah pekerjaan selesai tanpa menjelaskan konteks. Kriteria yang ditentukan di awal membantu manajer membedakan fakta kinerja dari kesan pribadi dan memberi pekerja gambaran tentang cara keputusan dibuat.
Setiap ukuran memerlukan definisi dan sumber data konsisten. Produktivitas baik terlalu samar bila tidak disertai contoh indikator, rentang penilaian, dan bukti yang dapat diperiksa. Pastikan sumber data dapat dibandingkan antartim, periode, dan jenis pekerjaan; target yang sama mungkin tidak adil bagi peran dengan beban atau musim kerja berbeda. Bila peran tidak memiliki indikator kuantitatif, gunakan rubrik kualitatif berisi deskripsi perilaku dan contoh bukti spesifik. Hindari menjadikan satu insiden, laporan belum diverifikasi, atau aktivitas di luar kendali karyawan sebagai ukuran tunggal. Simpan versi rubrik, tanggal mulai berlaku, dan daftar perubahan agar penilai tidak menggunakan lembar berbeda tanpa sadar.
Bangun proses penilaian yang adil dan dapat dikoreksi
Sebelum manajer mengisi penilaian, berikan panduan tentang bukti yang diterima, cara menangani hasil tidak lengkap, dan siapa yang meninjau perbedaan antarunit. Minta manajer menuliskan alasan singkat untuk nilai ekstrem atau pengecualian, lalu lakukan kalibrasi lintas tim dengan memeriksa konsistensi rubrik, bukan menyamakan semua orang secara paksa. Bila karyawan pindah peran, bekerja hanya sebagian periode, atau mengambil cuti, kebijakan perlu menerangkan cara kasus itu diperlakukan. Hindari mencampur data kesehatan, keluarga, atau informasi privat yang tidak relevan dengan performa. Pekerja perlu mengetahui kanal untuk bertanya atau meminta koreksi data tanpa harus meminta atasan mengubah keputusan secara informal.
Jangan biarkan satu orang menilai, menyetujui, dan mengirim angka ke payroll tanpa pemeriksaan. Terapkan pembagian tugas: manajer memberi rekomendasi; HR memeriksa kesesuaian kriteria dan kelengkapan; pemilik anggaran mengesahkan total; payroll membandingkan daftar final dengan instruksi pembayaran. Bila ada keberatan atau bukti baru, catat status ditinjau dan siapa yang berwenang memutuskan, bukan mengedit nilai lama tanpa jejak. Buat mekanisme koreksi dengan tenggat realistis agar kesalahan nama, periode kerja, atau rumus diperbaiki sebelum file bank dikirim. Kontrol ini membantu tim memperbaiki proses tanpa membuka seluruh penilaian individual kepada orang yang tidak memerlukannya.
Rencanakan anggaran dan komunikasi pembayaran
Sebelum mengumumkan nilai kepada karyawan, hitung beberapa skenario dengan asumsi dinyatakan: siapa yang memenuhi kriteria, bagaimana nilai target diterapkan, apakah ada batas total anggaran, dan bagaimana penanganan kasus yang belum dapat dinilai. Pisahkan estimasi dari keputusan final. Persetujuan anggaran perlu menunjukkan total biaya bruto, biaya perusahaan lain yang relevan, tanggal pembayaran rencana, serta pemilik persetujuan. Jika keuangan membatasi dana, penyesuaian harus mengikuti aturan yang sudah dikomunikasikan dan diterapkan konsisten. Jangan meminta payroll menebak nilai yang disetujui dari pesan singkat atau tabel tanpa versi. Dokumen final harus memiliki identitas periode, nomor versi, tanggal persetujuan, dan daftar penerima yang terlindungi.
Komunikasi kepada karyawan sebaiknya menjelaskan tujuan program, periode ukur, kriteria yang digunakan, tanggal keputusan, dan cara menyampaikan pertanyaan. Untuk individu, sampaikan ringkasan hasil dan nilai secara privat melalui kanal yang sesuai. Hindari mempublikasikan daftar nominal atau membandingkan rekan kerja dalam rapat umum. Jika bonus tidak diberikan atau nilainya berbeda dari perkiraan, jelaskan berdasarkan rubrik dan kebijakan, bukan komentar personal yang mempermalukan pekerja. Buat tanya jawab yang mengarahkan isu pajak ke bukti pemotongan dan payroll serta isu kebijakan ke HR. Transparansi proses meningkatkan rasa adil walaupun tidak semua orang menerima jumlah sama.
Masukkan bonus ke payroll dan periksa kewajiban pajak
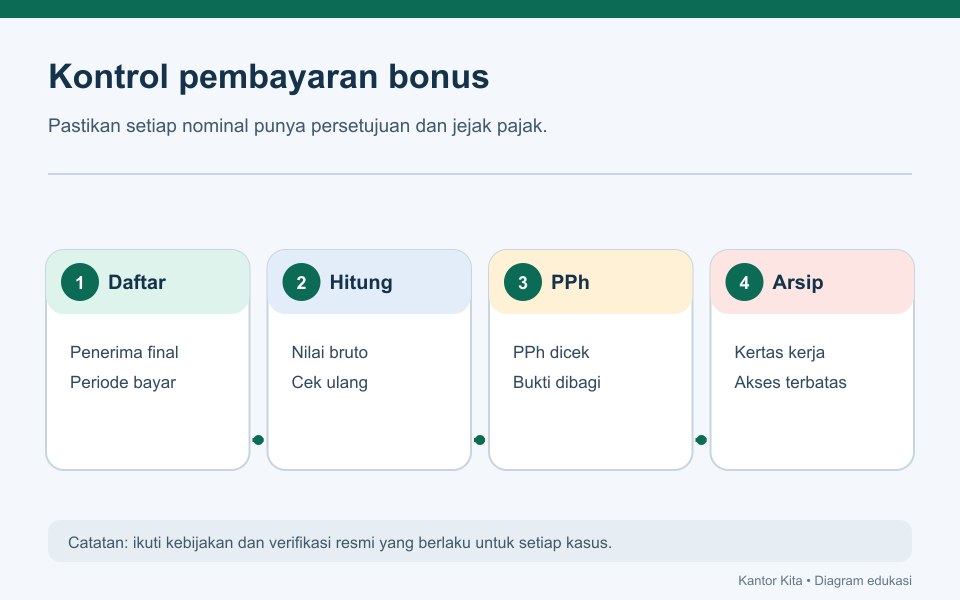
Bonus disebut dalam aturan pemotongan PPh Pasal 21 sebagai salah satu penghasilan pegawai tetap yang sifatnya tidak teratur. Karena itu, payroll perlu memperoleh instruksi tertulis tentang penerima, nilai bruto, tanggal pembayaran atau saat penghasilan terutang, serta kode dan periode yang digunakan dalam sistem pajak. Jangan mengasumsikan bonus dapat diproses seperti tambahan gaji rutin tanpa memeriksa perlakuan yang berlaku. PMK Nomor 168 Tahun 2023 memuat petunjuk pemotongan atas penghasilan sehubungan dengan pekerjaan, termasuk kategori bonus dan tanggung jawab pemotong untuk menghitung, memotong, menyetor, melaporkan, membuat bukti potong, serta menyimpan kertas kerja. Untuk hitungan spesifik, ikuti ketentuan dan aplikasi resmi terbaru dan minta pemeriksaan petugas pajak perusahaan.
Sebelum file pembayaran diserahkan, rekonsiliasi daftar yang disetujui dengan nilai di payroll, lalu periksa total bruto, pemotongan, jumlah neto, rekening pembayaran, dan status koreksi. Simpan bukti persetujuan serta kertas kerja pajak dengan akses terbatas. Aturan pelaporan dapat berubah; PER-12/PJ/2026 mengubah ketentuan teknis PER-11/PJ/2025, termasuk aturan bentuk dan penyampaian bukti potong. Gunakan petunjuk terkini di portal DJP untuk jenis penerima dan masa yang tepat. Pastikan pekerja menerima bukti sesuai ketentuan dan dapat menemukan dokumennya. Hindari menyertakan rincian pajak individu dalam berkas evaluasi kinerja atau laporan manajemen yang hanya membutuhkan total biaya.
Simpan audit trail tanpa mengumpulkan data berlebihan
Paket dokumentasi akhir dapat terdiri dari kebijakan versi yang berlaku, definisi ukuran, daftar rekomendasi, persetujuan anggaran, daftar final penerima dan nilai, laporan rekonsiliasi payroll, bukti pembayaran, serta catatan koreksi. Beri hak akses berdasarkan tugas: manajer melihat evaluasi yang menjadi tanggung jawabnya; HR menjaga kebijakan dan keluhan; keuangan mengelola anggaran; payroll memerlukan daftar final; pimpinan melihat ringkasan agregat. Simpan dokumen sesuai jadwal retensi dan kewajiban yang berlaku. Jangan menyebarkan file nominal individual ke kanal obrolan umum. Setiap ekspor atau perubahan file final sebaiknya memiliki pemilik dan versi agar tim tidak mengirim daftar lama ke bank atau membuat bukti potong dari data yang belum disetujui.
Setelah pembayaran, lakukan tinjauan singkat: apakah keputusan sesuai kriteria, berapa banyak koreksi masuk, adakah pola perbedaan antarunit yang perlu diperiksa, dan apakah instruksi payroll datang tepat waktu. Gunakan temuan untuk memperbaiki kebijakan periode berikutnya, bukan mengubah hasil secara retroaktif tanpa dasar. Tim kecil dapat memakai formulir sederhana dan daftar akses terkontrol; tim besar bisa menghubungkan alur penilaian, persetujuan, dan payroll dalam sistem yang sudah dimiliki. Informasi Kantor Kita menjelaskan layanan absensi dan pengelolaan gaji; perusahaan dapat menilai apakah alur payroll sesuai kebutuhannya, tetapi sistem tidak otomatis menentukan kelayakan bonus atau menghitung pajak tanpa pengaturan dan pemeriksaan manusia.
Daftar pemeriksaan sebelum pembayaran
Sebelum pembayaran bonus dijalankan, pastikan kebijakan berlaku untuk periode itu; sasaran dan kriteria telah disetujui sebelum evaluasi; sumber data dapat ditelusuri; kasus khusus mengikuti aturan tertulis; total anggaran telah disahkan; daftar final terlindungi; payroll menerima versi yang tepat; perlakuan PPh 21 diperiksa; bukti pembayaran dan bukti pemotongan dapat diberikan; serta pertanyaan pekerja memiliki kanal tindak lanjut. Jika ada perubahan setelah persetujuan, catat alasan dan pejabat yang mengesahkannya. Daftar periksa membantu perusahaan menghindari situasi ketika nominal sudah diumumkan tetapi anggaran, kriteria, atau bukti pendukung belum lengkap.
Tidak ada satu rumus bonus yang cocok untuk semua organisasi. Besaran, periode, ukuran, dan syarat perlu ditentukan menurut tujuan dan kebijakan perusahaan serta diperiksa agar tidak bertentangan dengan perjanjian atau ketentuan. Sumber resmi dalam artikel ini membahas klasifikasi penghasilan dan kewajiban pelaporan, bukan merekomendasikan struktur bonus tertentu. Bila tim ingin membentuk program baru atau mengubah syarat yang memengaruhi hak pekerja, mintalah pemeriksaan ahli hukum dan pajak perusahaan sebelum diumumkan. Dengan keputusan terdokumentasi, staf dapat menjelaskan bagaimana bonus ditetapkan, payroll dapat memproses pembayaran secara tertib, dan pekerja memperoleh penjelasan serta bukti yang sesuai.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: