Bangun register aset kantor yang menghubungkan identitas barang, lokasi, kondisi, perawatan, bukti pembelian, dan catatan penyusutan tanpa mencampur nilai buku dengan nilai pajak.
Daftar barang belum tentu register yang berguna
Inventaris yang hanya berisi nama dan jumlah belum cukup membantu ketika perusahaan menentukan perbaikan, penggantian, atau penghapusan. Register yang berguna menghubungkan barang dengan kode unik, kategori, tanggal diperoleh, pemasok, nilai perolehan, lokasi, unit pengguna, kondisi, penanggung jawab, dan bukti terkait. Untuk barang yang berpindah, catat setiap lokasi baru dan pihak yang menyetujui. Hindari menjadikan nama pegawai sebagai satu-satunya pengenal aset: pegawai dapat pindah sementara barang tetap ada. Kode konsisten membuat tim menyebut benda yang sama tanpa menebak berdasarkan nama sehari-hari seperti “laptop lama di ruang belakang”.
Tentukan batas inventaris sejak awal. Aset tetap bernilai besar, perangkat bergerak, perlengkapan habis pakai, dan stok jual tidak sebaiknya digabung tanpa klasifikasi karena tujuan serta perlakuannya berbeda. Kantor Kita menjelaskan fungsi inventaris dan pengkodean barang/lokasi, kategori, informasi barang, kondisi, dan laporan aset pada https://www.kantorkita.co.id/aplikasi-inventaris-barang.html. Fitur itu dapat membantu register; aturan akuntansi, jadwal perawatan, dan persetujuan penghapusan tetap perlu dibuat perusahaan. Jangan menyimpulkan sistem mengotomatisasi perlakuan pajak atau servis aset bila informasi publik tidak menyatakannya.
Tetapkan identitas aset saat barang diterima
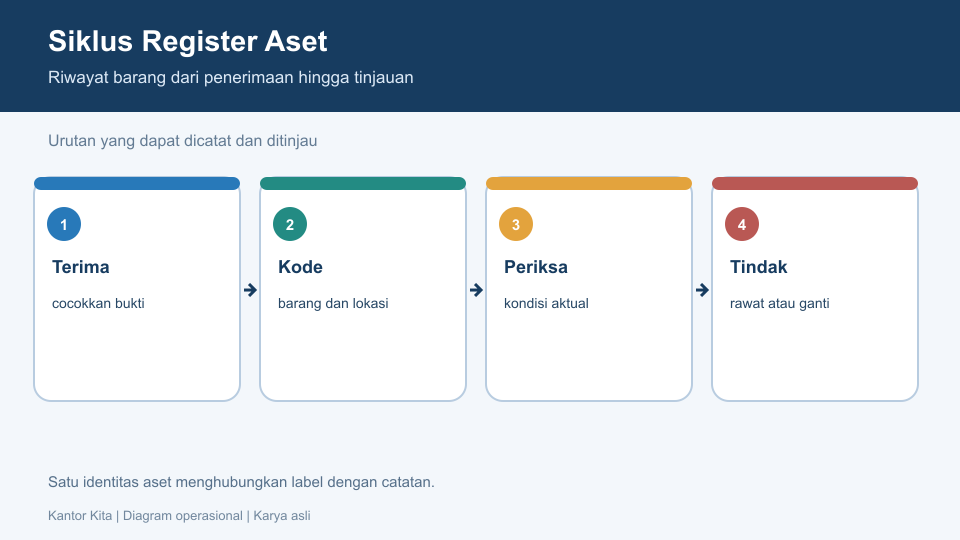
Saat barang tiba, cocokkan pesanan dan bukti penerimaan dengan jenis, model, jumlah, nomor seri bila tersedia, kondisi, dan kelengkapannya. Beri kode unik yang mudah dibaca dan tidak memuat informasi sensitif. Catat apakah barang langsung digunakan, disimpan sebagai cadangan, atau menunggu instalasi. Foto kondisi awal hanya bila ada tujuan dan akses yang jelas; foto tidak menggantikan faktur, garansi, berita acara, atau dokumen yang diwajibkan kebijakan akuntansi. Hubungkan catatan dengan berkas sumber agar pemeriksa dapat menelusuri harga, tanggal, dan pemilik keputusan tanpa mengandalkan ingatan petugas.
Lengkapi register dengan satuan, kategori, status, lokasi baku seperti gedung-lantai-ruang, unit, pemilik catatan, dan tanggal pembaruan. Sediakan status untuk barang bersama, pinjaman, rusak, dalam servis, atau menunggu pemindahan. Jika kode mengandung tahun atau kategori, dokumentasikan pola supaya karyawan lain tidak membuat duplikasi. Hindari mengganti kode yang sudah ditempel; bila koreksi wajib, simpan kode terdahulu sebagai alias dan catat alasan perubahan. Gunakan daftar lokasi yang dikendalikan daripada teks bebas yang membuat ruang sama muncul dengan beberapa ejaan.
Saat membeli aset baru, tetapkan siapa yang menerima, siapa yang menambahkan ke register, dan kapan barang mulai digunakan. Cocokkan faktur dengan model dan nomor seri, lalu simpan informasi garansi serta dukungan pemasok. Untuk perangkat yang dipasang pada lokasi tertentu, catat ruang dan unit pengelola; untuk barang bersama, gunakan penanggung jawab fungsi tanpa mengklaim kepemilikan personal. Tautan antara pembelian dan kode aset membantu finance melakukan pemeriksaan, sedangkan foto label memudahkan petugas lapangan. Pastikan foto tidak menampilkan informasi pribadi yang tidak relevan.
Periksa keberadaan dan kondisi secara berkala
Jadwalkan pemeriksaan fisik berdasarkan nilai, mobilitas, risiko kehilangan, dan intensitas penggunaan. Barang bernilai tinggi atau sering berpindah dapat diperiksa lebih sering daripada furnitur tetap. Cocokkan kode, deskripsi, lokasi, kondisi, dan pengguna; tulis hasil aktual, bukan sekadar memberi tanda pada daftar lama. Selisih perlu ditelusuri: salah ketik, perpindahan yang tidak dicatat, barang yang sedang diservis, atau aset yang tidak ditemukan. Tetapkan tenggat tindak lanjut dan orang yang mengesahkan koreksi. Bila aset tidak ditemukan, catat upaya pencarian dan eskalasi sesuai prosedur alih-alih menghapusnya diam-diam.
Gunakan istilah kondisi yang dipahami bersama, seperti baik, perlu perawatan, tidak dapat digunakan, atau menunggu pemeriksaan, dengan definisi dan tindakan untuk setiap status. Catatan servis dapat memuat tanggal, gejala, tindakan, suku cadang, penyedia, biaya, dan hasil. Jangan menghapus kerusakan sebelumnya; riwayat membantu melihat bila biaya perbaikan terus berulang. Pisahkan rekomendasi teknisi dari keputusan anggaran agar penyetuju memahami bukti. Setelah perbaikan, periksa barang sebelum mengubah status menjadi siap pakai dan catat siapa yang melakukan pemeriksaan.
Tentukan frekuensi pemeriksaan berdasarkan klasifikasi risiko, bukan kalender seragam. Perangkat yang mudah dibawa, dipakai bergantian, atau disimpan di ruang publik perlu dikonfirmasi lebih sering; peralatan berat dapat diperiksa bersama jadwal keselamatan. Beri tahu unit kapan pemeriksaan berlangsung dan siapa yang melihat data agar pemeriksaan tidak terasa seperti pelacakan personal. Metode sampel bisa membantu aset berisiko rendah, tetapi hasil sampel bukan bukti semua barang ditemukan. Catat cakupan pemeriksaan dan batas kesimpulannya.
Pisahkan penyusutan akuntansi dari penyusutan fiskal
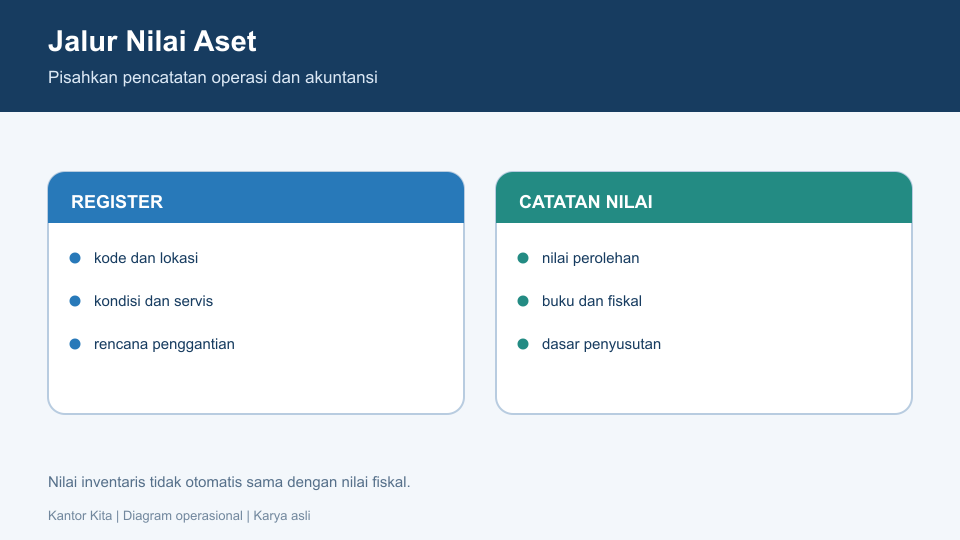
IAS 16 menjelaskan penyusutan akuntansi sebagai alokasi sistematis jumlah yang dapat disusutkan selama masa manfaat; nilai residu dan masa manfaat ditinjau sekurangnya pada akhir tahun pelaporan. Untuk pajak Indonesia, PMK 72 Tahun 2023 mengatur penyusutan harta berwujud yang dimiliki dan digunakan untuk mendapatkan, menagih, atau memelihara penghasilan. Nilai perolehan, nilai buku, dan nilai fiskal memiliki tujuan berbeda serta tidak otomatis sama. Jangan menyalin masa manfaat dari satu kolom ke kolom lain tanpa penilaian akuntansi/pajak. Catat kebijakan, tanggal mulai digunakan, klasifikasi, serta dasar yang dipakai agar angka dapat dijelaskan pada akhir periode.
PMK 72/2023 juga menyebut biaya perbaikan atas harta berwujud dengan masa manfaat lebih dari satu tahun dibebankan melalui penyusutan sesuai ketentuan fiskal. Apakah pengeluaran merupakan perbaikan yang dikapitalisasi atau biaya rutin perlu dinilai berdasarkan fakta, bukan hanya judul kuitansi. Simpan tanggal, nilai, uraian pekerjaan, aset terkait, pertimbangan, dan persetujuan. Jika masa manfaat, kelompok fiskal, atau sifat pengeluaran tidak jelas, minta akuntan atau konsultan pajak menelaah. Data register membantu menemukan informasi tetapi tidak menetapkan posisi pajak. Jaga catatan buku dan pajak terpisah supaya perbedaan tidak hilang saat eksport laporan.
Rencanakan penggantian dan tutup aset dengan bukti
Gunakan daftar aset untuk merencanakan belanja modal. Kelompokkan menurut usia, biaya servis, kondisi, kebutuhan, garansi, ketersediaan komponen, dan risiko berhenti berfungsi. Jangan mengganti hanya karena melewati angka umur tetap; perangkat yang lebih tua mungkin layak, sedangkan yang baru bisa tidak aman. Bandingkan biaya mempertahankan dengan mengganti, termasuk waktu henti dan pemindahan data. Unit pengguna menjelaskan kebutuhan, finance memeriksa anggaran, dan bagian keamanan menilai penghapusan data dari perangkat elektronik. Keputusan sebaiknya menyebut manfaat operasional, waktu, dan risiko yang dikurangi.
Saat aset dijual, dihibahkan, dipindahkan, atau dibuang, dokumentasikan persetujuan, lokasi akhirnya, penghapusan data, komponen, dan hasil penjualan jika ada. Cocokkan nomor seri dan lampiran sebelum menutup register. Untuk perangkat yang memuat informasi perusahaan, lakukan penghapusan data yang dapat diverifikasi sebelum aset keluar dari kendali. Hapus catatan hanya setelah dokumen pendukung lengkap dan dampak akuntansi/pajak ditangani. Informasi inventaris Kantor Kita ada di https://www.kantorkita.co.id/aplikasi-inventaris-barang.html dan beranda https://www.kantorkita.co.id/. Gunakan fungsi yang benar-benar tersedia, lalu lengkapi perawatan dan penyusutan melalui kebijakan internal.
Saat menentukan apakah perbaikan dikapitalisasi, kumpulkan bukti teknis: uraian kerusakan, pekerjaan, bagian yang diganti, dampak pada kapasitas atau masa manfaat. Bagian akuntansi memetakan fakta ke standar pembukuan serta pajak. Register operasional tetap mencatat servis, tetapi klasifikasi fiskal diisi setelah penelaahan. Ini membedakan riwayat perawatan dari perlakuan pembukuan. Jangan menetapkan satu umur pakai untuk laptop, kendaraan, dan mesin hanya demi menyederhanakan daftar.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: