Panduan tutup buku akhir tahun UMKM: tetapkan cutoff, cocokkan kas, piutang, utang dan persediaan, susun laporan, lalu simpan bukti sesuai kebutuhan pembukuan.
Mengapa tutup buku bukan sekadar melihat saldo kas
Menjelang akhir tahun, banyak pemilik usaha mengumpulkan kuitansi dan melihat saldo kas untuk memperkirakan apakah bisnis untung. Itu baru permulaan, bukan tutup buku. Penutupan yang baik menghubungkan transaksi selama periode dengan saldo pada tanggal batas: uang di bank harus dapat dijelaskan, penjualan belum tertagih tidak boleh hilang, kewajiban kepada pemasok tetap terlihat, dan persediaan perlu cocok dengan barang yang masih dimiliki. Tujuannya bukan membuat laporan tampak bagus, melainkan mencatat keadaan usaha secara konsisten dan dapat ditelusuri.
Artikel ini memakai tanggal akhir tahun buku yang ditetapkan usaha sebagai contoh, tetapi tidak mengasumsikan semua bisnis menggunakan kalender sama. Jika tahun buku berbeda, gunakan tanggal penutup yang berlaku. Pekerjaan ini berbeda dari perkiraan arus kas, pencatatan kas harian, penghitungan fisik stok, atau penyusunan SPT. Penutupan merangkum seluruh akun dan bukti untuk suatu periode; hasilnya menjadi dasar laporan dan bahan diskusi dengan akuntan atau konsultan pajak.
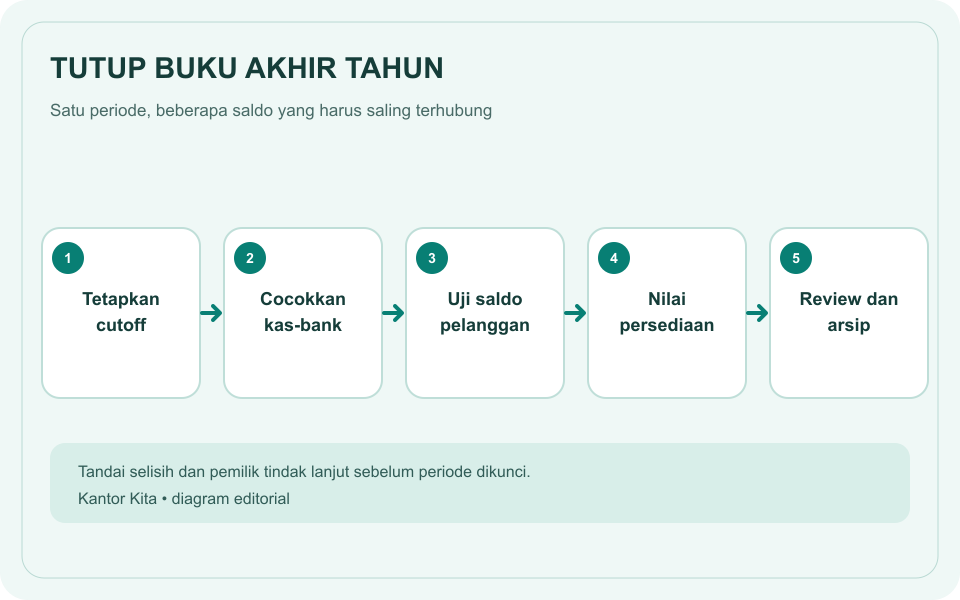
Tetapkan cutoff dan daftar kendali
Sebelum memeriksa angka, sepakati tanggal cutoff, siapa menutup transaksi, batas waktu dokumen, dan siapa menyetujui penyesuaian. Buat daftar sumber data: rekening bank, kas kecil, aplikasi kasir, invoice penjualan, bukti pembayaran, tagihan pemasok, catatan persediaan, aset, kontrak, serta jurnal periode. Tentukan bagaimana transaksi dekat tengah malam atau barang yang sedang dikirim akan diperlakukan menurut metode pembukuan konsisten. Tanpa batas waktu jelas, transaksi mudah masuk dua periode atau justru tidak tercatat.
Beri status setiap kelompok: belum diterima, sedang dicocokkan, ada selisih, menunggu bukti, atau selesai ditinjau. Penanda bukan pengganti angka akuntansi; ia membantu tim melihat pekerjaan tertunda tanpa menebak dari pesan informal. Simpan daftar pertanyaan terbuka dan pemiliknya. Jika angka diubah, catat tanggal, nilai sebelum dan sesudah, alasan, serta bukti perubahan agar rekonsiliasi dapat diulang.
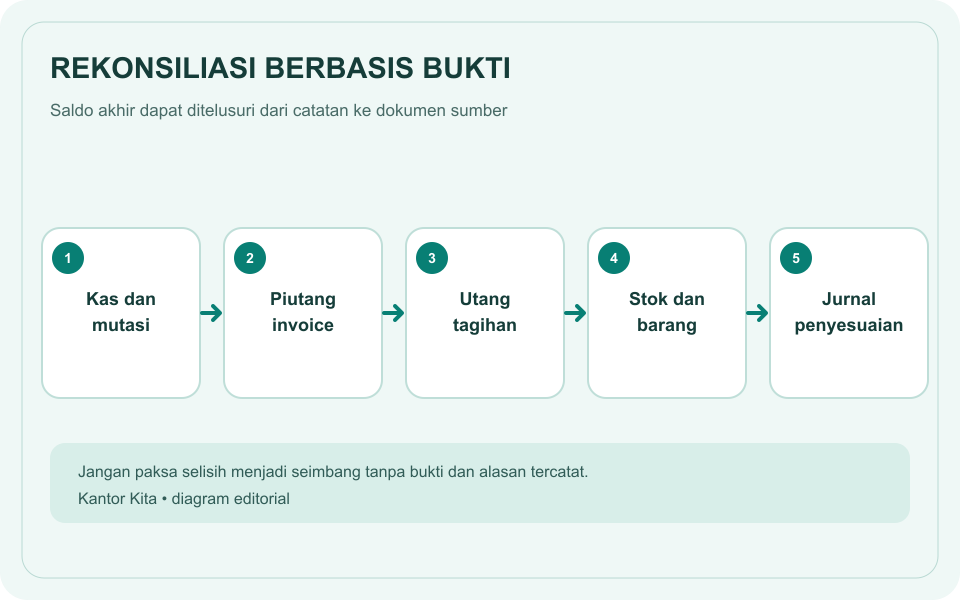
Rekonsiliasi kas dan bank
Mulai dari rekening bank satu per satu. Cocokkan saldo buku dengan mutasi sampai tanggal cutoff, tandai setoran dalam perjalanan, biaya bank, transfer belum dibukukan, dan pembayaran yang masih proses. Setiap selisih memerlukan penjelasan, bukan angka penyeimbang. Untuk kas fisik, lakukan hitung terpisah oleh orang bertanggung jawab dan bandingkan dengan catatan penjualan serta pengeluaran. Selisih kas kecil dapat berasal dari salah kembalian, transaksi lupa dicatat, pembatalan, atau pencampuran uang pribadi.
Jangan menutup selisih dengan mengubah saldo awal agar hasil cocok. Telusuri bukti satu per satu: tanggal, pihak transaksi, nominal, referensi transfer, dan apakah transaksi pernah dibukukan. Jika penyebab belum diketahui, catat sebagai pengecualian untuk ditinjau dan tetapkan tenggat. Perbedaan yang belum selesai lebih informatif daripada angka dipaksa seimbang. Pemilik perlu mengetahui saldo mana terverifikasi dan mana masih berupa estimasi.
Uji piutang, uang muka, utang, dan transaksi lintas periode
Daftar piutang menurut pelanggan dan umur tagihan. Cocokkan saldo dengan invoice, retur, diskon, pembayaran sebagian, dan bukti transfer. Piutang lama tidak otomatis menjadi pendapatan yang pasti ditagih; catat kondisi faktualnya dan bicarakan perlakuan akuntansi dengan profesional. Untuk uang muka pelanggan, bedakan kas diterima dari bagian pekerjaan atau barang yang sudah menjadi hak usaha menurut metode pembukuan. Invoice terlambat juga perlu terlihat agar perkiraan kas berikutnya realistis.
Lakukan hal serupa untuk utang pemasok, biaya yang terjadi tetapi belum ditagih, dan pembayaran dimuka. Ambil daftar tagihan, cocokkan dengan penerimaan barang atau jasa, lalu tandai invoice ganda dan debit atau kredit belum terselesaikan. Periksa transaksi beberapa hari sebelum dan sesudah cutoff, karena tanggal pesan, pembayaran, pengiriman, dan penerimaan mungkin berbeda. Perlakuannya bergantung pada metode serta kebijakan konsisten; jangan memindahkan tanggal demi mempercantik hasil.
Hubungkan persediaan dengan nilai pembukuan
Penghitungan fisik stok adalah masukan penting, tetapi tutup buku perlu menghubungkan jumlah ditemukan dengan kartu persediaan, pembelian, penjualan, retur, barang rusak, barang titipan, dan barang dalam perjalanan. Pisahkan barang milik usaha dari barang milik pemasok atau pelanggan yang hanya berada di lokasi. Catat satuan ukur, lokasi, tanggal, petugas hitung, dan dasar penilaian agar tim tidak membandingkan dus dengan unit tanpa konversi jelas.
Untuk setiap selisih kuantitas, telusuri transaksi terakhir dan dokumentasikan penyebab yang diketahui. Barang rusak, kedaluwarsa, hilang, atau bergerak lambat dapat memerlukan pertimbangan penilaian tersendiri; jangan otomatis menghapus nilainya berdasarkan satu penghitungan. Metode penilaian harus mengikuti kebijakan konsisten dan aturan berlaku. Jika usaha mengganti metode atau memiliki alur konsinyasi, mintalah review akuntan. Hasil hitung dan jurnal penyesuaian harus saling merujuk sehingga angka akhir dapat ditelusuri.
Periksa aset, biaya dimuka, dan penyesuaian
Buat daftar aset yang digunakan usaha, seperti peralatan, kendaraan, atau perangkat yang masih memiliki nilai dan masa manfaat. Cocokkan penambahan tahun ini dengan faktur dan bukti pembayaran, lalu periksa pelepasan, kerusakan, perpindahan lokasi, atau aset yang tidak digunakan. Jangan menganggap seluruh pembelian tahan lama sebagai beban periode tanpa memeriksa kebijakan dan ketentuan relevan. Perhitungan penyusutan atau amortisasi memerlukan metode konsisten dan dasar memadai.
Tinjau sewa atau asuransi dibayar dimuka, biaya masih harus dibayar, pinjaman, dan transaksi pemilik dengan usaha. Kelompokkan transaksi yang sebenarnya bukan pendapatan atau beban operasi supaya tidak mengaburkan kinerja. Daftar penyesuaian akhir tahun sebaiknya berisi akun, alasan, nilai, sumber perhitungan, pembuat, dan pemeriksa. Penyesuaian tanpa bukti atau tanpa pemilik proses adalah tanda untuk berhenti dan mengklarifikasi, bukan alasan mengesahkan jurnal otomatis.
Susun laporan, lakukan review, lalu kunci periode
Setelah rekonsiliasi selesai atau pengecualian penting diberi status, susun neraca saldo dan periksa apakah debit dan kredit seimbang. Keseimbangan aritmetis tidak membuktikan klasifikasi benar, maka bandingkan perubahan besar dengan dokumen dan kegiatan usaha. Tinjau laporan laba rugi untuk memastikan penjualan, harga pokok, beban, dan penyesuaian masuk ke akun tepat. Tinjau neraca untuk memastikan kas, piutang, persediaan, utang, aset, dan modal memiliki dukungan.
Bandingkan hasil dengan periode sebelumnya, tetapi jangan menganggap variasi sebagai kesalahan otomatis. Perubahan musiman, pembukaan cabang, pembelian aset, atau keterlambatan proyek mungkin menjelaskan naik turunnya nilai. Catat alasan dan bukti, serta pisahkan fakta dari perkiraan. Minta orang yang tidak membuat jurnal tertentu melakukan pemeriksaan bila sumber daya memungkinkan. Setelah persetujuan, tutup periode dengan hak akses sesuai dan aturan koreksi: perubahan pascapenutupan memerlukan alasan, nomor jurnal, tanggal, dan persetujuan.
Direktorat Jenderal Pajak menjelaskan bahwa Wajib Pajak badan perlu menyelenggarakan pembukuan dan menyiapkan laporan keuangan seperti neraca dan laporan laba rugi untuk mendukung SPT Tahunan. Ketentuan untuk wajib pajak dan metode tertentu dapat berbeda; artikel ini tidak menentukan status usaha atau menghitung pajak pembaca. Gunakan laporan yang direkonsiliasi sebagai bahan memastikan perlakuan pajak dengan petugas kompeten, bukan menyalin angka dari aplikasi operasional tanpa pemeriksaan.
Simpan arsip yang dapat ditemukan kembali
Pasal 28 ayat (11) UU KUP sebagaimana dimuat dalam naskah konsolidasi DJP mewajibkan buku, catatan, dokumen dasar, dan hasil pengolahan data pembukuan—termasuk yang dikelola elektronik—disimpan selama 10 tahun di Indonesia pada lokasi yang disebut dalam pasal. Rancang arsip menurut periode dan jenis dokumen: laporan final, rekonsiliasi, invoice, bukti bank, daftar stok, jurnal penyesuaian, persetujuan, serta ekspor data. Pastikan penamaan konsisten, hak akses terbatas, cadangan teruji, dan berkas terbuka tanpa bergantung pada satu perangkat.
Buat indeks yang menghubungkan baris laporan dengan jurnal dan bukti. Gunakan nomor dokumen atau referensi transaksi yang stabil; jika ada koreksi, simpan versi sebelum dan sesudah beserta alasan. Hindari menghapus berkas sumber hanya karena ringkasan dibuat. Periksa pula lokasi penyimpanan dan keamanannya. Peraturan tentang masa simpan dan pembukuan dapat berubah, sehingga cek sumber resmi saat membuat kebijakan retensi dan minta saran profesional untuk kasus khusus.
Gunakan perangkat operasional secara proporsional
Aplikasi kasir, pencatatan transaksi, dan laporan operasional dapat membantu usaha mengumpulkan jejak sehari-hari. Situs Kantor Kita menjelaskan fitur bagi kegiatan bisnis dan tim, tetapi itu tidak berarti modul otomatis membentuk jurnal sesuai metode akuntansi pengguna, menyiapkan laporan keuangan lengkap, atau menggantikan pemeriksaan pajak. Sebelum mengandalkan ekspor, uji apakah tanggal, nomor transaksi, pembatalan, retur, metode pembayaran, dan hak akses tercakup. Cocokkan sampel transaksi dari sumber sampai laporan.
Pemilik dapat menghubungkan sumber operasional dengan buku besar melalui ekspor terkendali atau alur yang disepakati akuntan. Tentukan siapa memetakan kategori, kapan ekspor dibuat, bagaimana transaksi ganda dicegah, dan bagaimana koreksi dicatat. Hindari mengumpulkan data tak perlu atau memberi akses luas ke dokumen keuangan dan data pelanggan. Baca halaman resmi fitur, lalu cocokkan kebutuhan usaha dengan kemampuan yang benar-benar ditawarkan sebelum memutuskan.
Penutupan yang konsisten memberi pemilik dasar lebih jernih untuk mengambil keputusan: apakah margin perlu ditinjau, piutang menumpuk, persediaan menyerap modal, dan rencana belanja dapat dijalankan. Buat daftar tindak lanjut untuk setiap temuan, tetapkan penanggung jawab dan tanggal, lalu jadikan pengalaman tahun ini sebagai perbaikan proses tahun depan. Angka laporan berguna bila orang memahami asalnya, batasnya, serta tindakan yang masih harus dilakukan.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: