Bangun register aset tetap yang membedakan perlengkapan usaha dari stok jual, lalu cocokkan lokasi, kondisi, bukti pembelian, dan status pelepasan.
Kenali aset yang dipakai usaha dan barang yang dijual
Toko membeli banyak benda dengan tujuan berbeda. Barang yang dibeli untuk dijual kembali adalah persediaan; komputer kasir, lemari, alat produksi, atau lemari pendingin dapat dipakai berulang untuk menjalankan usaha. Kesalahan mencampur keduanya membuat stok dagang, biaya dan daftar perlengkapan menjadi sulit dipahami. Sebelum mencatat pembelian, tanyakan siapa pengguna benda itu, apakah benda akan dijual atau dipakai, berapa lama manfaatnya diperkirakan, dan bukti transaksi mana yang tersedia. Panduan ini membantu membangun register internal; keputusan klasifikasi dan perlakuan akuntansi perlu mengikuti standar yang sesuai dengan bentuk entitas.
Daftar aset tetap bukan sekadar kolom harga. Pemilik perlu dapat menemukan barang, melihat siapa yang menggunakannya, dan menilai kondisinya. Catat nama aset, deskripsi atau nomor seri jika ada, tanggal perolehan, pemasok, lokasi, penanggung jawab, biaya dan dokumen, tanggal mulai digunakan, kondisi terakhir, serta status bila dipindah atau dilepas. Tidak semua informasi harus terlihat oleh seluruh karyawan. Untuk peralatan kecil bernilai rendah, kebijakan materialitas dapat menentukan tingkat detail, tetapi gunakan ketentuan yang konsisten dan mintakan arahan akuntan bila belum yakin.
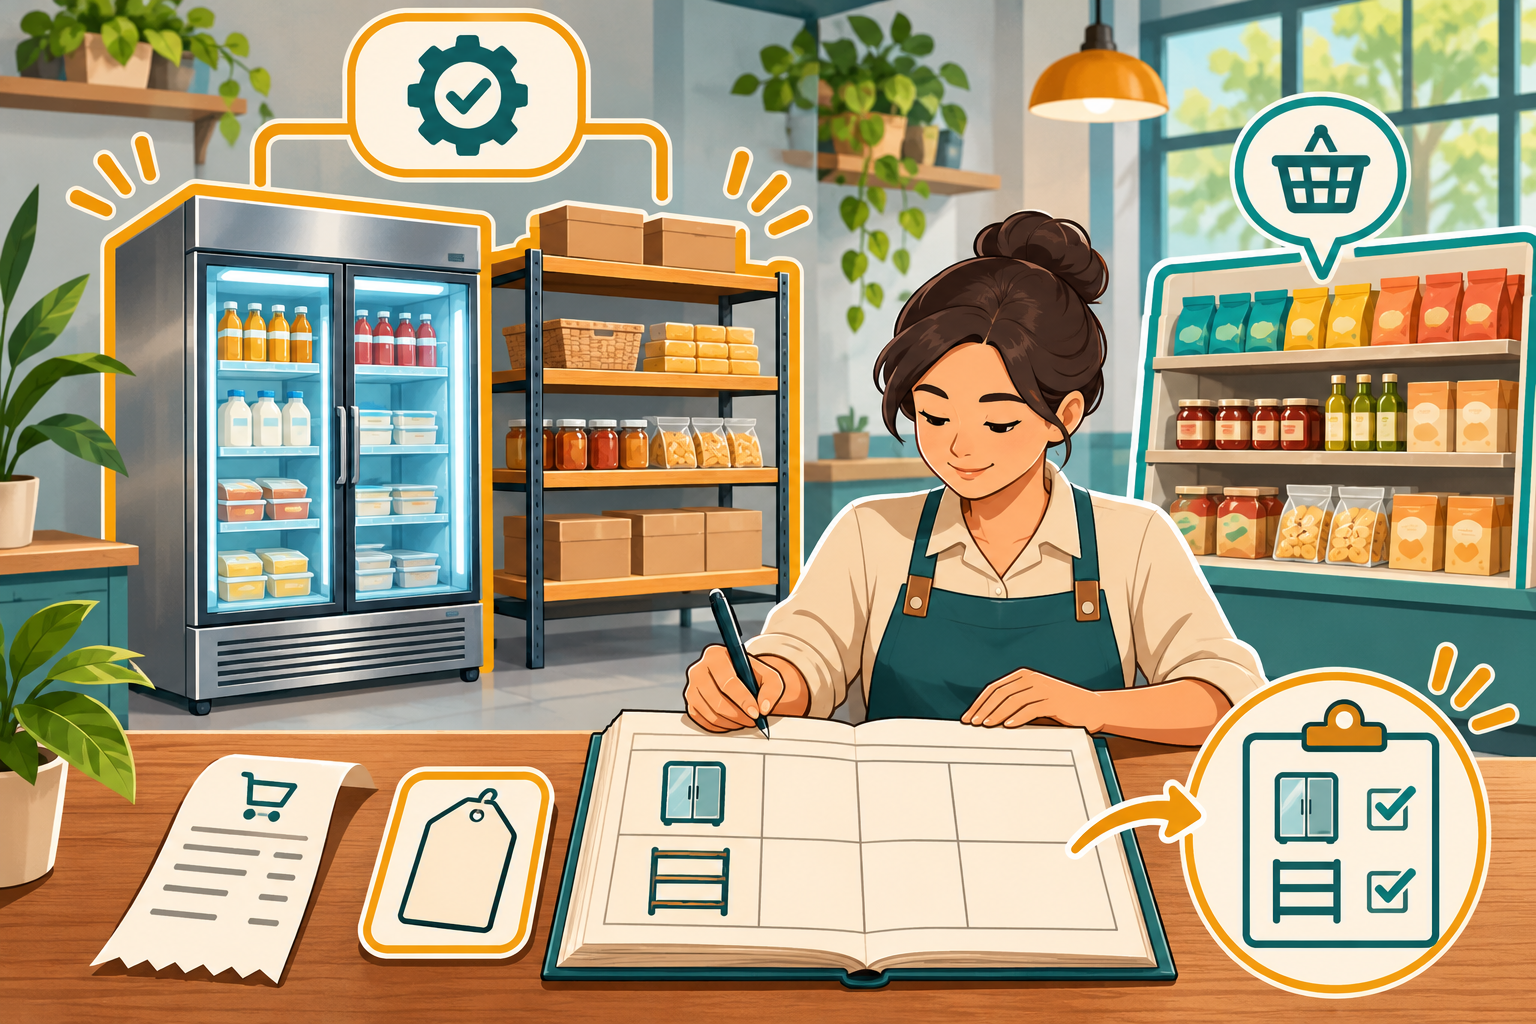
Bangun register sebelum barang datang
Gunakan proses pembelian yang sederhana: kebutuhan disetujui, barang dipesan, dokumen diterima, barang diperiksa, pembayaran dicocokkan, lalu aset dimasukkan ke register. Catat siapa yang meminta dan menyetujui pembelian serta tujuan operasionalnya. Saat penerimaan, verifikasi jumlah, model, kondisi, aksesori, garansi, dan bukti serah terima. Jika barang rusak atau berbeda dari pesanan, tandai dulu sebagai menunggu penyelesaian, bukan langsung menyatakan pembelian lengkap. Simpan invoice dan dokumen garansi di tempat yang berhubungan dengan nomor aset, dengan akses yang sesuai.
Pedoman teknis BI untuk UMK perorangan menyebut daftar aset tetap sebagai rincian aset yang utamanya dipakai dalam kegiatan usaha. Pedoman tersebut membahas pengeluaran untuk membeli aset serta kaitannya dengan laporan sumber dan penggunaan dana, dan membedakan daftar persediaan untuk usaha perdagangan. Panduan itu ditujukan pada UMK perorangan dan tidak berlaku sebagai standar universal bagi badan usaha lain. Gunakan pembedaan tersebut untuk menghindari memasukkan freezer toko sebagai barang jual, atau menaruh stok jual dalam register perlengkapan. Nilai, masa manfaat, penyusutan dan pencatatan final harus mengikuti kerangka akuntansi yang sesuai.
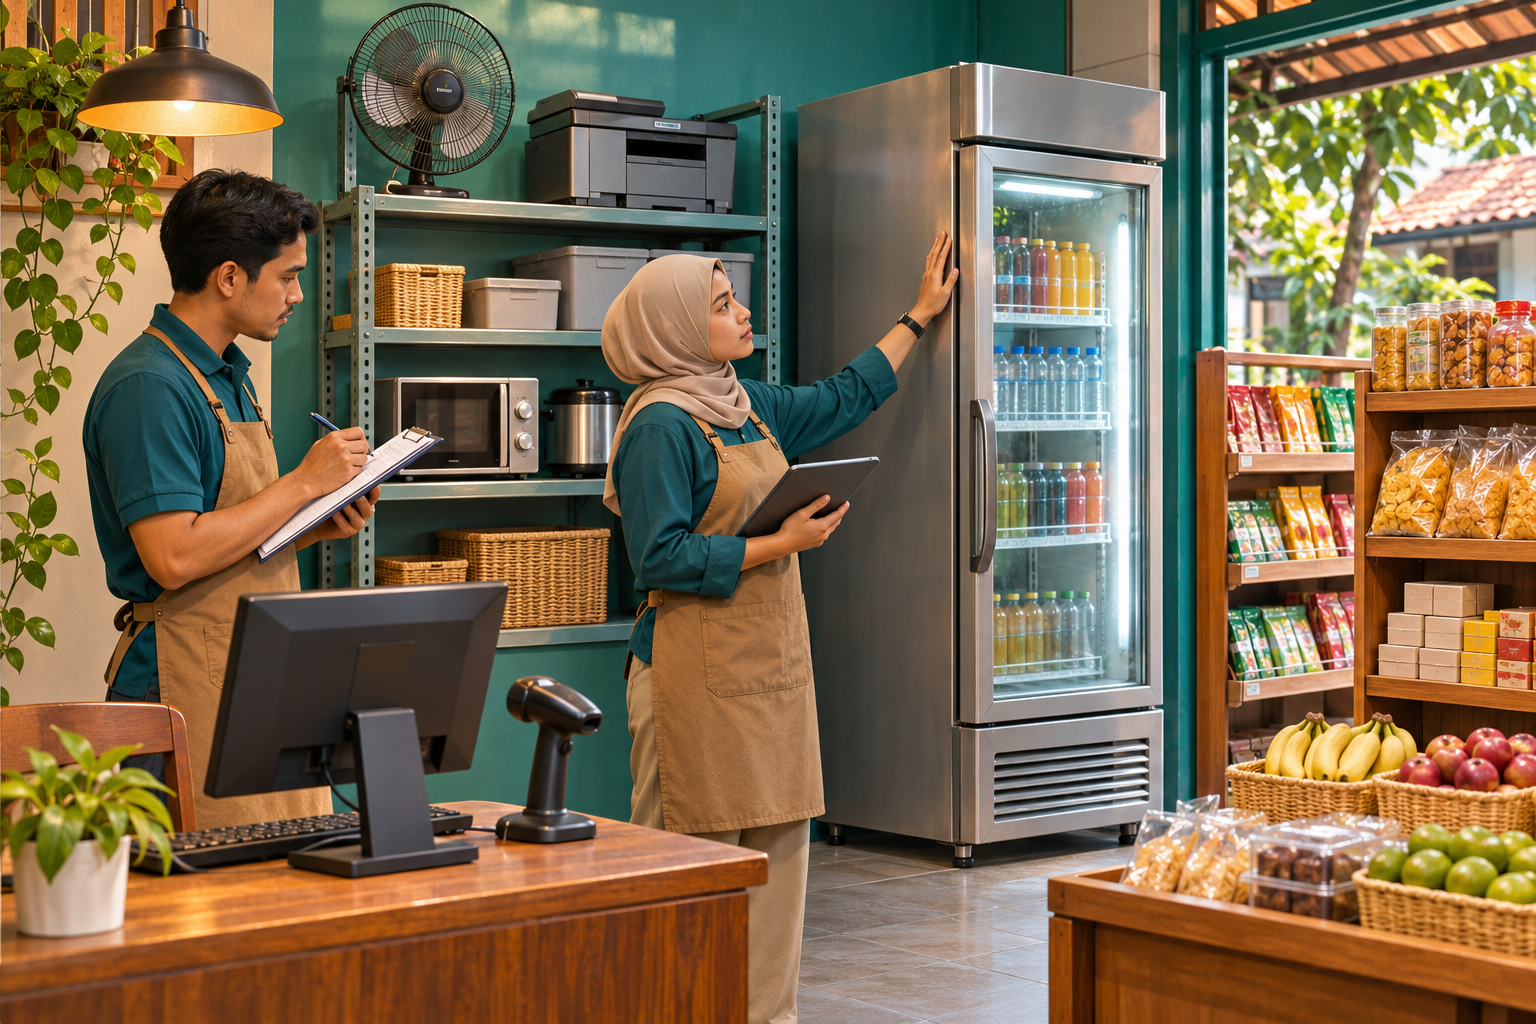
Beri identitas, lokasi, dan tanggung jawab
Setelah barang diterima, berikan identitas internal yang tahan lama tetapi tidak merusak perangkat. Catat label atau nomor inventaris pada register dan lokasi spesifik, misalnya outlet, ruang, atau area yang aman. Tentukan satu penanggung jawab fungsi, bukan selalu satu pemilik personal; aset dapat dipakai bergantian. Untuk komputer atau perangkat yang membawa data, pisahkan informasi perangkat dari kata sandi dan jangan menuliskan kredensial pada label. Jika aset dipinjamkan, rekam tanggal keluar, penerima, kondisi, tujuan, dan tanggal rencana kembali. Semua perpindahan perlu meninggalkan catatan agar pencarian tidak bergantung pada obrolan.
Atur pembagian wewenang untuk permintaan, pembelian, penerimaan dan pencatatan. Di usaha mikro satu orang mungkin melakukan beberapa tahapan, tetapi bukti tetap dapat diperiksa oleh pemilik atau rekan lain. Untuk aset bernilai besar, dokumentasikan persetujuan sebelum pembelian dan cocokkan invoice dengan barang yang benar-benar diterima. Jika harga akhir berbeda, simpan penjelasan dan persetujuan revisi. Periksa juga apakah biaya pemasangan atau pengiriman perlu dibukukan terpisah sesuai arahan akuntan. Prosedur yang jelas mengurangi pembelian ganda dan memudahkan penelusuran ketika barang berpindah cabang atau karyawan.
Lakukan pemeriksaan fisik berkala
Jadwalkan pencocokan register dengan barang di lapangan berdasarkan risiko. Peralatan mahal, mudah dipindahkan, dipakai bergantian, atau berisi data penting dapat diperiksa lebih sering. Petugas mencatat aset ditemukan atau tidak, lokasi, kondisi, nomor identitas, dan perbedaan terhadap register. Hindari menandai barang “hilang” sebelum memeriksa ruang penyimpanan, meja servis, dan catatan peminjaman. Jika aset sedang diperbaiki, simpan bukti serah terima kepada teknisi. Setelah pemeriksaan, daftar pengecualian diberi pemilik dan tenggat tindak lanjut; koreksi register menyimpan nilai sebelum dan sesudah perubahan.
Tinjau perubahan status dengan hati-hati. Barang rusak dapat diperbaiki, dipindahkan, dijual, disumbangkan, atau dibuang; setiap keputusan membutuhkan bukti dan persetujuan yang sesuai. Jangan menghapus baris hanya karena aset tidak ditemukan pada satu hari. Telusuri perpindahan, mutasi lokasi, pinjaman, penggantian, dan transaksi pelepasan sebelum menutup catatan. Untuk perangkat yang menyimpan informasi, pastikan data dan akses dihapus sesuai prosedur saat dilepas. Pembukuan atas pelepasan atau penyusutan harus sesuai kebijakan dan aturan yang berlaku, sehingga register operasional tidak dipakai sebagai pengganti jurnal keuangan.
Hubungkan register dengan alur kas tanpa mengklaim otomatis
Halaman resmi Aplikasi Kas Kantor Kita menjelaskan pengelolaan database barang atau jasa, transaksi pembelian dan penjualan, laporan transaksi, pendapatan, laba rugi, serta fitur pemasok dan katalog. Informasi itu dapat membantu toko menilai pencatatan transaksi pembelian, tetapi tidak menyatakan bahwa sistem otomatis menjalankan register aset tetap, jadwal pemeriksaan fisik, atau perhitungan penyusutan. Uji kebutuhan tersebut terpisah. Bila daftar aset berada di spreadsheet atau aplikasi lain, tentukan bagaimana nomor pembelian menghubungkan invoice, bukti bayar dan register agar data tidak tersebar tanpa pemilik.
Pada tutup tahun atau saat audit internal, pilih sampel dari register lalu telusuri invoice, persetujuan pembelian, bukti penerimaan, lokasi, dan keadaan barang. Lakukan juga arah sebaliknya: pilih beberapa peralatan penting di lapangan dan pastikan semuanya tercatat. Simpan catatan pemeriksaan, pengecualian, keputusan dan tanggal perbaikan. Ringkasan ini membantu pemilik memutuskan apakah aset perlu diperbaiki, diganti, atau dipindahkan. Dengan register yang mudah dibaca, usaha dapat menjaga barang yang menunjang layanan dan mengetahui kapan pencatatan perlu dibahas lebih lanjut dengan akuntan.
Siapkan tindakan untuk aset yang bermasalah
Jika aset tidak ditemukan, rusak, atau ternyata tidak lagi sesuai kebutuhan, buka catatan pengecualian dan bedakan fakta dari dugaan. Tuliskan tanggal terakhir terlihat, lokasi terdaftar, pengguna terakhir, serta langkah pencarian atau pemeriksaan. Untuk kerusakan, foto kondisi hanya untuk tujuan dokumentasi yang sesuai dan simpan bukti perbaikan. Jangan membebankan nilai kepada karyawan sebelum sebab dan kebijakan diperiksa; penggunaan aset bersama dan pergantian shift dapat menyulitkan atribusi. Eskalasi ke pemilik atau fungsi terkait diperlukan bila nilai material, aset menyimpan data sensitif, atau ada kemungkinan kehilangan yang harus dilaporkan.
Rencanakan penggantian berdasarkan kondisi dan kebutuhan, bukan hanya umur kalender. Bandingkan biaya perbaikan, keselamatan penggunaan, ketersediaan suku cadang, kebutuhan kapasitas, dan dampak bila alat tidak berfungsi. Keputusan penghapusan atau pelepasan meminta persetujuan dan dokumentasi, termasuk cara menghapus data dari perangkat. Setelah barang baru diterima, perbarui register serta lokasi agar inventaris lama tidak tetap menunjukkan seolah-olah tersedia. Hubungkan tindakan fisik dengan catatan pembukuan melalui prosedur yang ditinjau akuntan; status operasional “sudah dilepas” tidak dengan sendirinya menentukan perlakuan pajak atau nilai buku.
Untuk usaha dengan beberapa lokasi, gunakan format identitas dan nama lokasi yang seragam. Barang dengan nama generik seperti “komputer” perlu dibedakan dengan nomor inventaris atau ciri yang cukup agar pemeriksaan fisik tidak salah cocok. Jika lokasi berubah, catat asal, tujuan, tanggal, dan petugas yang menyerahkan serta menerima. Perubahan organisasi atau pergantian penanggung jawab juga harus memperbarui daftar akses ke bukti dan register. Standarisasi ini membuat pemilik dapat membandingkan catatan antar outlet tanpa menganggap semua aset dan kebutuhan operasional sama.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: