Panduan HR merapikan data upah, kategori risiko kerja, status kepesertaan, pembagian iuran, dan bukti pembayaran BPJS Ketenagakerjaan dalam siklus payroll.
Mulai dari jenis peserta dan program yang relevan
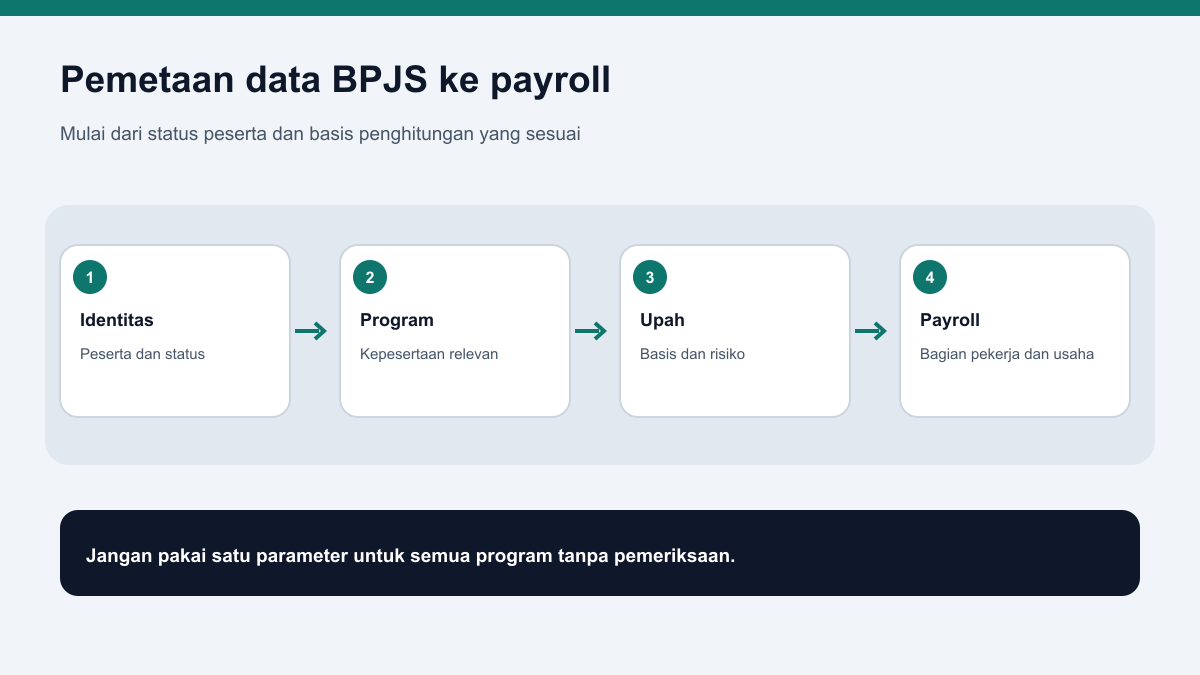
Data BPJS Ketenagakerjaan di payroll sebaiknya tidak dimulai dari rumus potongan. Pertama, HR perlu mengenali jenis hubungan kerja dan kategori kepesertaan yang berlaku pada orang tersebut. Halaman resmi BPJS membedakan peserta Penerima Upah dan Bukan Penerima Upah, dengan prosedur dan dasar iuran yang berbeda. Karena itu, jangan memakai format data pekerja informal untuk semua karyawan, atau memindahkan angka karyawan tetap ke kategori lain tanpa pemeriksaan. Daftar peserta yang akurat membantu perusahaan menghubungkan nama, nomor kepesertaan, status kerja, upah yang dilaporkan, dan program yang diikuti.
Untuk peserta Penerima Upah, BPJS menjelaskan program JHT, JKK, JKM, JP, serta JKP beserta manfaat dan kewajiban terkait. Setiap program memiliki aturan dasar penghitungan, sumber pembayaran, batas, dan kondisi yang perlu diperhatikan. Tim HR tidak harus menghafal semua pasal, tetapi perlu mengetahui dokumen rujukan resmi dan siapa yang bertanggung jawab memperbarui parameter payroll saat aturan berubah. Pada tanggal riset 14 November 2026, sumber primer yang digunakan meliputi informasi peserta BPJS terkini dan halaman penghitungan payroll Kantor Kita. Angka yang berlaku pada transaksi tetap perlu dicocokkan dengan ketentuan resmi periode tersebut.
Verifikasi identitas dan status sebelum periode iuran ditutup
Cocokkan identitas peserta pada data HR dengan bukti kepesertaan serta daftar yang diterima BPJS. Periksa ejaan nama, nomor identitas, nomor peserta, tanggal mulai bekerja, lokasi penempatan, dan status aktif. Jika satu karakter salah, pelaporan dan rekonsiliasi pembayaran bisa menjadi lebih sulit meskipun nilai payroll tampak benar. Batasi dokumen yang dikumpulkan pada kebutuhan administrasi yang sah dan simpan di lokasi dengan hak akses terbatas. Jangan meminta pekerja mengirim kartu atau identitas lengkap melalui kanal kelompok. Tetapkan prosedur aman untuk menerima pembaruan dan mengembalikan dokumen jika ada data yang perlu diperbaiki.
Buat kalender perubahan kepegawaian agar HR mengetahui siapa yang baru bergabung, pindah, tidak aktif, atau kembali bekerja pada bulan tertentu. Setiap perubahan perlu dipadankan dengan aturan program dan periode iuran sebelum diproses. Hindari menunggu akhir tahun untuk menemukan pekerja yang belum terdaftar atau status yang tidak sesuai. Pemeriksaan bulanan dapat membandingkan daftar pegawai aktif dengan daftar peserta, payroll, serta bukti pembayaran. Jika ada perbedaan, catat jenis ketidakcocokan, pihak yang mengonfirmasi, dan tenggat tindak lanjut. Dengan demikian, tim dapat membedakan kesalahan data dari perbedaan waktu pembaruan antarsistem.
Gunakan data upah yang sesuai dengan program dan periode
Dasar iuran tidak selalu sama dengan total bersih yang diterima pekerja. BPJS menjelaskan bahwa sebagian program memakai komponen upah tertentu, sementara program lain memiliki tarif atau batas masing-masing. JKK juga memiliki kelas risiko lingkungan kerja pada peserta Penerima Upah. Karena itu, perusahaan perlu memastikan data upah yang dilaporkan mencerminkan basis yang diwajibkan, bukan mengambil angka take-home pay tanpa analisis. Buat pemetaan komponen gaji yang disetujui HR dan keuangan: mana yang masuk dasar iuran, mana yang tidak, bagaimana perubahan komponen ditangani, dan siapa yang menyetujui pembaruan.
Jangan menyamakan kategori risiko kerja dengan nama jabatan semata. Tinjau aktivitas nyata, lingkungan, dan klasifikasi yang ditetapkan sesuai ketentuan BPJS. Jika pekerja berpindah dari tugas administrasi ke pekerjaan lapangan atau produksi, periksa apakah perubahan data perlu dilaporkan dan berdampak pada perhitungan. Simpan catatan alasan penentuan kelas risiko serta bukti persetujuan. Pada saat ada penyesuaian regulasi atau program, lakukan penilaian dampak terhadap konfigurasi dan periode efektifnya. Perubahan sementara atau kebijakan khusus tidak boleh terus diterapkan setelah jangka waktunya berakhir tanpa dasar baru yang jelas.
Pisahkan potongan pekerja dan beban pemberi kerja
Rekap payroll perlu menunjukkan komponen mana yang menjadi potongan pekerja dan mana yang menjadi tanggungan perusahaan. BPJS, misalnya, mencantumkan pembagian JHT dan JP antara pekerja dan pemberi kerja, sedangkan beberapa program lain merupakan beban pemberi kerja atau memakai sumber pendanaan yang berbeda. Hindari mengurangi gaji bersih dengan seluruh nilai iuran tanpa memperhatikan pembagian yang berlaku. Buat tabel per program, dasar penghitungan, persentase yang berlaku, batas jika ada, pihak pembayar, dan akun pencatatan. Tabel ini memudahkan HR menjelaskan slip gaji dan membantu akuntansi mencocokkan beban perusahaan dengan jumlah yang disetorkan.
Setiap perubahan parameter sebaiknya disetujui sebelum payroll diproses dan diuji menggunakan contoh terkontrol yang mewakili kondisi pekerja berbeda. Gunakan data uji atau salinan aman, bukan menyebarkan payroll lengkap. Periksa apakah hasil sistem sama dengan perhitungan ulang yang disiapkan oleh petugas lain, terutama setelah ada perubahan upah, jabatan, risiko, atau peraturan. Jika hasil berbeda, cari penyebabnya dari data dasar dan konfigurasi. Jangan menambal nominal secara manual tanpa catatan karena tindakan itu membuat audit berikutnya sulit mengulang proses. Simpan tanggal efektif parameter supaya angka bulan terdahulu tetap bisa dijelaskan.
Cocokkan tagihan, pembayaran, dan pencatatan payroll
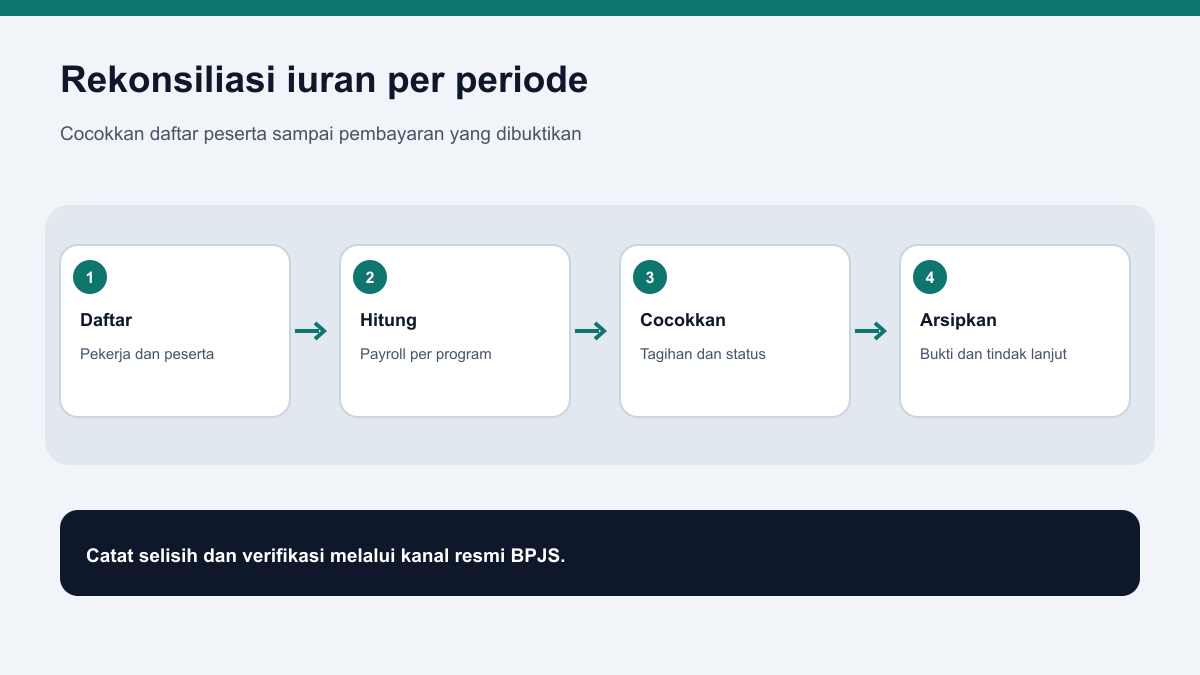
Sesudah payroll dihitung, cocokkan ringkasan iuran yang dipotong dengan tagihan resmi dan jumlah pembayaran. Bandingkan per periode, program, dan total peserta. Jika ada pekerja yang berubah status, periksa apakah perubahan telah tercermin pada daftar dan tagihan. Simpan bukti pembayaran pada berkas periode terkait bersama ringkasan perhitungan dan persetujuan. Jangan menganggap invoice yang dibayar sudah otomatis cocok dengan seluruh pekerja; lakukan pemeriksaan nama dan total. Bila ditemukan selisih, tandai apakah berasal dari basis upah, jumlah peserta, penyesuaian program, pembulatan, atau pembayaran yang tertunda, lalu minta konfirmasi dari kanal resmi.
Laporan bulanan sebaiknya memuat total pekerja aktif, total per program, bagian pekerja, bagian perusahaan, selisih payroll terhadap tagihan, status pembayaran, dan catatan kasus yang belum selesai. Bagikan ringkasan yang diperlukan kepada manajer, tetapi batasi daftar individu pada staf yang memang menjalankan tugas. Data kesehatan, pekerjaan, dan keuangan pekerja memerlukan perlakuan hati-hati. Rekonsiliasi dapat menjadi kontrol silang antara sistem payroll dan administrasi kepesertaan, bukan hanya prosedur akhir akuntansi. Gunakan pola selisih untuk mencari akar masalah, misalnya data masuk terlambat atau pembaruan upah tidak disampaikan kepada semua petugas terkait.
Evaluasi konfigurasi payroll dan pembaruan aturan
Situs Kantor Kita menyatakan bahwa fitur BPJS Ketenagakerjaan dapat menghitung JHT, JP, JKK, JKM, dan JKP, menampilkan tagihan per karyawan dan periode, menyajikan rekap, serta menghubungkan potongan dengan slip gaji. Halaman tersebut juga mencantumkan pengaturan yang dapat disesuaikan. HR tetap perlu mengonfirmasi konfigurasi dan paket aktual, karena produk tidak menggantikan kewajiban memeriksa aturan maupun data pekerja. Sebelum periode berikutnya berjalan, uji pengaturan terhadap informasi resmi BPJS, dokumentasikan nilai yang digunakan, dan tentukan siapa yang mengubah parameter bila ada aturan baru.
Jadwalkan pemeriksaan rutin ketika ada peristiwa yang dapat memengaruhi payroll: penerimaan karyawan, perubahan upah, perpindahan lokasi, perubahan jenis pekerjaan, penyesuaian program, atau kebijakan pemerintah. Tinjau juga pemberitahuan resmi BPJS dan peraturan terbaru, bukan hanya unggahan lama atau kalkulator pihak ketiga. Informasi produk tersedia di website Kantor Kita dan halaman Aplikasi BPJS Ketenagakerjaan. Simpan versi panduan internal beserta tanggal berlaku. Bila terjadi kebingungan soal peserta atau iuran, tanyakan melalui kanal resmi BPJS sebelum mengubah data massal. Kebiasaan ini menjaga hasil payroll lebih mudah ditelusuri dan mengurangi koreksi berulang.
Tetapkan pemilik untuk data dan bukti pembayaran
Buat matriks tanggung jawab yang menetapkan siapa memperbarui data pegawai, siapa mengelola klasifikasi pekerjaan, siapa meninjau parameter payroll, siapa mengirim pembayaran, dan siapa mencocokkan bukti. Hindari menyimpan semua pengetahuan pada satu orang. Jika petugas utama tidak tersedia, pengganti perlu memahami lokasi panduan, periode yang sedang berjalan, dan jalur pertanyaan ke BPJS. Prosedur pengganti ini dapat diuji saat tutup bulan menggunakan satu contoh pekerja tanpa membuka seluruh data gaji.
Simpan bukti pembayaran dan konfirmasi koreksi pada arsip yang terstruktur berdasarkan tahun, bulan, dan program. Catat jika pembayaran belum cocok, bila ada pengembalian atau koreksi, dan kapan masalah ditutup. Jangan menghapus baris lama tanpa menyisakan alasan perubahan. Saat aturan berubah, tulis tanggal efektif dan siapa yang menyetujuinya, lalu lakukan rekonsiliasi terbatas untuk memastikan dampaknya. Pola kerja ini memudahkan audit internal dan menjawab pertanyaan karyawan tanpa meminta mereka mengulang dokumen yang pernah disampaikan.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: