Panduan pencatatan kas usaha mikro dan kecil untuk membedakan penjualan, modal, pinjaman, biaya operasional, pembayaran utang, dan pengambilan oleh pemilik.
Buku kas dimulai dari pemisahan arus uang
Usaha kecil sering memulai pencatatan dengan menuliskan uang masuk dan keluar pada satu buku atau aplikasi. Langkah itu lebih baik daripada mengandalkan ingatan, tetapi satu daftar belum tentu menjelaskan apakah uang berasal dari penjualan, setoran modal, atau pinjaman. Demikian juga, uang keluar mungkin merupakan pembelian stok, biaya kerja, pelunasan utang, atau pengambilan pribadi pemilik. Ketika semuanya diberi label umum “pemasukan” dan “pengeluaran”, pemilik sulit mengetahui apakah kegiatan usaha menghasilkan kas dan berapa dana yang dapat digunakan dengan aman.
Bank Indonesia bersama Ikatan Akuntan Indonesia menerbitkan pedoman pencatatan transaksi keuangan untuk usaha mikro dan kecil. Salah satu pedoman teknis untuk usaha perorangan membedakan penerimaan dari kegiatan usaha, pemberi pinjaman, dan pemilik; pedoman juga memisahkan pengeluaran usaha dari pengeluaran pribadi serta pembayaran kepada pemberi pinjaman. Ini adalah titik awal yang berguna bagi pembukuan sederhana: catat bukan hanya jumlah, tetapi juga sumber atau tujuan arus dana. Pemilik badan usaha perlu menyesuaikan pencatatan dengan bentuk usaha dan standar akuntansi yang berlaku.
Buat rekening atau kas operasional yang terpisah dari keuangan rumah tangga bila memungkinkan. Jika pemilik menyetor uang untuk kebutuhan usaha, catat sebagai modal atau pinjaman pemilik sesuai sifat dan dokumennya, bukan sebagai omzet. Jika pemilik mengambil uang, catat secara khusus sebagai pengambilan atau distribusi yang sesuai struktur usaha. Pemisahan ini memudahkan melihat kemampuan usaha membayar pemasok, upah, sewa, dan kewajiban lain. Disiplin pemisahan juga mempercepat rekonsiliasi karena mutasi personal tidak tercampur dengan transaksi pelanggan.
Buat kategori yang menjawab pertanyaan pemilik
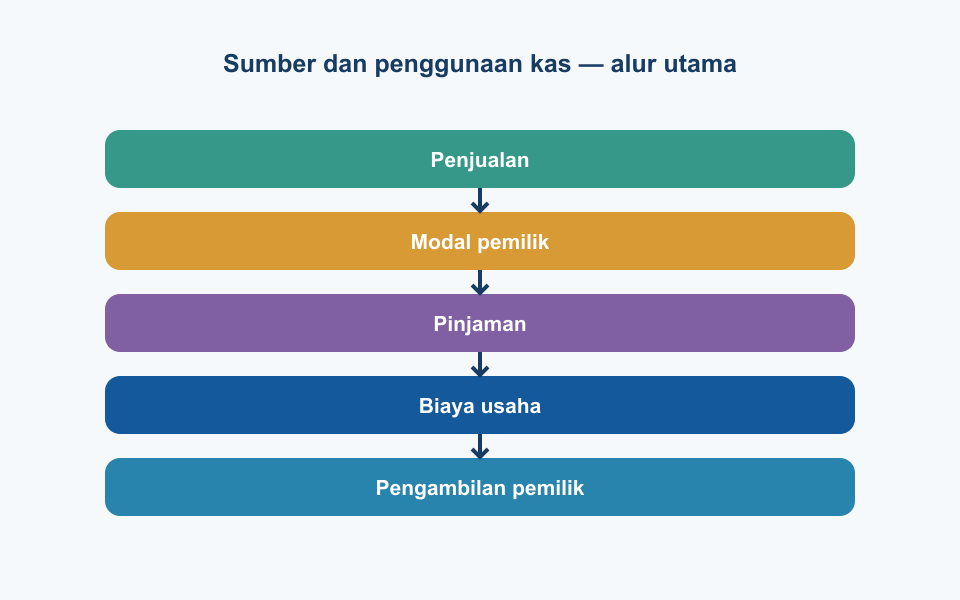
Kategori buku kas sebaiknya cukup ringkas untuk dipakai setiap hari. Contoh penerimaan: penjualan produk, pendapatan jasa, pelunasan piutang, setoran pemilik, pinjaman, dan penerimaan lain. Contoh pengeluaran: pembelian barang dagang atau bahan, upah, sewa, transportasi, bahan bakar, listrik, biaya layanan pembayaran, cicilan pinjaman, pembelian aset, dan pengambilan pemilik. Tidak semua penerimaan kas adalah pendapatan; pinjaman harus dibayar kembali dan modal berasal dari pemilik. Tidak semua kas keluar langsung menjadi beban periode itu; pembelian aset bisa memerlukan pencatatan terpisah.
Berikan setiap transaksi tanggal, uraian singkat, nominal, cara pembayaran, kategori, pihak terkait, nomor bukti, dan lokasi atau cabang bila ada. Untuk penjualan, simpan referensi transaksi atau rekap harian; untuk pembelian, tautkan faktur atau kuitansi. Jika terjadi transfer antar rekening usaha, catat sebagai perpindahan dana, bukan pemasukan baru dan pengeluaran usaha baru. Untuk transaksi campuran, pisahkan bagian bisnis dan personal dengan alasan yang dapat dipahami. Dengan catatan yang berulang, pemilik dapat menelusuri angka laporan kembali ke bukti sumber.
Tetapkan aturan waktu pengakuan agar staf tidak berganti-ganti cara. Buku kas merekam saat uang benar-benar diterima atau dibayarkan, tetapi laporan kinerja dan kewajiban akuntansi bisa mengikuti prinsip yang berbeda. Jangan mencampur catatan kas sederhana dengan laporan keuangan formal tanpa memahami perbedaannya. BI menyediakan pedoman umum, teknis, dan modul latihan berdasarkan sektor—termasuk jasa, perdagangan, dan usaha perorangan—sehingga pemilik dapat memilih materi yang paling cocok. Jika usaha membutuhkan laporan untuk bank, pajak, investor, atau badan hukum, mintalah tenaga akuntansi menilai kebutuhan pencatatannya.
Tutup kas dan rekonsiliasi secara berkala
Setiap akhir hari atau siklus kerja, cocokkan kas fisik dengan catatan penerimaan dan pengeluaran tunai. Lakukan hal serupa untuk rekening bank, dompet digital, dan saldo penyedia pembayaran sesuai laporan yang tersedia. Selisih perlu dicatat sebagai hal yang diperiksa, bukan disembunyikan dengan menambah angka penerimaan. Tanyakan apakah ada transaksi belum dimasukkan, pengembalian dana, biaya layanan, pembatalan, atau setoran yang belum masuk rekening. Pemeriksaan rutin membuat kesalahan kecil ditemukan ketika orang masih mengingat kejadiannya.
Pastikan penghitungan kas fisik dilakukan dan ditandatangani sesuai kebijakan, dengan pemisahan tugas yang wajar. Pada toko kecil, orang yang menerima uang mungkin sekaligus mencatat; pemilik dapat meninjau rekap dan bukti transaksi pada akhir hari. Untuk unit dengan beberapa pegawai, buat penanggung jawab kas, batas akses, dan prosedur serah terima. Jangan menganggap perbedaan selalu kecurangan. Kesalahan input, uang kembalian, transaksi yang gagal, atau waktu pemrosesan bank juga dapat menghasilkan selisih. Catat fakta, tindak lanjut, dan penyelesaian secara konsisten.
Gunakan ringkasan mingguan atau bulanan untuk menjawab pertanyaan praktis: berapa kas tersedia, biaya utama apa yang meningkat, kapan tagihan jatuh tempo, apakah pelanggan masih memiliki piutang, dan berapa uang yang telah diambil pemilik. Arus kas positif tidak otomatis berarti laba besar, karena pinjaman baru juga menambah saldo kas; laba belum tentu berarti uang sudah diterima jika penjualan dilakukan secara kredit. Pisahkan indikator tersebut agar keputusan belanja tidak bertumpu pada satu angka. Pemilik dapat menyiapkan skenario kas untuk masa ramai dan sepi dengan mengacu pada riwayat transaksi yang dicatat rapi.
Jadwalkan rekonsiliasi saldo kas dan bank secara teratur, misalnya harian untuk kasir dengan transaksi ramai dan mingguan untuk rekening kecil. Tetapkan tanggal batas sehingga transaksi yang belum dicatat tidak terus berpindah periode. Setiap selisih memiliki status: menunggu bukti, perlu klarifikasi, salah input yang dikoreksi, atau belum ditemukan penyebabnya. Hindari memaksa saldo menjadi sama melalui kategori “lain-lain”. Penyebab dan penyelesaian yang tertulis memberi pemilik dasar untuk memahami risiko dan menghindari kesalahan yang berulang.
Pemilik dapat membuat proyeksi kas beberapa pekan ke depan dari tagihan pemasok, upah, sewa, penerimaan yang diharapkan, dan kebutuhan stok. Proyeksi adalah perkiraan, jadi beri tanda untuk angka pasti dan angka yang masih asumsi. Bandingkan dengan saldo aktual setiap minggu dan perbarui jadwal pembayaran bila diperlukan. Pemisahan modal, pinjaman, dan uang usaha membuat ramalan tidak terlalu optimistis. Jangan menggunakan saldo kas sebagai satu-satunya indikator kesehatan: piutang, utang jatuh tempo, aset dan kewajiban lain juga dapat memengaruhi kemampuan usaha.
Pilih alat sesuai transaksi dan pertahankan jejak bukti
Lembar kerja cukup untuk tahap awal apabila kategori, akses, dan pencadangannya dijaga. Ketika transaksi bertambah, banyak kanal pembayaran dipakai, atau beberapa orang perlu mengakses data, sistem kas dapat mengurangi input berulang. Pilih alat berdasarkan alur yang benar-benar dibutuhkan: pencatatan penjualan, pembelian, layanan atau produk, pelaporan transaksi, dan pengelolaan kas. Pastikan pengguna memahami cara koreksi transaksi dan tahu dokumen apa yang tetap harus disimpan. Pergantian sistem perlu disertai rekonsiliasi saldo awal agar nilai yang dibawa ke aplikasi baru dapat ditelusuri.
Bank Indonesia menjelaskan bahwa pencatatan yang baik membantu usaha mikro dan kecil menyusun informasi keuangan serta dapat mendukung analisis pembiayaan. Namun, sebuah aplikasi tidak menjamin pinjaman atau keputusan bank; mutu data, kondisi usaha, dan kebijakan lembaga tetap berpengaruh. Simpan salinan cadangan, batasi akun berdasarkan peran, dan hindari berbagi kata sandi. Tentukan siapa yang boleh mengubah kategori atau menghapus transaksi, serta minta alasan untuk koreksi. Jika ada transaksi yang telah disetujui, jejak perubahan membantu pemilik menjelaskan bagaimana angka akhir terbentuk.
Halaman resmi [Aplikasi Kas Kantor Kita](https://www.kantorkita.co.id/aplikasi-kas.html) menyatakan fitur untuk mengelola data barang atau jasa, transaksi penjualan dan pembelian, serta melihat laporan transaksi, pendapatan, dan laba rugi. Lihat juga [beranda Kantor Kita](https://www.kantorkita.co.id/) untuk informasi solusi perkantoran lainnya. Pemilik perlu memeriksa kesesuaian paket dan alur kerja sebelum memilih perangkat. Buku kas yang terawat memberi gambaran lebih dapat dipercaya kepada pemilik, membantu percakapan dengan tenaga pembukuan, dan membuat rencana penggunaan dana tidak bergantung pada ingatan semata.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: