
Siapkan data PPh 21 akhir tahun lebih awal: tetapkan masa terakhir, cocokkan penghasilan, dan siapkan kertas kerja serta bukti potong.
Mulai sebelum tutup tahun
Pertengahan November adalah waktu yang masuk akal untuk meninjau kesiapan payroll akhir tahun. Bukan karena kewajiban harus selesai sekarang, melainkan karena data masa terakhir sulit diperiksa jika catatan setahun dikumpulkan pada minggu terakhir. Rekonsiliasi PPh 21 melibatkan pemilik berbeda: HR mencatat status kerja, payroll menyimpan penghasilan, keuangan menangani pembayaran, dan petugas pajak menyiapkan pelaporan.
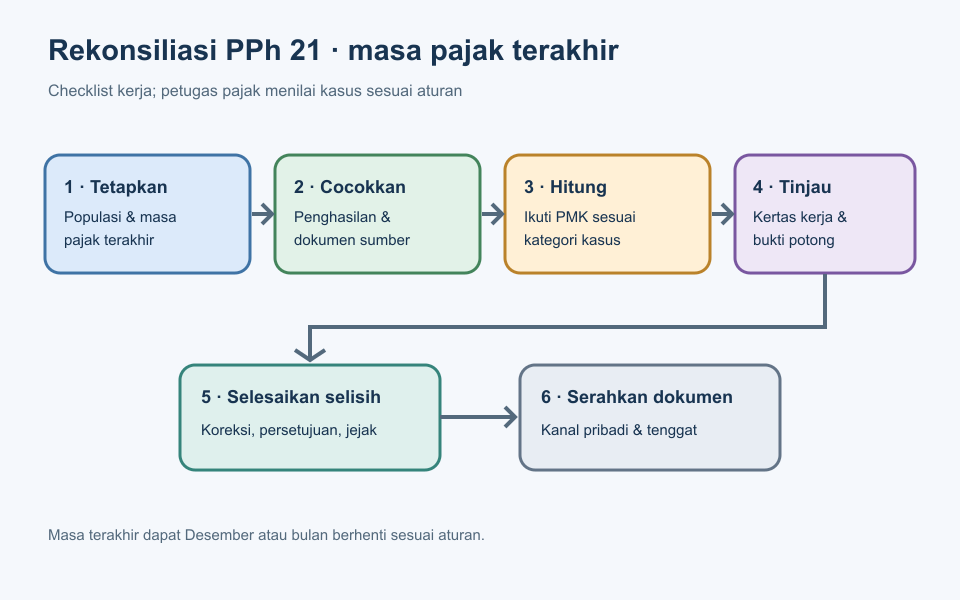
PMK Nomor 168 Tahun 2023 membedakan pemotongan pada masa selain masa terakhir dari penghitungan kembali pada masa pajak terakhir. Bagi pegawai tetap yang bekerja sampai akhir tahun, Desember menjadi masa terakhir; jika pegawai berhenti sebelumnya, bulan berhenti dapat menjadi masa terakhir. Karena itu jangan mengasumsikan semua pegawai masuk kelompok Desember.
Tetapkan lingkup: siapa masuk populasi, periode, pemilik sumber, batas perubahan, dan penyetuju. Jangan mengubah rumus atau tarif dari ringkasan lama. Baca aturan dan status pegawai dari sumber resmi berlaku, lalu minta petugas pajak kompeten meninjau hasil.
Tetapkan populasi dan masa pajak terakhir
Ambil daftar penerima penghasilan dari payroll, lalu cocokkan dengan catatan HR tentang tanggal mulai dan berakhir, status, serta pembayaran tertunda. Tujuannya menentukan siapa perlu dihitung kembali pada masa terakhir, bukan menetapkan SPT pribadi pegawai. Kasus lintas entitas, penghasilan khusus, atau data tidak lengkap perlu ditinjau petugas pajak.
Buat kelompok untuk pegawai tetap yang diperkirakan bekerja sampai akhir tahun serta pegawai dengan status berakhir lebih awal. Tandai tanggal efektif atau komponen belum lengkap. Jangan mengisi kekosongan dengan dugaan. Beri pemilik dan tenggat, lalu tetapkan populasi final setelah perubahan diverifikasi melalui dokumen HR sah.
Masa pajak terakhir bukan bulan kalender yang sama bagi semua orang. Ini penting saat pegawai keluar, pensiun, pindah entitas, atau status berubah. Buat matriks kasus untuk menunjukkan yang perlu telaah khusus. Bila sistem berbeda dari dokumen sah, lakukan validasi dan klarifikasi sebelum menerbitkan bukti potong.
Cocokkan penghasilan dengan sumber
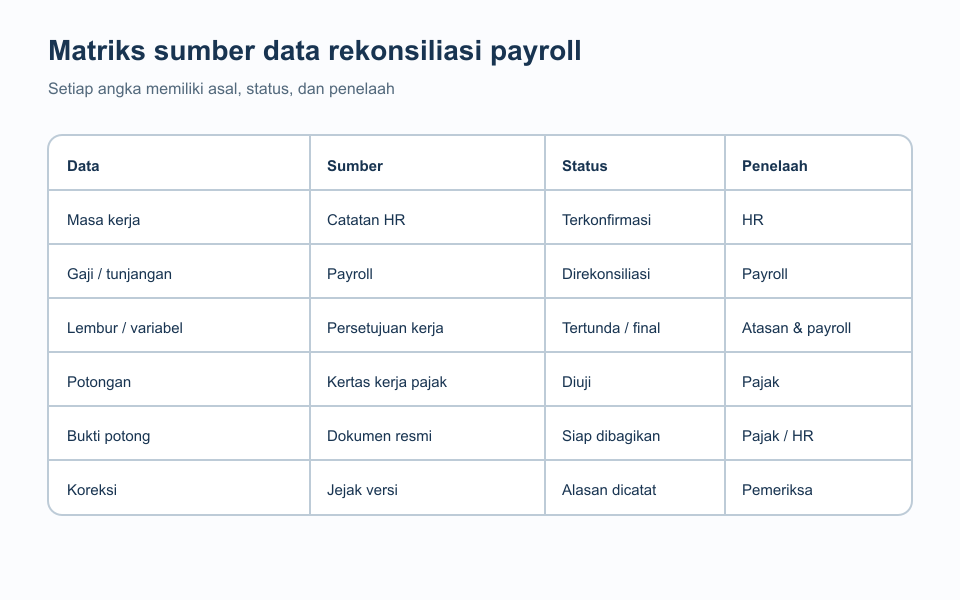
Periksa gaji, tunjangan, pembayaran variabel, insentif, bonus, lembur, rapel, natura bila relevan, dan koreksi. Klasifikasikan tiap komponen menurut aturan, bukan asumsi. Angka harus dapat ditelusuri ke transaksi payroll disetujui, surat perubahan, catatan hadir, atau bukti pembayaran yang sah.
Absensi dan lembur kerap berada di sistem berbeda. Jika catatan hadir menjadi input penghasilan, cocokkan periode, persetujuan lembur, tarif, dan waktu pembayaran dengan payroll. Jangan menyalin seluruh riwayat absensi bila yang dibutuhkan hanya total terverifikasi serta referensi audit. Mengurangi salinan membatasi versi ganda dan data personal.
Buat tabel per pegawai yang mencatat periode, komponen, nilai sumber, nilai payroll, selisih, alasan, bukti, dan penelaah. Pisahkan perubahan final dari yang menunggu persetujuan. Jika angka berubah setelah draf, simpan versi sebelum dan sesudah dengan alasan. Jangan menimpa nilai lama tanpa jejak.
Bangun kertas kerja yang mudah ditinjau
PMK 168/2023 mewajibkan pemotong membuat dan menyimpan kertas kerja penghitungan untuk setiap penerima. Gunakan struktur populasi, sumber komponen, rekap masa, status masa terakhir, hasil pemeriksaan, persetujuan, dan dokumen final. Batasi akses karena isinya identitas serta penghasilan. Beri nama konsisten, tanggal, dan pemilik agar petugas menemukan versi benar.
Alur telaah sebaiknya memisahkan pembuat dan pemeriksa. Pembuat mengumpulkan serta menghitung; pemeriksa meninjau populasi, total, perubahan, pengecualian; pejabat berwenang menyetujui bukti potong. Organisasi kecil mungkin tidak memiliki tiga orang tetapi perlu mencatat peran dan kontrol pengganti. Pastikan versi akhir tidak tertukar dengan draf.
Buat daftar pengecualian, bukan hanya total: bulan tanpa pembayaran, lembur belum disetujui, koreksi masa terdahulu, atau perubahan status. Tiap item memiliki keputusan, bukti, tenggat, dan pemilik. Rapat penutupan dapat fokus pada masalah belum selesai daripada mengulang seluruh daftar pegawai.
Uji masa terakhir dan bukti potong
Untuk pegawai tetap, PMK membedakan tarif efektif bulanan pada masa selain terakhir dari penghitungan kembali setahun atau bagian tahun pada masa terakhir. Pajak masa terakhir memperhitungkan potongan sebelumnya sesuai aturan. Jangan menerapkan uraian umum tanpa memeriksa kategori, status, dan lampiran yang cocok. Materi DJP menjelaskan konsep, sedangkan hasil individu membutuhkan data serta aturan tepat.
Bandingkan pajak yang telah dipotong dengan hasil masa terakhir. Jika ada kelebihan, PMK mengatur pengembalian kepada pegawai tetap atau pensiunan beserta bukti potong paling lambat akhir bulan berikutnya, dengan pengecualian tertentu. Catat sumber angka, tanggal, penyetuju, cara pengembalian, dan bukti dokumen diterima. Jangan menyamakan pengembalian dengan proses SPT karyawan.
DJP mengingatkan pekerja memakai informasi tertentu pada 1721-A1 atau A2 untuk bagian SPT sesuai kondisi. Sebelum menerbitkan, cocokkan identitas, periode, penghasilan, dasar hitung, pajak, dan bidang lain dengan catatan resmi. Sediakan jalur koreksi dan jangan minta pekerja mengunggah dokumen pajak pribadi ke grup umum.
Komunikasikan perubahan dengan jelas dan privat
Pengumuman menjelaskan jadwal dokumen, narahubung, data yang perlu dikonfirmasi, dan cara penggunaannya. Jangan menjanjikan nominal final sebelum ditelaah. Jika potongan berbeda dari bulan biasa, jelaskan masa terakhir dapat melibatkan penghitungan kembali penghasilan setahun atau bagian tahun. Penjelasan mengurangi kecemasan tanpa menggantikan konsultasi dengan payroll.
Bedakan slip gaji, bukti potong, dan bukti transfer. Slip menunjukkan rincian penghasilan dan potongan periode; bukti potong mengikuti format pajak; laporan bank mengonfirmasi pembayaran. Karyawan yang melihat angka berbeda perlu tahu dokumen sumber bagi tiap pertanyaan. Distribusi digital sebaiknya per orang dan sesuai retensi, bukan folder terbuka.
Fitur di halaman Aplikasi Absensi dan Gaji Kantor Kita dapat menjadi bahan evaluasi untuk mengelola sumber payroll dan slip. Jangan menganggap perangkat lunak menggantikan telaah pajak atau mencakup semua situasi. Konfirmasikan fitur, konfigurasi, dan batas sistem sebelum memasukkannya ke prosedur.
Tutup pekerjaan bertahap dan simpan keputusan
Gunakan kalender mundur: kapan data tersedia, batas komponen variabel, validasi status kerja, telaah, dan persetujuan. Sisakan waktu memperbaiki sumber terlambat dan memeriksa pembayaran masa terakhir. Kalender internal bukan tenggat hukum; ia membantu kewajiban resmi selesai tanpa bergantung pada hari terakhir.
Sesudah proses, simpan kertas kerja, bukti potong, catatan pengembalian, koreksi, dan persetujuan sesuai retensi serta akses. Hindari mengirim dokumen pajak di grup umum. Batasi akses penyedia pada tujuan kerja, hapus salinan sementara saat tidak diperlukan, dan pastikan versi final tersedia bagi petugas berwenang.
Setelah penutupan, tinjau ketepatan waktu data dan apakah masalah berasal dari absensi, status, komponen, atau pajak. Tetapkan kontrol untuk tahun berikut. Jika aturan berubah, revisi prosedur setelah membaca sumber resmi terbaru dan meminta telaah tenaga pajak; jangan memakai panduan lama otomatis.
Sebelum rekonsiliasi berjalan, sepakati tanggal potong data internal untuk tiap masukan. Tanggal tersebut tidak menggantikan masa pajak yang diatur peraturan; fungsinya memberi waktu bagi HR, pemilik lembur, serta keuangan untuk memastikan transaksi telah disetujui. Bila masih ada pembayaran yang tidak masuk dalam batas tersebut, catat sebagai pengecualian dan minta petugas pajak menentukan perlakuan yang sesuai, alih-alih menambahkan angka secara manual tanpa jejak.
Untuk perpindahan data antarsistem, cocokkan bukan hanya jumlah total tetapi juga identitas periode dan unit. Ekspor yang menyatukan dua cabang dapat tampak benar secara agregat sementara nilai seorang pegawai salah terpasang. Lakukan pemeriksaan sampel terarah pada perubahan gaji, pekerja baru, pekerja berhenti, dan komponen variabel. Jika ada koreksi, simpan alasan dan siapa yang menyetujui. Jangan memindahkan dokumen pajak ke perangkat pribadi hanya demi menyelesaikan pemeriksaan lebih cepat.
Siapkan prosedur bila pekerja menyampaikan bahwa angka pada bukti potong tidak sesuai. Minta ia menyebut bagian yang perlu dicek melalui kanal privat, lalu cocokkan dengan kertas kerja dan sumber payroll sebelum memberi jawaban. Jangan mengubah angka hanya berdasarkan tangkapan layar tanpa memverifikasi sumber, tetapi jangan pula mengabaikan laporan karena total agregat perusahaan cocok. Tetapkan waktu respons dan pemilik eskalasi sehingga pertanyaan tidak hilang di antara HR, keuangan, dan penyedia payroll.
Pada akhir proses, buat ringkasan penutupan tanpa menyalin rincian penghasilan ke laporan luas. Ringkasan dapat menyebut jumlah berkas yang selesai, jumlah pengecualian terbuka, status bukti potong, dan pemilik tindak lanjut. Simpan angka individual hanya dalam kertas kerja berakses terbatas. Cara pelaporan ini memungkinkan pimpinan memantau penyelesaian dan risiko proses tanpa menerima data pribadi yang tidak diperlukan untuk mengambil keputusan.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: