
Bedakan makanan yang disediakan perusahaan, kupon untuk pekerja yang bertugas di luar, penggantian biaya, dan tunjangan tunai agar kebijakan makan serta pencatatan payroll tidak salah klasifikasi.
Satu istilah tunjangan makan dapat berarti beberapa bentuk
Perusahaan memakai istilah tunjangan makan untuk sejumlah hal: makanan disediakan di tempat kerja, kupon yang dapat ditukar dengan makanan, bahan pangan, penggantian bon saat pekerja bertugas di luar, atau uang tetap yang dibayar bersama gaji. Meski tujuannya sama-sama membantu makan, bentuk pemberian dan dasar pencatatannya berbeda. HR dan payroll perlu mengidentifikasi apa yang benar-benar diterima pekerja sebelum memilih kode dan perlakuan pajaknya.
PMK Nomor 66 Tahun 2023 membahas perlakuan PPh atas natura dan kenikmatan, termasuk makanan dan kupon tertentu. PMK Nomor 168 Tahun 2023 mengatur pemotongan PPh Pasal 21 atas penghasilan pekerjaan, termasuk berbagai tunjangan. Artikel ini memberi kerangka administrasi, bukan pengganti perhitungan pajak seluruh pekerja atau pendapat pajak untuk kasus tertentu.
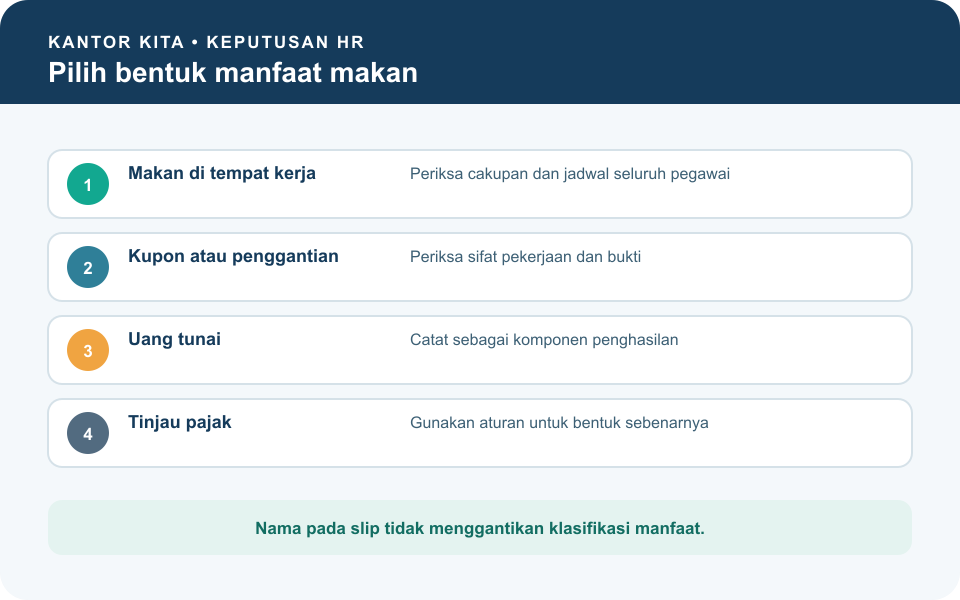
Mulailah dengan mencatat jenis manfaat, siapa yang memenuhi syarat, kapan diterima, apakah bentuknya uang atau fasilitas, dan bukti yang tersedia. Jangan menyimpulkan perlakuan pajak hanya dari nama yang tertulis di slip gaji. Item bernama “kupon makan” tidak memenuhi definisi kupon apabila yang ditransfer sebenarnya uang tanpa batasan penggunaan.
Pilih skema sesuai pola kerja dan akses karyawan
Jika perusahaan menyediakan makanan di lokasi kerja, tetapkan jam layanan, cakupan shift, proses untuk pekerja yang tidak berada di kantor, dan penanganan hari libur. PMK 66/2023 menyebut makanan atau minuman yang disediakan di tempat kerja bagi seluruh pegawai sebagai salah satu bentuk dengan perlakuan khusus sesuai ketentuan. Cakupan seluruh pegawai perlu diterjemahkan ke jadwal operasional yang masuk akal, bukan fasilitas yang hanya bisa digunakan pekerja shift tertentu tanpa kebijakan alternatif.
Kupon makanan dapat relevan bagi pekerja yang karena sifat pekerjaan tidak dapat memakai makanan di tempat kerja; peraturan memberi contoh pekerja pemasaran, transportasi, dan tugas luar lainnya. Atur cara memperoleh kupon atau mengajukan penggantian biaya yang dibayar dahulu oleh pekerja, bukti transaksi, tenggat, dan penanganan bon yang tidak lengkap. Pastikan bentuknya benar-benar sesuai, bukan mengubah label uang tunai menjadi kupon.
Tunjangan dalam uang bisa menjadi pilihan perusahaan yang memberi fleksibilitas. Tetapkan apakah nilainya tetap per bulan, per hari kerja, atau ditentukan oleh keadaan tugas. Jelaskan kapan manfaat dimulai, bagaimana cuti dan perjalanan dinas diperlakukan, serta bagaimana perubahan jadwal memengaruhi nilai. Jangan mengubah pengurangan secara retrospektif tanpa kebijakan dan pemberitahuan yang jelas.
Uji skema pada pekerja kantor, staf outlet, pengemudi, teknisi lapangan, pekerja malam, serta pegawai yang berpindah lokasi. Tanyakan apakah manfaat bisa digunakan, apakah nominal dan dokumen wajar, dan apakah pengajuan terlalu membebani. Keputusan untuk kelompok tertentu sebaiknya mencerminkan sifat pekerjaan dan aturan yang dirujuk, bukan asumsi bahwa semua pekerja menjalani jam atau akses fasilitas yang sama.
Pahami batas pajak kupon dan makanan dalam bentuk natura
PMK 66/2023 menyebut beberapa bentuk makanan bagi seluruh pegawai, termasuk makanan di tempat kerja, kupon bagi pekerja yang tidak dapat memanfaatkan fasilitas karena pekerjaannya, serta bahan makanan atau minuman bagi seluruh pegawai dengan batasan tertentu. Persyaratan tiap bentuk tidak boleh dicampur. HR harus memeriksa siapa penerima, lokasi pemberian, serta apakah instrumen benar-benar digunakan untuk makanan atau minuman.
Kupon makanan bagi pekerja yang tidak dapat memakai fasilitas kantor dikecualikan dari objek PPh sepanjang nilainya tidak melebihi Rp2.000.000 per pekerja per bulan atau nilai biaya penyediaan makan di tempat kerja per pekerja jika nilai pembanding itu lebih tinggi. Selisih di atas pembanding dapat menjadi objek PPh menurut pasal yang sama. Fungsi pajak sebaiknya memeriksa nilai dan data per bulan, bukan mengambil angka agregat seluruh organisasi.
PMK mendefinisikan kupon sebagai alat transaksi bukan uang yang bisa ditukar dengan makanan atau minuman. Peraturan juga mencakup penggantian biaya pembelian makanan yang terlebih dulu ditanggung pekerja dalam kelompok pekerjaan yang sesuai. Dengan demikian, bentuk pembayaran, pekerjaan penerima, bukti, dan pembatasan penggunaan perlu dinilai bersama. Klaim reimbursement yang tidak memiliki konteks perjalanan atau tugas perlu diperiksa sebelum diperlakukan seperti kupon yang memenuhi syarat.
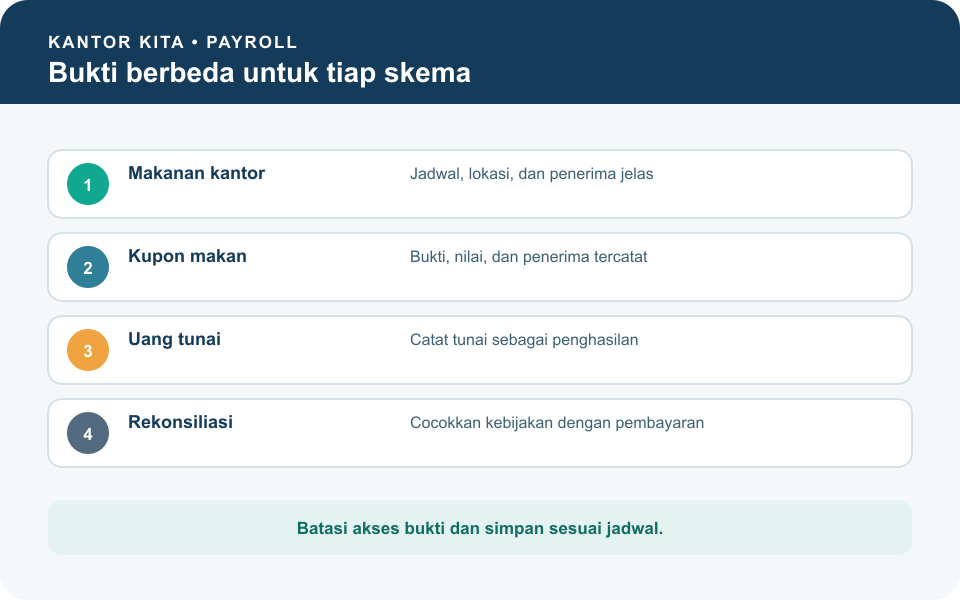
Makanan yang disediakan bagi pegawai di tempat kerja berbeda dari bahan makanan dengan batas nilai tertentu dan dari kupon. Jangan menerapkan batas kupon ke seluruh jenis fasilitas makan tanpa membaca pasal yang relevan. Apabila perusahaan menyediakan fasilitas untuk seluruh pegawai, simpan bukti cakupan dan jadwalnya; apabila menggunakan kupon, simpan catatan penerima, nilai, jenis kupon, dan perbandingan nilai yang diperlukan.
Bedakan uang tunai dan penggantian bon pada payroll
Apabila perusahaan membayar uang tunai bersama gaji, jangan otomatis menerapkan pengecualian yang berlaku bagi makanan di lokasi kerja atau kupon. PMK 168/2023 mencantumkan berbagai tunjangan dan penghasilan teratur pegawai sebagai penghasilan yang dipotong PPh Pasal 21 sesuai ketentuan. Tim pajak perlu menilai bentuk tunai, status penerima, total penghasilan, masa pajak, dan pengecualian yang mungkin berlaku sebelum menetapkan hasil.
Penggantian bon makan berbeda dari tunjangan tetap apabila ia merupakan pembayaran balik atas pengeluaran kerja yang memenuhi syarat. Definisikan siapa yang dapat mengajukan, situasi tugas yang memenuhi syarat, waktu pengajuan, nilai yang dapat diganti, dan pemeriksaan bukti. Jangan menolak setiap bon karena karyawan lupa mengisi satu kolom kecil bila fakta tugas bisa diverifikasi, tetapi jangan juga meluluskan klaim tanpa dasar dan kontrol.
Gunakan kode payroll yang memisahkan fasilitas makan, kupon, penggantian biaya, dan tunjangan uang bila perlakuan akuntansi dan pajaknya berbeda. Deskripsi pada slip harus membantu pekerja memahami apa yang dibayar. Saat ada perubahan skema, tetapkan tanggal mulai, jelaskan cara menghitung masa transisi, dan uji dampak pada pajak serta biaya perusahaan sebelum nilai baru diproses.
Hubungkan data kehadiran dengan manfaat tanpa membuat potongan otomatis
Jika kebijakan menentukan uang makan menurut hari kehadiran, HR perlu mendefinisikan sumber data dan aturan pengecualian sebelum periode dimulai. Presensi dapat menjadi salah satu input jumlah hari, tetapi tidak dengan sendirinya menetapkan apakah manfaat merupakan kupon, natura, penggantian bon, atau tunjangan tunai. Klasifikasi mengikuti bentuk dan syarat pemberian yang sesungguhnya, sedangkan data kehadiran membantu menerapkan rumus internal.
Tentukan apa yang terjadi ketika presensi terlambat disetujui, pekerja sedang dinas luar, shift berubah, atau fasilitas makan kantor tidak tersedia. Buat proses koreksi dengan tanggal penutupan dan petugas yang dapat menyetujui perubahan. Jangan memakai satu potongan otomatis untuk semua kasus; ketidakhadiran tercatat, perjalanan dinas, dan pekerja yang tidak mendapat akses fasilitas adalah situasi berbeda.
Simpan bukti yang sesuai tanpa mengumpulkan data berlebih. Sebagian kasus memerlukan daftar penerima kupon dan nilai bulanan; sebagian lain hanya memerlukan catatan jadwal layanan atau persetujuan penggantian. Batasi akses pada fungsi yang mengelola payroll dan pajak, tetapkan masa simpan, dan jelaskan kepada pekerja bagaimana data digunakan. Rekonsiliasi harus mendukung hak serta kewajiban, bukan menjadi pemantauan kebiasaan makan.
Tinjau contoh dan jelaskan kebijakan kepada pekerja
Contoh pertama: kantor menyediakan makan siang yang dapat diambil semua pegawai selama jam kerja. HR mencatat jadwal layanan, cakupan shift, jumlah penerima, dan alternatif saat pekerja sedang bertugas di luar. Fungsi payroll dan pajak memeriksa perlakuan yang sesuai. Perusahaan tidak menuliskan manfaat sebagai transfer tunai jika karyawan tidak menerima uang.
Contoh kedua: teknisi lapangan tidak dapat kembali ke kantor saat waktu makan. Perusahaan mempertimbangkan kupon atau penggantian biaya berdasarkan bukti dan aturan. Kebijakan menetapkan siapa yang memenuhi syarat berdasarkan sifat pekerjaan, cara pembelian, batas atau pembanding nilai, dan proses ketika bon tidak lengkap. Payroll harus memastikan praktik aktual tidak berubah menjadi transfer bebas tanpa karakteristik kupon.
Contoh ketiga: seluruh pegawai menerima uang makan tetap melalui slip gaji. Perusahaan mencatatnya sebagai tunjangan uang dan meminta tim pajak menguji perlakuan PPh 21. HR menjelaskan syarat pembayaran, payroll menampilkan rinciannya, dan pekerja menerima informasi yang jelas tentang koreksi. Nama “uang makan” sendiri tidak cukup untuk menyimpulkan pengecualian pajak.
Halaman resmi Kantor Kita menjelaskan bahwa pencatatan absensi terhubung dengan payroll serta fitur penghitungan tunjangan dan PPh 21. Perusahaan dapat menilai apakah alur administrasi itu sesuai kebutuhannya, lalu menguji konfigurasi dengan data contoh sebelum dipakai pada penggajian nyata. Aturan bentuk manfaat dan pajak tetap perlu ditetapkan serta diperiksa oleh HR, payroll, dan fungsi pajak.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda:
- Kantor Kita — solusi administrasi dan aplikasi perkantoran
- Aplikasi absensi dan penggajian karyawan Kantor Kita