
Pahami ruang lingkup aturan uang servis untuk hotel dan restoran di hotel, pisahkan pencatatannya dari operasional, umumkan pengelolaan bulanan, dan siapkan pembagian yang dapat diperiksa pekerja.
Pastikan transaksi benar-benar termasuk uang servis
Istilah uang servis, tip, dan biaya layanan sering dipakai bergantian di kasir, padahal pencatatannya dapat berbeda. Permenaker Nomor 7 Tahun 2016 mendefinisikan uang servis sebagai tambahan dari tarif yang telah ditetapkan untuk jasa pelayanan pada usaha hotel dan restoran di hotel. Aturan itu secara spesifik menjelaskan konteks usaha tersebut; jangan menganggap semua tip sukarela atau biaya layanan di setiap jenis usaha otomatis mengikuti mekanisme yang sama.
Sebelum membuat rumus pembagian, petakan bagaimana pungutan muncul pada tagihan, transaksi mana yang dikenai, dan bagaimana uang diterima. Bedakan service charge yang tercantum pada bill, tip sukarela, pajak, diskon, refund, dan pembatalan. Satu label pada POS tidak cukup untuk menentukan klasifikasi. Cocokkan kontrak, informasi pada tagihan, kebijakan perusahaan, serta peraturan yang relevan sebelum menetapkan kode.
Permenaker menyebut uang servis sebagai pendapatan nonupah. Pembayaran kepada pekerja tetap memerlukan pencatatan payroll dan penanganan pajak yang tertib. HR, finance, payroll, operasional, serta perwakilan pekerja sebaiknya menyepakati definisi transaksi, pemilik data, jadwal pengumuman, dan cara menyelesaikan selisih sebelum transaksi masuk agar hasil tidak bergantung pada tafsir satu petugas.
Pisahkan pengumpulan dari uang operasional
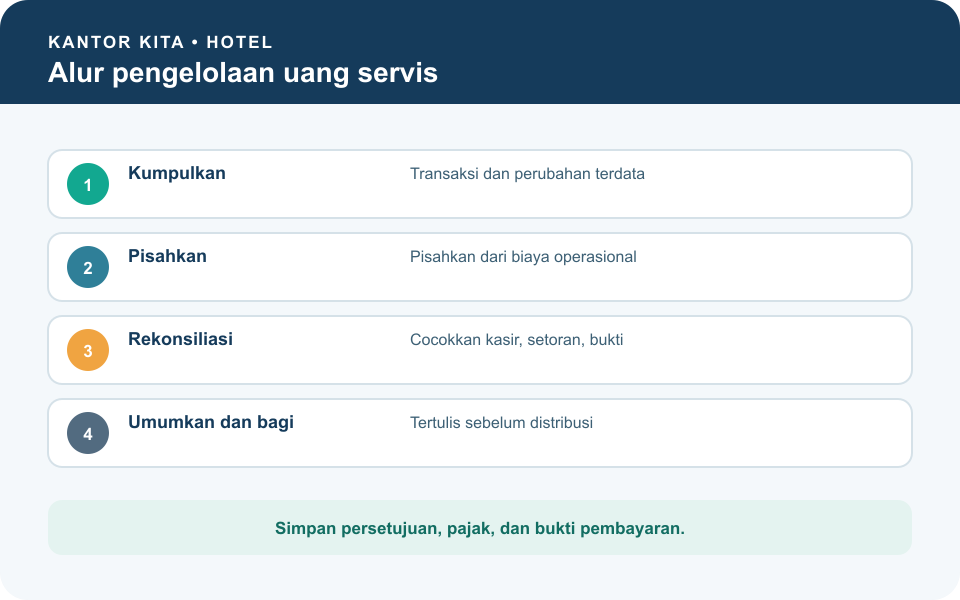
Pengumpulan serta pengelolaan uang servis sebelum dibagikan dilakukan pengusaha, dan pengelolaannya harus terpisah dari operasional perusahaan. Dalam praktik, pemisahan membuat petugas dapat menelusuri saldo awal, pungutan per transaksi, refund, koreksi, penggunaan yang diperbolehkan, sisa untuk distribusi, dan pembayaran kepada pekerja tanpa mencampurkannya ke saldo operasional hotel.
Gunakan kode transaksi yang konsisten di kasir dan rekonsiliasi. Catat tanggal, outlet, nomor transaksi, nilai servis, status refund, dan sumber data. Beri akses edit kepada sedikit orang; pembatalan transaksi perlu menyertakan alasan dan bukti. Cocokkan laporan POS, setoran pembayaran, dan akun pencatatan secara berkala agar selisih ditemukan sebelum proses distribusi bulanan.
Jangan memakai saldo service charge sebagai dana talangan untuk menutup kekurangan kas harian. Bila ada koreksi transaksi, dokumentasikan apakah koreksi itu benar-benar mengubah jumlah yang terkumpul dan minta pemeriksaan kedua. Pemisahan bukan sekadar membuat akun buku besar terpisah; perusahaan perlu memastikan alur persetujuan juga tidak mengizinkan dana digunakan untuk tujuan yang tidak ditentukan.
Dokumentasikan alokasi risiko, peningkatan kualitas, dan distribusi
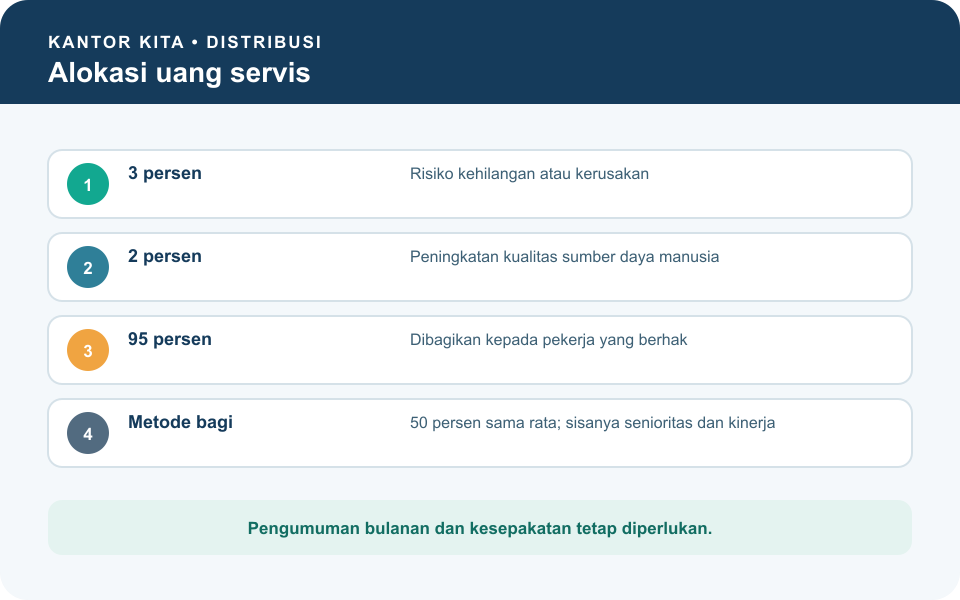
Permenaker 7/2016 menetapkan rincian penggunaan uang servis: 3 persen untuk penggantian risiko kehilangan atau kerusakan, 2 persen untuk peningkatan kualitas sumber daya manusia, dan 95 persen untuk dibagikan kepada pekerja. Jenis perlengkapan yang terkait risiko kehilangan atau kerusakan ditentukan pengusaha bersama pekerja atau serikat. Kegiatan peningkatan kualitas juga ditentukan secara bersama.
Untuk penggunaan risiko, simpan laporan kejadian, identitas perlengkapan yang terkait pelayanan kepada tamu, pemeriksaan penyebab, dan persetujuan pengeluaran. Untuk kegiatan peningkatan kualitas, catat tujuan, peserta, materi, biaya, dan bukti pelaksanaan. Data ini membantu pekerja melihat bagaimana bagian yang tidak langsung dibagikan digunakan untuk kegiatan yang diperbolehkan, bukan untuk menutup biaya umum yang tidak terkait.
Jika porsi untuk risiko atau peningkatan kualitas tidak habis digunakan, peraturan memberi ruang bagi pengusaha dan pekerja untuk menyepakati penggunaan sisa persentase sesuai kelompok penggunaan yang diatur. Hindari memindahkan saldo secara sepihak pada akhir bulan. Buat usulan tertulis, tampilkan nilai saldo dan penggunaan, minta kesepakatan dari para pihak yang tepat, dan simpan tanggal serta dokumen keputusan.
Untuk porsi pekerja, lakukan rekonsiliasi matematis yang bisa diulang: jumlah terkumpul dikurangi penggunaan yang disetujui menghasilkan saldo yang akan dibagi. Setiap nilai harus terhubung ke bukti sumber. Jangan langsung menganggap jumlah itu sebagai tip individual berdasarkan siapa yang melayani tamu; mekanisme yang digunakan harus mengikuti ketentuan pembagian dan kesepakatan perusahaan.
Umumkan dan bagikan pada kalender yang dapat diprediksi
Pengusaha wajib mengumumkan hasil pengumpulan dan pengelolaan kepada pekerja secara tertulis setiap bulan sebelum uang servis dibagikan. Pengumuman sebaiknya menunjukkan total terkumpul, penggunaan untuk tujuan yang diatur, saldo yang dibagikan, dan tanggal pembayaran. Jangan hanya menampilkan total akhir tanpa penjelasan perubahan akibat refund atau koreksi.
Hasil pengumpulan selama satu bulan kalender setelah pengurangan penggunaan yang diperbolehkan harus dibagikan kepada pekerja yang berhak paling lambat satu bulan kalender berikutnya. Pembagian mengikuti kesepakatan pengusaha dan pekerja. Aturan menetapkan prinsip pemerataan dan pelayanan prima: 50 persen dibagi sama besar, sementara sisanya berdasarkan senioritas dan kinerja. Definisikan indikator sebelum periode berjalan.
Lampirkan cara menghitung senioritas, periode kinerja, pekerja yang bergabung atau keluar di tengah bulan, rotasi unit, dan kondisi kerja yang tidak penuh. Peraturan menyebut pekerja yang mengalami pemutusan hubungan kerja sebelum pembagian berhak mendapat hitungan proporsional. Peraturan juga mencakup pekerja dari perusahaan penerima sebagian pelaksanaan pekerjaan yang bekerja pada usaha hotel atau restoran di hotel.
Tangani pajak dan slip pekerja dengan cermat
Permenaker 7/2016 menyebut pajak penghasilan atas uang servis yang diterima individu ditanggung pekerja yang bersangkutan. Pemotongan dilakukan pengusaha saat pembagian, dan bukti setoran pajak diberikan kepada pekerja sesuai ketentuan. Payroll perlu menerima daftar penerima, nilai bruto, periode, dasar pembagian, dan informasi pajak yang diperlukan agar potongan serta bukti dapat dikaitkan dengan transaksi.
Jangan menyamakan uang servis dengan gaji pokok atau menggunakannya sebagai pengganti komponen upah yang wajib dibayarkan. Aturan pelayanan menyebutnya pendapatan nonupah, sementara pemotongan pajak memiliki kerangka tersendiri. Petugas pajak perlu memeriksa karakter penghasilan, status penerima, dan aturan yang berlaku sebelum memilih kode pemotongan. Jangan mengandalkan label yang kebetulan tersedia pada sistem payroll.
Rincian pembayaran sebaiknya mudah dipahami: periode pelayanan, jumlah sebelum pembagian, porsi pekerja, dasar distribusi, dan pajak yang dipotong. Pekerja memerlukan jalur privat untuk meminta klarifikasi, sementara data pelanggan tetap dilindungi. Bila muncul selisih, berikan nomor penanganan dan tenggat penyelesaian agar pertanyaan tidak hilang di percakapan informal.
Lakukan pengawasan bersama dan evaluasi setiap siklus
Peraturan menetapkan pengawasan internal terhadap pengelolaan serta penggunaan uang servis dilakukan oleh wakil pengusaha dan wakil pekerja yang ditunjuk. Tetapkan siapa wakilnya, jenis data yang boleh diperiksa, bagaimana sampel transaksi dipilih, dan bagaimana temuan dicatat. Pengawasan melengkapi tanggung jawab pemilik proses; ia tidak menggantikan persetujuan transaksi atau penyimpanan bukti.
Uji transaksi dengan menelusuri satu tagihan ke laporan POS, setoran, pencatatan terpisah, alokasi, pengumuman, pajak, dan transfer. Lakukan uji sebaliknya dari satu pembayaran pekerja kembali ke daftar penerima dan sumber data. Periksa apakah pembagian sama besar dan bagian berbasis senioritas serta kinerja mengikuti dokumen kesepakatan secara konsisten.
Halaman produk Kantor Kita menjelaskan fitur absensi, payroll, penghitungan tunjangan dan PPh 21. Informasi itu dapat menjadi awal untuk menilai kebutuhan pencatatan karyawan, tetapi tidak menyatakan ada fitur khusus pembagian uang servis hotel. Jangan mengklaim otomatisasi yang belum dijelaskan; perusahaan perlu memetakan alur service charge secara terpisah, kemudian memastikan catatan payroll dan pajaknya telah diperiksa HR dan finance.
Apabila hotel menggunakan pekerja dari perusahaan penerima sebagian pelaksanaan pekerjaan, cocokkan daftar pekerja yang berhak dengan data penempatan yang berlaku pada bulan tersebut. Jangan menyamakan pekerja vendor yang bekerja di area layanan dengan staf hotel tanpa memeriksa hubungan kerja dan bukti penempatan; aturan secara tegas memasukkan pekerja dari perusahaan penerima sebagian pelaksanaan pekerjaan dalam ruang lingkup hak uang servis. Minta vendor dan pengelola hotel menyelesaikan beda data sebelum nilai distribusi ditutup.
Jika perusahaan menjalankan restoran yang berdiri sendiri di luar hotel, jangan langsung menerapkan seluruh rumus hotel seolah-olah ruang lingkupnya pasti sama. Ketentuan peralihan Permenaker menyebut uang servis pada restoran di luar hotel dan usaha pariwisata lain yang sudah diterapkan tetap berlaku sepanjang diperjanjikan oleh pengusaha dan pekerja. Periksa perjanjian dan status aturan terbaru sebelum menetapkan kebijakan; bila ada keraguan, konsultasikan dengan fungsi ketenagakerjaan atau penasihat hukum.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda:
- Kantor Kita — solusi administrasi dan aplikasi perkantoran
- Aplikasi absensi dan penggajian karyawan Kantor Kita