Panduan usaha jasa mengelola uang muka dan paket prabayar: catat kewajiban layanan, pantau penyerahan, tangani perubahan jadwal, dan cocokkan kas.
Bedakan uang yang diterima dan layanan yang sudah diberikan
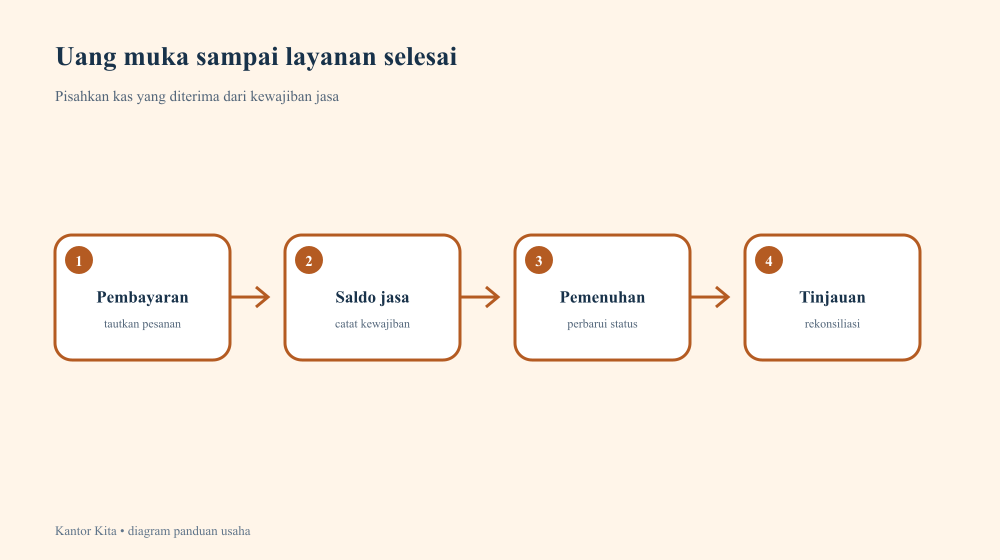
Salon, bengkel, studio, penyedia kelas, konsultan, dan usaha jasa lain dapat menerima pembayaran sebelum pekerjaan selesai. Uang masuk ke rekening atau kas hari ini, tetapi kewajiban kepada pelanggan mungkin masih harus dipenuhi pada tanggal berikutnya. Jika penerimaan itu langsung dicatat seluruhnya sebagai pendapatan tanpa melihat waktu pemberian jasa, laporan periode berjalan dapat tampak terlalu tinggi dan saldo kewajiban tidak terlihat. Pencatatan perlu mengikuti substansi kesepakatan: layanan apa yang dijanjikan, kapan diberikan, dan kondisi pengembalian atau perubahan yang berlaku.
SAK EMKM memberi panduan bahwa jika pembeli membayar sebelum barang atau jasa diberikan, entitas mengakui penerimaan itu sebagai liabilitas berupa pendapatan diterima di muka; ketika jasa diberikan, pendapatan diakui sesuai proses yang berlaku. Standar juga mengatur bahwa entitas mengakui pendapatan ketika hak atas pembayaran ada, serta membedakan uang yang diterima dari pekerjaan yang belum diserahkan. Penerapan pada paket, deposit reservasi, atau pembayaran sebagian membutuhkan penilaian sesuai kontrak dan fakta usaha, sehingga pemilik sebaiknya berkonsultasi dengan akuntan.
Mulailah dengan menulis daftar jenis pembayaran sebelum layanan: deposit untuk memesan tanggal, uang muka sebagian biaya, paket beberapa sesi, atau saldo isi ulang. Jangan memakai satu nama “DP” untuk kondisi yang berbeda. Catat jumlah, pelanggan atau nomor pesanan, layanan terkait, jadwal, masa berlaku jika ada, syarat perubahan, dan status pemenuhan. Ketika transaksi terdiri dari beberapa komponen atau layanan dapat dibatalkan, minta saran akuntansi untuk perlakuan pendapatan dan kewajiban. Prosedur yang konsisten membuat kasir, staf layanan, dan pemilik membaca arti transaksi secara sama.
Buat catatan per pesanan dan kendalikan perubahan
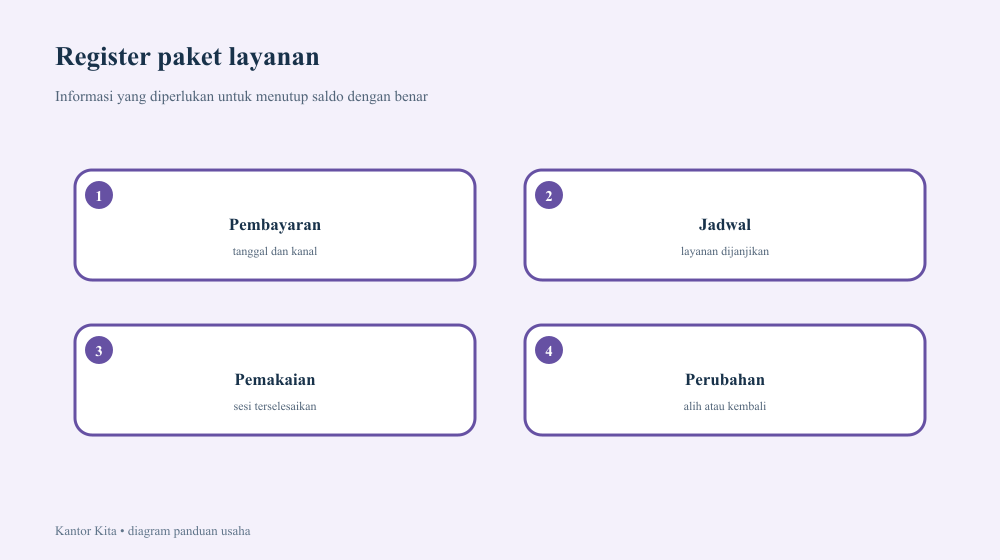
Hubungkan penerimaan dengan pesanan tertentu memakai nomor yang mudah dicari, bukan hanya nama pelanggan. Catat tanggal uang diterima, metode pembayaran, nilai total kesepakatan, jumlah yang masih harus dibayar, layanan atau barang yang belum diberikan, serta petugas yang menerima. Bila sebagian jasa sudah dilakukan, tambahkan bagian yang selesai dan sisa kewajiban. Data minimum ini memudahkan staf memastikan apa yang sudah dibayar tanpa mengandalkan percakapan pribadi atau tangkapan layar yang tercecer.
Perubahan jadwal dan pembatalan sebaiknya memiliki alur tertulis. Tanyakan apakah pelanggan memindahkan tanggal, mengganti layanan, meminta pengembalian, atau kehilangan hak sesuai syarat yang disepakati. Staf tidak seharusnya menjanjikan pengembalian di luar wewenang. Catat siapa yang meminta, tanggal, alasan yang relevan, keputusan, nilai yang dikembalikan atau dialihkan, dan bukti transaksi. Jika ada sengketa, bandingkan catatan dengan kontrak atau kebijakan yang benar-benar telah disampaikan, bukan membuat syarat baru setelah pembayaran.
Pada paket berulang, buat register saldo layanan yang tersisa. Sebuah paket lima sesi yang baru digunakan dua kali tidak sama dengan lima penjualan jasa yang seluruhnya telah selesai. Setiap pemakaian mengurangi kewajiban sesuai kebijakan akuntansi yang ditetapkan. Cek saldo register dengan daftar janji temu dan keluhan pelanggan secara berkala. Jika masa berlaku ditentukan, pastikan tanggal dan cara pemberitahuan jelas serta sesuai aturan perlindungan konsumen; jangan menghapus saldo diam-diam hanya karena staf berganti.
Rekonsiliasi kas, pesanan, dan kewajiban secara berkala
Rekonsiliasi perlu memisahkan kas yang benar-benar diterima dari nilai layanan yang sudah diselesaikan. Setiap akhir hari, cocokkan nota penerimaan dengan transaksi bank atau kanal pembayaran, lalu tandai pesanan yang masih terbuka. Setiap pekan atau bulan, bandingkan saldo uang muka pada catatan dengan daftar layanan yang belum diberikan. Selisih dapat berasal dari transaksi tanpa nomor pesanan, pengembalian belum dicatat, layanan yang selesai tetapi status belum diperbarui, atau kesalahan periode. Cari penyebab dan bukti sebelum membetulkan angka.
Berikan akses sesuai kebutuhan. Kasir mungkin perlu melihat bahwa deposit telah dibayar dan jumlah tersisa, sedangkan akuntan memerlukan rincian pencatatan. Jangan membagikan nomor telepon, kondisi kesehatan, atau informasi pribadi pelanggan yang tidak diperlukan untuk proses. Simpan bukti pembayaran sesuai kebijakan retensi, serta hindari mengandalkan akun pribadi petugas untuk menyimpan foto bukti. Bila bisnis menggunakan beberapa cabang, tetapkan format dan siapa yang bertanggung jawab memperbarui status layanan agar pelanggan tidak menerima jawaban yang bertentangan.
Buat laporan ringkas: nilai penerimaan muka periode ini, nilai layanan yang sudah dipenuhi, saldo masih terutang kepada pelanggan, pengembalian, dan pesanan yang lewat jadwal. Angka ini membantu pemilik melihat kebutuhan kapasitas dan potensi tekanan kas. Jangan memperlakukan seluruh saldo sebagai uang bebas digunakan untuk keperluan lain; sebagian mungkin diperlukan untuk memenuhi jasa yang sudah dibayar atau mengembalikan dana sesuai perjanjian. Rencana arus kas perlu memperhitungkan biaya tenaga kerja, bahan, serta risiko perubahan jadwal.
Jelaskan aturan kepada pelanggan dan latih staf
Sebelum menerima pembayaran, sampaikan apa yang dibeli, kapan layanan diberikan, cara mengubah jadwal, siapa yang dapat dihubungi, dan perlakuan uang bila pesanan berubah. Gunakan bahasa yang mudah dibaca di nota, pesan konfirmasi, atau formulir persetujuan. Hindari tulisan kecil yang bertentangan dengan penjelasan lisan. Pasal 7 dan 10 UU Perlindungan Konsumen menekankan informasi yang benar, jelas, dan jujur serta larangan pernyataan yang menyesatkan tentang harga atau tarif. Pastikan kebijakan bisnis diperiksa sesuai bentuk jasa, peraturan terbaru, dan kesepakatan yang berlaku.
Latih petugas menyampaikan informasi tanpa memberi janji di luar wewenang. Siapkan jawaban untuk pertanyaan umum, tetapi sediakan jalan eskalasi bila pelanggan meminta pengecualian atau mengajukan sengketa. Jangan menyuruh staf menghapus jejak pembayaran atau mengubah status layanan hanya agar laporan terlihat seimbang. Tinjau sampel nota, catatan pengembalian, dan daftar paket secara berkala. Jika pola kesalahan muncul, perbaiki formulir atau instruksi, bukan sekadar menyalahkan orang yang terakhir menyentuh pesanan.
Aplikasi Kas Kantor Kita menjelaskan fitur penjualan barang atau jasa, database, dan laporan pendapatan. Pencatatan tersebut dapat menjadi bagian dari administrasi, namun kebutuhan untuk memantau kewajiban uang muka perlu disusun sesuai alur layanan dan sistem akuntansi usaha; jangan menganggap aplikasi otomatis menyediakan fitur pengakuan pendapatan diterima di muka. Lihat Aplikasi Kas Kantor Kita dan website Kantor Kita untuk informasi produk, lalu minta akuntan menetapkan kebijakan yang sesuai.
Jika layanan tidak jadi digunakan, jangan hapus saldo secara manual tanpa meninjau kesepakatan dan aturan yang berlaku. Bedakan pelanggan yang membatalkan, usaha yang tidak mampu memenuhi janji, perubahan yang disepakati, dan sesi yang belum dijadwalkan. Masing-masing dapat memiliki konsekuensi berbeda. Catat keputusan, komunikasi, dasar kebijakan, dan persetujuan pihak yang berwenang. Untuk syarat yang membatasi pengembalian atau masa berlaku, pastikan aturan jelas sebelum pembayaran dan mendapat telaah hukum yang sesuai. Transparansi lebih baik daripada menjelaskan ketentuan baru setelah terjadi masalah.
Ketika jadwal layanan berubah karena kapasitas usaha, beri tahu pelanggan sedini mungkin dan tawarkan pilihan sesuai kontrak serta kebijakan. Jangan menandai layanan selesai hanya karena tanggal janji sudah lewat. Konfirmasi bahwa pekerjaan benar-benar diberikan, lalu mintalah bukti penyelesaian bila perlu, misalnya formulir tugas yang ditandatangani atau status yang dikonfirmasi pelanggan. Jika layanan dilakukan sebagian, catat bagian yang sudah dipenuhi dan sisa yang masih dijanjikan. Pemisahan status ini membantu laporan pendapatan lebih dekat dengan aktivitas sebenarnya.
Atur penanggung jawab register uang muka. Satu orang memperbarui jadwal, petugas lain menerima pembayaran, dan pemilik atau akuntan memeriksa saldo serta koreksi. Untuk usaha dengan sedikit karyawan, fungsi mungkin dijalankan orang yang sama, tetapi tinjauan periodik tetap berguna. Tampilkan daftar item lama yang belum selesai agar tindak lanjut tidak hilang. Jadwalkan tinjauan mingguan atas pesanan yang mendekati tanggal layanan atau masa berlaku, dan hubungi pelanggan dengan cara yang disepakati tanpa membagikan data ke grup umum.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: