Gunakan laporan penjualan untuk membaca bauran produk: pisahkan volume, omzet, biaya barang, diskon, dan ketersediaan sebelum mengubah katalog.
Angka terlaris belum tentu menjawab keputusan usaha
Daftar barang yang paling sering terjual terlihat sederhana: urutkan kuantitas, lalu pilih nomor teratas. Namun, keputusan membeli stok atau mengubah katalog memerlukan lebih banyak konteks. Produk yang cepat laku dapat memiliki harga rendah, biaya perolehan tinggi, atau banyak diskon. Produk yang jarang terjual bisa memberi kontribusi besar per unit, tetapi mengikat modal terlalu lama. Karena itu, laporan penjualan sebaiknya menjadi awal analisis, bukan peringkat yang langsung menentukan produk mana yang dipertahankan.
Mulailah dengan membedakan tiga ukuran: kuantitas unit, nilai penjualan bersih, dan kontribusi setelah biaya barang serta biaya yang relevan. Omzet menggambarkan nilai penjualan sebelum biaya usaha secara umum; ia bukan laba. Untuk melihat kontribusi produk, pemilik perlu menyandingkan data transaksi dengan biaya perolehan yang mutakhir dan menjelaskan bagaimana diskon, retur, pajak, serta komisi pembayaran dicatat. Jika data biaya belum rapi, nyatakan keterbatasan itu. Jangan memberi label “paling menguntungkan” berdasarkan omzet saja.
Pisahkan pula periode dan kelompok pembanding. Produk musiman sebaiknya dibandingkan dengan periode yang setara, bukan semata-mata bulan terakhir. Cabang dengan jam buka, jenis pelanggan, atau pilihan barang berbeda mungkin tidak dapat dibandingkan begitu saja. Kategori yang konsisten membantu menyusun laporan, tetapi jangan menggabungkan barang dengan ukuran, kemasan, atau fungsi berbeda hanya agar tabel terlihat ringkas. Simpan definisi metrik agar pemilik dan staf memahami arti istilah laris, kontribusi, dan persediaan lambat.
Siapkan data penjualan dan biaya yang bisa ditelusuri
Gunakan identitas produk yang stabil: nama ringkas, kode internal bila ada, satuan, varian, dan kategori. Ketika nama yang sama dipakai untuk barang berbeda, laporan akan menggabungkan hal yang tidak sebanding. Tetapkan siapa yang boleh membuat produk baru dan bagaimana duplikasi diperiksa. Catat perubahan harga pokok atau pemasok agar biaya yang digunakan dalam analisis memiliki tanggal berlaku. Bila pembelian datang dari lebih dari satu pemasok dengan biaya berbeda, pilih metode pencatatan konsisten bersama akuntan dan jelaskan kepada pengambil keputusan.
Untuk setiap periode, tarik jumlah transaksi, kuantitas terjual, total nilai penjualan, diskon, retur, dan pembatalan. Cocokkan sampel dengan nota atau bukti transaksi. Pisahkan penjualan barang dari jasa bila struktur biayanya berbeda. Jika sistem hanya menyajikan total pendapatan tanpa rincian yang diperlukan, jangan memaksakan kesimpulan; tambahkan lembar kerja pendukung dengan sumber data dan rumus yang jelas. Koreksi harus meninggalkan jejak agar laporan minggu depan tidak berubah tanpa alasan yang diketahui.
Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah dari Ikatan Akuntan Indonesia menjelaskan bahwa persediaan diakui sebesar biaya perolehan dan biaya tersebut mencakup biaya pembelian, konversi, serta biaya lain untuk membawa persediaan ke kondisi dan lokasi siap digunakan. SAK EMKM juga mengatur rumus biaya seperti MPKP atau rata-rata tertimbang. Itu membantu usaha memahami bahwa biaya barang tidak selalu sama dengan angka pada faktur terakhir. Pilihan kebijakan perlu diterapkan konsisten sesuai standar yang relevan dengan entitas.
Baca bauran produk dari beberapa sudut
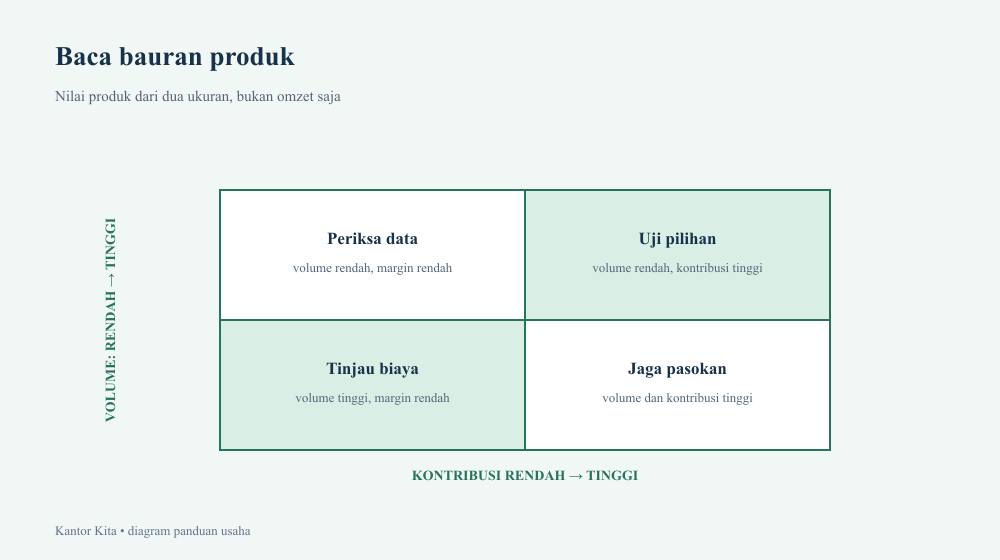
Buat matriks sederhana dengan kuantitas di satu sisi dan kontribusi per unit atau total di sisi lain. Barang yang banyak terjual dengan kontribusi baik layak dipastikan tersedia, tetapi tetap periksa kapasitas pemasok dan risiko stok berlebih. Barang dengan volume tinggi namun kontribusi rendah perlu ditelaah: apakah harga terlalu rendah, biaya naik, atau diskon menjadi kebiasaan? Barang dengan kontribusi tinggi tetapi volume rendah mungkin memerlukan penempatan atau penjelasan produk yang lebih baik, selama permintaan nyata mendukung. Matriks memberi pertanyaan lanjutan, bukan jawaban otomatis.
Perhatikan keranjang belanja dan hubungan antarpilihan. Satu barang bisa menarik pelanggan yang kemudian membeli kebutuhan lain, atau menjadi pelengkap barang utama. Jika analisis hanya memberi nilai pada kontribusi satu SKU, perusahaan dapat menghentikan produk yang sebenarnya mendukung penjualan paket. Gunakan bukti transaksi secara agregat dan jangan menebak preferensi individu dari sedikit pembelian. Tanyakan pula kepada staf apakah pelanggan sering mencari varian tertentu yang tidak tersedia; masukan operasional dapat menjelaskan penjualan yang hilang akibat stok kosong.
Jangan abaikan barang yang lambat bergerak. Periksa tanggal penerimaan, perubahan musim, kualitas, dan alasan pembelian awal sebelum memutuskan markdown atau penghentian. Diskon untuk menghabiskan stok dapat masuk akal, tetapi catat dampaknya terhadap nilai bersih dan margin. Ketika barang rusak atau kedaluwarsa, rekonsiliasi fisik dan kebijakan penghapusan harus mengikuti prosedur usaha. Analisis yang baik menghubungkan laporan kasir dengan kondisi persediaan, bukan menganggap setiap unit tercatat masih tersedia dan layak dijual.
Ubah temuan menjadi percobaan yang dapat dievaluasi
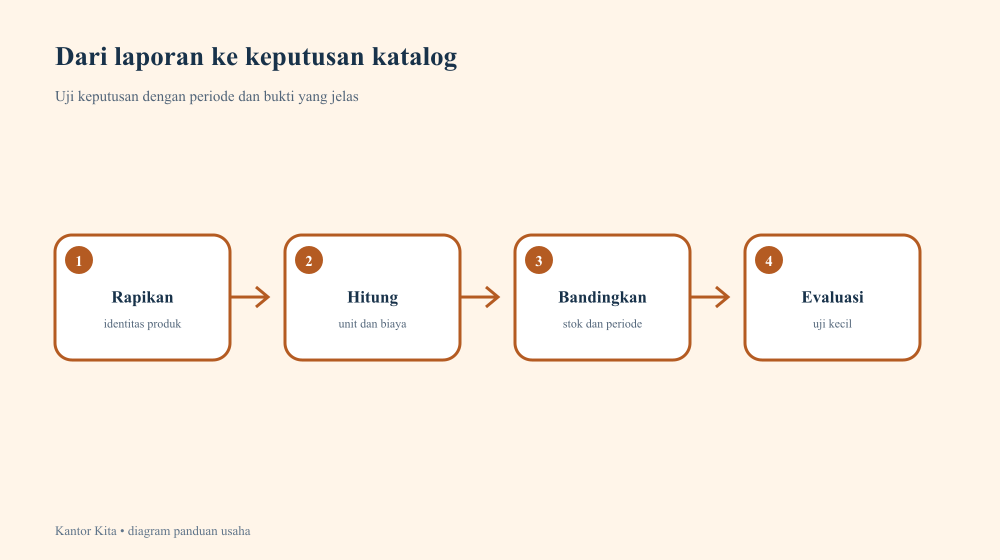
Pilih satu keputusan kecil untuk diuji, misalnya mengubah jumlah pesanan, memperbaiki kategori, atau menambah penjelasan produk. Tetapkan periode, ukuran pembanding, dan kondisi yang membuat percobaan dihentikan. Jika beberapa perubahan dilakukan bersamaan—harga, promosi, letak pajangan, dan pemasok—hasil sulit ditafsirkan. Simpan catatan alasan dan biaya sebelum memulai. Setelah periode berakhir, bandingkan dengan kondisi dasar serta periksa faktor luar seperti hari libur, cuaca, atau kegiatan setempat yang mungkin memengaruhi permintaan.
Diskusikan hasil dengan orang yang bekerja di toko. Pemilik data mungkin melihat angka, sedangkan staf memahami pertanyaan pelanggan, kendala penataan, dan produk pengganti. Bedakan observasi dari dugaan: “stok habis tiga hari” adalah fakta yang dapat diverifikasi; “pelanggan pasti akan membeli varian lain” masih perlu diuji. Catatan semacam ini membantu tim melakukan keputusan yang bertanggung jawab tanpa mengubah laporan menjadi penilaian individu atau target yang tidak realistis.
Aplikasi Kas Kantor Kita menyebut pengelolaan basis data barang dan jasa, penjualan serta pembelian, dan laporan transaksi, pendapatan, serta laba rugi. Informasi itu dapat mendukung pencatatan dan tinjauan bauran produk, tetapi tidak otomatis menetapkan biaya yang benar atau menentukan strategi katalog. Pelajari halaman Aplikasi Kas dan website Kantor Kita; verifikasi kebutuhan laporan usaha sebelum memilih proses. Keputusan akhir tetap perlu mempertimbangkan data biaya, stok nyata, pelanggan, dan kapasitas modal.
Perhatikan ketersediaan barang agar penjualan rendah tidak salah dibaca sebagai permintaan rendah. Jika produk kosong selama banyak hari, kuantitas terjual akan turun walaupun pelanggan menginginkannya. Catat hari stok kosong, pesanan yang tidak terpenuhi bila diketahui, dan pengganti yang dibeli. Bandingkan periode ketika barang tersedia dengan periode yang sebanding. Informasi ini membantu menentukan apakah perlu memesan lebih awal, mengganti varian, atau menghentikan barang, tanpa menganggap laporan kasir selalu merekam permintaan yang tidak berhasil.
Uji keputusan dalam satu kelompok produk dengan jumlah item terbatas. Tetapkan kondisi awal, misalnya tingkat penjualan, kontribusi yang dihitung dari data biaya, dan hari ketersediaan. Jika memasukkan barang baru, catat juga biaya promosi atau penataan yang digunakan. Tinjau setelah periode yang disepakati dan putuskan apakah pembelian atau katalog diubah. Percobaan kecil mengurangi risiko membeli persediaan besar berdasarkan satu tren pendek. Jika hasil dipengaruhi musim atau kampanye, tandai konteks itu sebelum menyimpulkan bahwa perubahan permanen berhasil.
Jangan biarkan satu metrik berubah menjadi target staf tanpa konteks. Penjualan rendah dapat dipengaruhi jam operasi, posisi produk, stok, atau penawaran lokal; tidak selalu mencerminkan kualitas kerja kasir. Gunakan analisis bauran untuk keputusan pemilik tentang pilihan produk dan modal, bukan untuk mempermalukan pegawai yang memiliki kendali terbatas. Bila laporan menunjukkan anomali, telusuri transaksi dan kondisi toko terlebih dahulu. Cara membaca angka yang adil membuat staf lebih bersedia melaporkan masalah stok atau pencatatan.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: