Panduan pemilik usaha memeriksa perubahan PPh Final UMKM dalam PP 20/2026, menata data peredaran bruto, dan menyiapkan pertanyaan untuk konsultan pajak.
Apa yang berubah dan siapa yang perlu meninjau ulang
Menjelang tutup tahun 2026, pemilik usaha kecil perlu melihat kembali aturan pajak yang menjadi dasar pencatatan tahun berjalan. Peraturan Pemerintah Nomor 20 Tahun 2026 mengubah PP Nomor 55 Tahun 2022 mengenai Pajak Penghasilan, termasuk pengaturan PPh final atas usaha dengan peredaran bruto tertentu. Peraturan baru ditetapkan dan diundangkan 22 April 2026. Karena perubahan berlaku di tengah tahun, jangan menyimpulkan kelayakan hanya dari cara pajak dihitung pada tahun lalu atau dari penjelasan media sosial yang tidak menyebut jenis wajib pajaknya.
PP 20/2026 mempertahankan tarif 0,5 persen dan ambang peredaran bruto Rp4,8 miliar, tetapi menyesuaikan siapa yang dapat menggunakan skema final dan memperjelas beberapa penghitungan. Ringkasan resmi JDIH Kementerian Keuangan menyebut sasaran termasuk wajib pajak orang pribadi, perseroan perorangan yang didirikan satu orang, dan koperasi yang memenuhi kriteria, disertai pengecualian dan masa transisi. Itu tidak berarti setiap bentuk badan usaha otomatis memenuhi syarat. Bentuk usaha, masa pemanfaatan, pilihan rezim, jenis penghasilan, serta keadaan pemilik perlu diperiksa satu per satu.
Aturan pajak sering menyatukan istilah yang sehari-hari dipakai bergantian. Omzet atau peredaran bruto bukan laba bersih. Batas Rp4,8 miliar tidak berarti semua penerimaan langsung dikenai tarif yang sama tanpa menilai sumber dan statusnya. PP menjelaskan peredaran bruto yang diperhitungkan dapat melibatkan penghasilan usaha dan penghasilan jasa tertentu, serta memberi aturan penggabungan pada keadaan tertentu. Karena rincian tergantung fakta, artikel ini membantu menyiapkan pemeriksaan administrasi, bukan memberi kesimpulan pajak untuk masing-masing pembaca.
Bangun rekonsiliasi omzet dari sumber transaksi
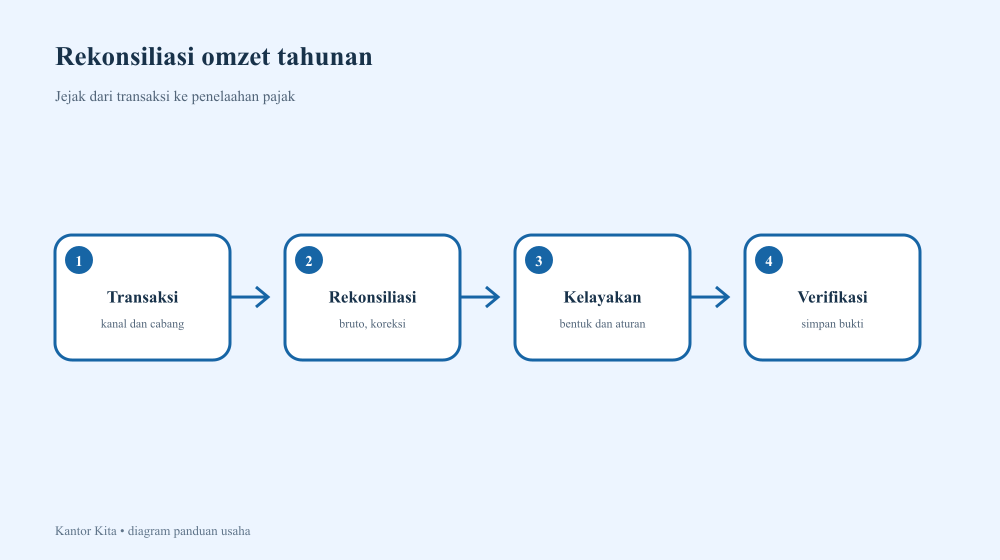
Susun daftar semua kanal yang menghasilkan penjualan: toko fisik, pesanan jasa, marketplace, pembayaran di muka, penjualan cabang, dan transaksi lain yang terkait kegiatan usaha. Untuk setiap kanal, tentukan sumber data utama, periode pencatatan, pemilik proses, dan cara memeriksa duplikasi. Jangan mencampur kas pemilik dengan penerimaan usaha. Jika pembayaran diterima melalui perantara, simpan laporan transaksi bruto dan rincian biaya, bukan hanya nominal bersih yang masuk ke rekening. Selisih antara laporan kasir, rekening, dan pencatatan pajak perlu diberi keterangan serta ditelusuri sebelum akhir tahun.
Bedakan penjualan, pengembalian, pembatalan, potongan, uang muka, dan dana yang hanya dititipkan. Aturan PP 20/2026 menjelaskan dasar peredaran bruto dengan rincian tertentu; karena itu pengurangan diskon atau penggabungan jenis penghasilan tidak boleh diasumsikan tanpa memeriksa teks pasal dan aturan pelaksanaannya. Catat transaksi asal dan jejak koreksi, sehingga akuntan dapat menilai perlakuan yang sesuai. Praktik ini lebih andal daripada mengubah angka total bulanan agar cocok dengan saldo rekening tanpa menyimpan bukti perbedaannya.
Pada banyak usaha, satu angka omzet tersimpan dalam beberapa tempat: aplikasi kasir, spreadsheet, kanal pembayaran, dan laporan pajak. Buat jembatan rekonsiliasi per bulan dengan kolom sumber, nilai awal, koreksi yang dijelaskan, hasil cocok, dan status pemeriksaan. Jika ada multi-outlet, tetapkan format yang sama dan identitas cabang yang konsisten. Pemilik perlu dapat menelusuri total tahunan hingga laporan bulanan serta transaksi pendukung. Aplikasi pencatatan membantu merangkum aktivitas, tetapi tanggung jawab memastikan kategori, periode, dan perlakuan pajak tetap berada pada wajib pajak.
Gunakan tutup tahun untuk menguji kelayakan, bukan menebak
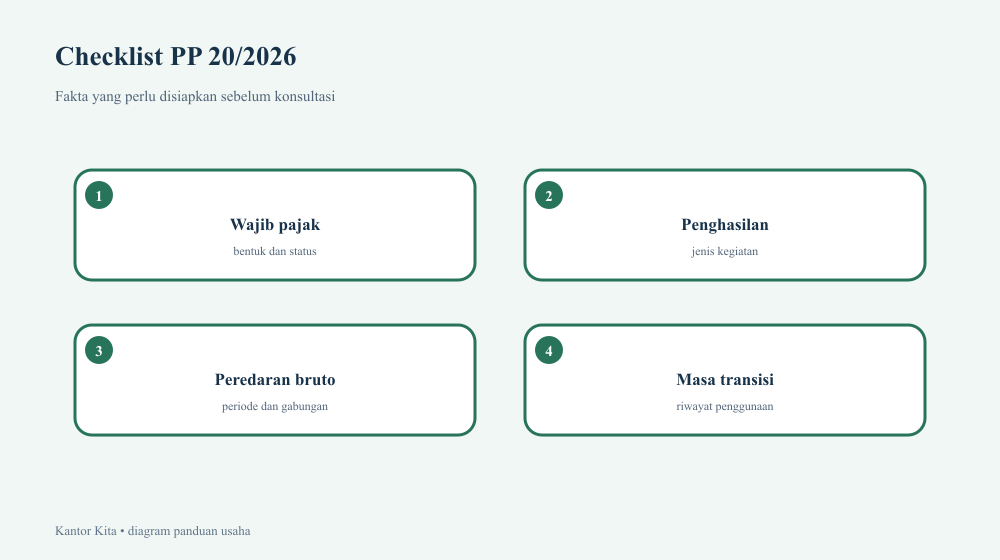
Mulailah penelaahan dengan mengidentifikasi bentuk wajib pajak dan tanggal terdaftar, lalu rangkum penghasilan usaha untuk tahun pajak yang relevan. Bandingkan total dengan ambang yang berlaku, tetapi jangan berhenti di angka. Periksa pula jenis penghasilan yang dikecualikan, pilihan menggunakan ketentuan umum, jangka waktu pemanfaatan, serta keadaan khusus pemilik. Untuk orang pribadi yang memiliki lebih dari satu kegiatan atau pasangan yang menjalankan kewajiban perpajakan secara terpisah, mintalah profesional menilai apakah aturan penggabungan berpengaruh. Tulis asumsi yang belum terjawab sebagai pertanyaan, jangan menyelesaikannya sendiri dengan rumus sederhana.
Aturan peralihan di PP baru penting bagi wajib pajak yang periode tertentu menurut ketentuan sebelumnya berakhir pada 2024, 2025, atau tahun berikutnya. Dokumen menjelaskan beberapa kelompok dapat melanjutkan perlakuan sampai periode tertentu selama memenuhi persyaratan. Perusahaan berbentuk persekutuan, perseroan terbatas umum, atau bentuk lain juga mungkin berada dalam ketentuan transisi yang berbeda. Hindari menyimpulkan bahwa perubahan langsung menghapus semua masa transisi atau memperpanjang semuanya. Cocokkan tahun pendaftaran, riwayat penggunaan, bentuk badan, dan peredaran bruto dengan pasal serta contoh resmi.
Susun kalender pajak dan alokasi tugas. Tetapkan siapa yang mengunci laporan penjualan, siapa yang meninjau pembukuan, kapan bukti transaksi harus lengkap, dan kapan pertanyaan dikirim kepada konsultan atau petugas pajak. Buat pengingat jauh sebelum tenggat SPT agar persoalan data tidak baru ditemukan saat pengisian. Bila ada perubahan metode atau koreksi, catat tanggal, alasan, pihak yang menyetujui, dan dokumen sumbernya. Kalender bukan sekadar daftar tanggal bayar; ia menghubungkan pekerjaan operasional harian dengan keputusan pajak dan pelaporan tahunan.
Simpan bukti dan minta verifikasi yang tepat
Siapkan berkas pemeriksaan yang ringkas: ringkasan bulanan, rekonsiliasi per kanal, daftar pengembalian dan pembatalan, bukti penerimaan, dokumen badan, riwayat penggunaan skema final, serta daftar pertanyaan. Tanyakan kepada konsultan pajak bagian mana yang memerlukan bukti tambahan. Hindari mengirim data pelanggan yang tidak dibutuhkan; gunakan nomor transaksi atau anonimisasi bila memungkinkan. Akses dokumen dibatasi menurut kebutuhan kerja dan kebijakan perlindungan data. Dokumentasi yang tertata mempercepat konsultasi dan menjaga agar keputusan tidak hanya bergantung pada ingatan pemilik.
Direktorat Jenderal Pajak menjelaskan PP 20/2026 mempertahankan tarif dan batas tertentu tetapi memperketat kriteria pemanfaatan, sehingga catatan pembukuan yang baik membantu pengusaha memahami posisi usaha dan kewajiban. Gunakan penjelasan resmi sebagai titik awal, kemudian cocokkan dengan naskah PP serta aturan teknis yang berlaku pada tanggal pelaporan. Jangan mengandalkan simulasi otomatis tanpa memeriksa data masukan. Bila usaha mendekati ambang, berubah bentuk hukum, atau memiliki penghasilan dari beberapa jenis kegiatan, minta penelaahan lebih awal agar keputusan tidak diambil terburu-buru.
Perangkat kas dapat memudahkan pengelolaan transaksi barang atau jasa dan melihat laporan jumlah transaksi, pendapatan, serta laba-rugi. Kantor Kita menyebut kemampuan tersebut pada halaman Aplikasi Kas, tetapi halaman produk bukan penentu perlakuan pajak dan bukan pengganti konsultasi. Pemilik dapat mempelajari Aplikasi Kas Kantor Kita untuk konteks administrasi dan mengunjungi website Kantor Kita. Tetap tetapkan prosedur tinjauan, simpan dokumen, dan pastikan pelaporan mengikuti aturan DJP yang berlaku.
Selama November dan Desember, lakukan penutupan bulanan sementara sebelum angka final tahunan tersedia. Cocokkan transaksi dengan nota, laporan settlement, dan rekening; tandai nilai yang belum dapat dijelaskan. Simpan versi rekonsiliasi, bukan hanya berkas terakhir, agar perubahan dapat dilacak. Bila beberapa orang mengelola cabang, minta persetujuan penanggung jawab lokasi atas total bulanan. Pemeriksaan awal memberi waktu memperbaiki pencatatan yang hilang dan bertanya tentang dampak transaksi tidak biasa sebelum tenggat pelaporan mendekat.
Buat daftar perubahan usaha pada 2026: bentuk badan berubah, pasangan mulai menjalankan usaha, ada kegiatan jasa profesional di samping perdagangan, usaha membuka cabang, atau pemilik memilih rezim pajak lain. Perubahan seperti ini dapat mengubah analisis siapa wajib pajak, penghasilan mana yang dihitung, atau apakah ada ketentuan penggabungan. Jangan hanya mengandalkan saldo rekening gabungan keluarga. Berikan daftar fakta tersebut kepada konsultan agar ia dapat merujuk pasal dan masa transisi yang sesuai, bukan menebak dari angka penjualan toko saja.
Simpan bukti dalam struktur yang dapat dicari: tahun, bulan, kanal, cabang, lalu jenis dokumen. Tetapkan format nama file dan lokasi cadangan dengan akses terbatas. Nota digital, laporan marketplace, faktur pembelian, bukti pengembalian, serta dokumen pilihan pajak perlu dapat dihubungkan ke angka ringkasan. Uji secara berkala apakah berkas dapat dibuka dan apakah ada salinan yang tidak sengaja hilang. Retensi dokumen mengikuti ketentuan hukum yang berlaku; jangan menghapus arsip hanya karena laporan tahunan sudah dikirim.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: