Langkah praktis menghitung harga jual dengan biaya variabel, biaya tetap, margin kontribusi, dan titik impas sebelum menetapkan promosi atau harga paket.
Harga jual perlu menutup lebih dari harga beli
Menentukan harga dengan meniru pesaing atau menambahkan persentase pada biaya bahan mudah dilakukan, tetapi belum tentu menggambarkan kondisi usaha. Harga harus dipertimbangkan bersama biaya yang berubah mengikuti jumlah penjualan, biaya tetap, kapasitas, kualitas, serta nilai yang dirasakan pelanggan. Jika hanya menambahkan markup pada barang, pemilik dapat lupa biaya kemasan, ongkos pembayaran, retur, tenaga kerja, dan potongan promosi. Jika terlalu fokus pada biaya, produk mungkin dihargai jauh dari posisi pasar. Perhitungan yang sehat menjelaskan asumsi dan memberi ruang bagi pemilik untuk menguji skenario.
Mulailah dengan mengelompokkan biaya tetap dan variabel. Biaya tetap umumnya tidak bergerak langsung mengikuti setiap unit yang dijual dalam rentang kapasitas tertentu, seperti sewa atau langganan perangkat. Biaya variabel meningkat seiring volume, seperti bahan, kemasan, komisi transaksi, atau ongkos produksi per unit. Beberapa biaya bersifat campuran: listrik dasar tetap ada, tetapi pemakaian dapat naik ketika volume bertambah. Catat periode biaya dan satuan produk yang konsisten. Jangan menghitung harga per unit dengan membagi pengeluaran bulanan secara serampangan jika usaha menjual banyak jenis barang atau layanan dengan tingkat konsumsi berbeda.
Bedakan markup dan margin. Markup membandingkan selisih harga dengan biaya pokok, sedangkan margin membandingkan selisih tersebut dengan harga jual. Jika biaya variabel suatu layanan Rp60.000 dan harga jual Rp100.000, selisih kontribusi sebelum biaya tetap adalah Rp40.000; margin kontribusinya 40 persen dari harga jual. Angka ilustrasi ini bukan rekomendasi harga. Perusahaan perlu menghitung ulang memakai biaya aktual, pajak dan biaya transaksi yang relevan, serta aturan yang berlaku. Penjelasan istilah mencegah dua orang memakai kata “margin 40 persen” dengan dasar perhitungan yang berbeda.
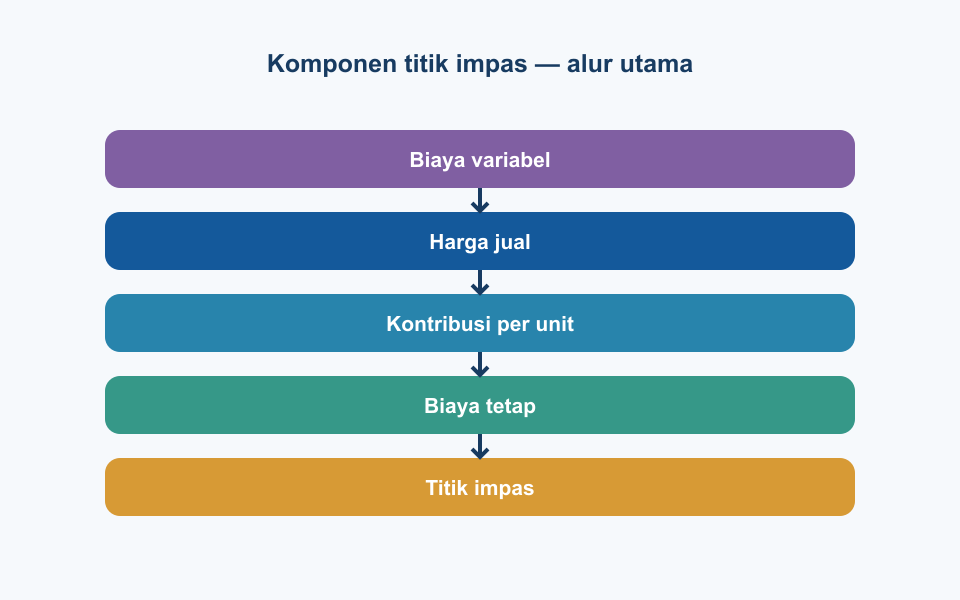
Hitung kontribusi dan titik impas
Margin kontribusi menunjukkan jumlah rupiah yang tersisa dari setiap penjualan setelah biaya variabel unit ditutup, sebelum membayar biaya tetap dan kewajiban lain. Rumus sederhana per unit adalah harga jual dikurangi biaya variabel per unit. Jika harga jual Rp100.000 dan biaya variabel Rp60.000, kontribusi per unit Rp40.000. Usaha perlu menjual beberapa unit agar total kontribusi dapat menutup sewa, administrasi, gaji tetap, dan biaya lain. Perhitungan ini membantu membandingkan skenario produk, tetapi tidak menggantikan laporan akuntansi atau perhitungan pajak.
Titik impas memperkirakan volume ketika total pendapatan sama dengan total biaya dalam asumsi tertentu. U.S. Small Business Administration menjelaskan rumus unit berupa biaya tetap dibagi harga per unit dikurangi biaya variabel per unit. Dengan biaya tetap ilustratif Rp12 juta sebulan dan kontribusi Rp40.000, titik impas sederhananya 300 unit. Angka itu hanya bermakna jika volume dapat dijual pada harga tersebut, biaya tetap benar-benar Rp12 juta, dan tiap unit memiliki biaya variabel rata-rata yang diasumsikan. Bila satuan jasa atau produk berbeda, lakukan simulasi per item atau gunakan bauran penjualan yang realistis.
Gunakan titik impas sebagai alat bertanya, bukan janji bahwa penjualan pasti mencapai angka tersebut. Tanyakan apakah kapasitas produksi mampu memenuhi volume, apakah musim memengaruhi permintaan, dan berapa banyak unit yang perlu dijual sebelum kas keluar jatuh tempo. Uji perubahan bahan, diskon, ongkos kirim, biaya platform, komisi, atau tingkat pembatalan. Untuk usaha yang menjual banyak produk, kontribusi rata-rata bergantung pada bauran barang yang laku; bila komposisi berubah, hasil titik impas juga berubah. Catat asumsi di lembar kerja sehingga pemilik dapat membandingkan ramalan dengan hasil aktual.
Tentukan rentang harga dengan bukti pasar
Periksa siapa pelanggan utama, masalah yang diselesaikan, alternatif yang tersedia, dan alasan pelanggan memilih produk. Catat harga yang benar-benar diterima pasar, bukan hanya harga yang tercetak di daftar pesaing. Pertimbangkan lokasi, ukuran, kualitas, layanan setelah penjualan, cara pembayaran, waktu pengerjaan, dan risiko stok. Untuk layanan, jelaskan isi paket, batas revisi, durasi, dan tambahan biaya. Bagi usaha baru, uji penawaran pada kelompok kecil dengan persetujuan yang transparan, lalu lihat respons dan biaya aktual. Jangan membuat kesimpulan dari satu transaksi khusus atau promosi sesaat.
Promosi perlu dihitung sebagai perubahan harga bersih, bukan hanya potongan yang tampak menarik. Jika diskon mengurangi kontribusi per unit, volume tambahan yang dibutuhkan untuk menutup biaya bisa meningkat tajam. Buat batas periode dan syarat yang jelas, lalu bandingkan margin sebelum dan sesudah promosi. Periksa apakah bundel membuat pelanggan membeli item dengan kontribusi rendah terlalu sering. Pertimbangkan pula biaya layanan tambahan, seperti pengiriman gratis atau hadiah yang membutuhkan stok. Hindari menganggap omzet yang naik otomatis berarti laba meningkat.
Sebelum menaikkan harga, siapkan penjelasan internal tentang perubahan biaya atau kualitas yang mendasarinya dan cara menyampaikan informasi kepada pelanggan. Hindari pergantian harga tanpa memperbarui kasir, daftar menu, kanal digital, dan penawaran tertulis pada waktu yang sama. Simpan tanggal efektif dan siapa yang menyetujui harga baru. Jika aturan sektor atau kontrak pelanggan mengatur harga, konsultasikan sebelum menerapkan perubahan. Pemilik dapat menyusun beberapa pilihan harga atau paket agar pelanggan memahami perbedaan nilai, bukan sekadar melihat angka tunggal.
Selain rumus, tanyakan apakah pelanggan bersedia membayar dan apakah kapasitas dapat memenuhi permintaan pada harga itu. Wawancara pelanggan, catatan penawaran yang diterima atau ditolak, dan hasil percobaan pasar dapat memberi konteks, tetapi setiap metode memiliki keterbatasan. Harga pesaing yang terlihat belum tentu mencerminkan ukuran, kualitas, biaya pengiriman, atau layanan purnajual yang sama. Hindari menyimpulkan bahwa harga harus disamai hanya karena satu pesaing lebih rendah. Tentukan posisi yang ingin dibangun dan biaya untuk memberikan janji tersebut.
Siapkan tabel sensitivitas yang mengubah beberapa asumsi, seperti biaya bahan naik, penjualan turun, atau diskon diberlakukan. Lihat bagaimana kontribusi dan titik impas bergerak pada setiap skenario. Tabel ini membantu pemilik menentukan batas promosi dan kapan harga perlu ditinjau ulang. Simpan tanggal sumber biaya, asumsi volume, dan orang yang menyetujui perubahan. Jangan memperlakukan hasil model sebagai ramalan pasti; gunakan untuk memulai diskusi dan perbarui ketika data aktual tersedia.
Pantau hasil dengan laporan yang terklasifikasi
Setelah harga ditetapkan, pantau harga jual aktual, diskon, jumlah terjual, biaya variabel, dan kontribusi berdasarkan item atau layanan. Rekap periodik dapat menunjukkan produk yang banyak dibeli tetapi menyumbang kontribusi rendah, atau barang dengan nilai transaksi besar namun biaya pendukungnya juga tinggi. Periksa sampel transaksi untuk memastikan biaya dan kuantitas dimasukkan benar. Jika data produk disatukan dalam kategori umum, pemilik tidak dapat membandingkan hasil secara andal. Perbaiki katalog dan kebiasaan input sebelum menarik kesimpulan strategis.
Bandingkan rencana dengan biaya yang benar-benar terjadi. Kenaikan harga bahan atau pengiriman dapat mengubah biaya variabel; penjualan aktual yang lebih rendah dapat membuat biaya tetap per unit terasa lebih tinggi. Periksa perubahan pada satu faktor sekaligus agar jelas apa penyebab perbedaan. Jangan menaikkan atau menurunkan harga otomatis hanya karena satu periode yang tidak biasa. Tinjau beberapa periode dan konteks operasional, lalu lakukan keputusan dengan batas risiko yang dapat diterima. Untuk usaha jasa, ukur pula waktu pengerjaan dan kapasitas karena harga rendah bisa menimbulkan antrean tanpa menyisakan sumber daya.
Halaman resmi [Aplikasi Kas Kantor Kita](https://www.kantorkita.co.id/aplikasi-kas.html) menyebut pengelolaan data barang/jasa, transaksi jual-beli, laporan pendapatan, dan laporan laba rugi. Lihat [beranda Kantor Kita](https://www.kantorkita.co.id/) untuk informasi solusi lain. Laporan adalah bahan pemeriksaan, bukan bukti bahwa setiap biaya telah otomatis masuk atau keputusan harga sudah tepat. Pemilik tetap perlu menetapkan kategori, menjaga bukti pembelian, memeriksa data, dan berkonsultasi dengan akuntan bila perlu. Harga yang ditinjau secara berkala membantu usaha menutup biaya, menjaga daya saing, dan memahami kondisi titik impas dengan asumsi yang terbuka.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: