Siapkan payroll akhir tahun dengan mencocokkan penghasilan setahun, data pegawai, PPh 21 yang sudah dipotong, bukti potong, dan pemeriksaan sebelum slip diterbitkan.
Mengapa masa pajak terakhir memerlukan perhitungan tersendiri
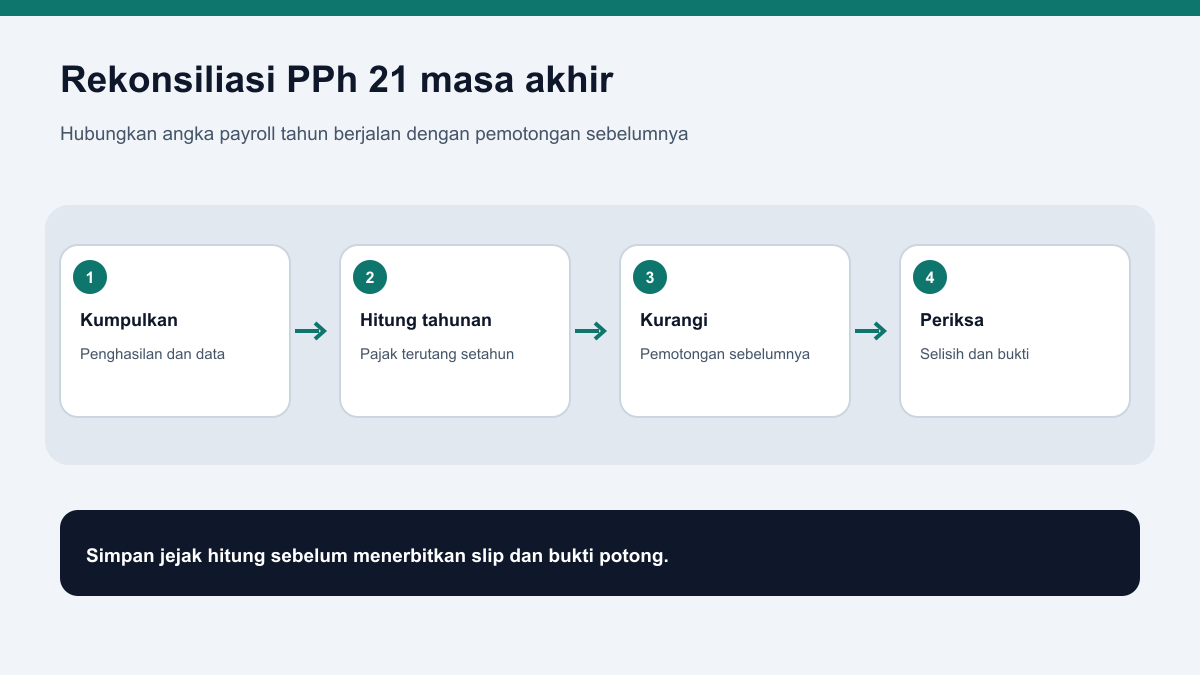
Skema tarif efektif rata-rata membantu pemotongan PPh Pasal 21 pada masa selain masa pajak terakhir, tetapi bukan berarti angka bulanan tinggal dijumlahkan tanpa pemeriksaan tahunan. Direktorat Jenderal Pajak menerangkan bahwa untuk pegawai tetap, pemotongan pada masa pajak terakhir memperhitungkan pajak terutang atas penghasilan kena pajak setahun atau bagian tahun, lalu mengurangkan pemotongan yang sudah dilakukan sebelumnya. Karena itu, payroll akhir tahun memerlukan kumpulan data yang konsisten sejak awal periode, bukan sekadar tombol hitung pada bulan terakhir. HR dan keuangan sebaiknya mulai menyiapkan rekonsiliasi jauh sebelum proses penggajian terakhir dijalankan.
Per tanggal 14 November 2026, panduan teknis DJP yang tersedia merujuk pada PMK 168 Tahun 2023 dan prosedur bukti potong masa akhir yang diperbarui melalui ketentuan pelaporan terbaru. Untuk detail kasus, pemotong perlu membaca aturan dan petunjuk DJP yang berlaku pada periode penghasilan terkait, termasuk perubahan prosedur yang mungkin muncul. Artikel ini menjabarkan kontrol operasional, bukan pengganti konsultasi perpajakan. Tujuan checklist adalah membantu tim menemukan data yang belum lengkap, salah periode, atau belum disetujui sebelum nilai pajak dan slip penghasilan disampaikan kepada karyawan.
Satukan sumber data penghasilan sebelum melakukan hitung ulang
Buat daftar komponen penghasilan yang dibayarkan oleh pemberi kerja selama tahun berjalan. Periksa gaji, tunjangan tetap atau tidak tetap, bonus, insentif, lembur, pembayaran rapel, natura atau kenikmatan bila relevan, serta komponen lain sesuai perlakuan pajaknya. Jangan memasukkan angka dari draf anggaran sebagai penghasilan yang telah dibayarkan. Setiap perubahan perlu disandingkan dengan keputusan perusahaan, tanggal pembayaran, dan periode pencatatan payroll. Rekapitulasi per bulan membantu menemukan bulan kosong, nilai ganda, komponen yang pindah kode, atau pembayaran yang baru dibukukan setelah penutupan bulanan.
Data pekerja juga perlu direkonsiliasi: nama dan identitas yang digunakan pada bukti potong, status kepegawaian, masa kerja, perubahan penghasilan, dan informasi yang dibutuhkan untuk menentukan penghitungan. HR sebaiknya tidak menebak kondisi pribadi atau memperbarui data sensitif tanpa dasar. Untuk pegawai yang bergabung atau berhenti di tengah tahun, tandai bagian tahun pajak dan periksa penghasilan serta pemotongan dari pemberi kerja sebelumnya jika dokumen pendukung tersedia dan diperlukan. Pisahkan informasi yang belum terkonfirmasi agar tidak diam-diam menjadi input perhitungan final.
Periksa status, masa kerja, dan bukti dari pemberi kerja sebelumnya
Perubahan status perkawinan atau tanggungan dapat memengaruhi informasi PTKP, namun perusahaan perlu mengikuti persyaratan data dan waktu berlakunya menurut aturan perpajakan. Tetapkan prosedur karyawan menyerahkan pembaruan yang relevan melalui kanal yang aman, lalu simpan hanya dokumen yang memang dibutuhkan. Perubahan yang masuk setelah pemrosesan payroll dimulai harus memiliki tanggal penerimaan dan penanggung jawab pemeriksaan. Dengan begitu, HR dapat membedakan data lama yang masih dipakai dari pembaruan yang menunggu verifikasi. Pastikan informasi identitas dan penghasilan tidak tersebar ke dokumen terbuka atau pesan grup yang tidak berkepentingan.
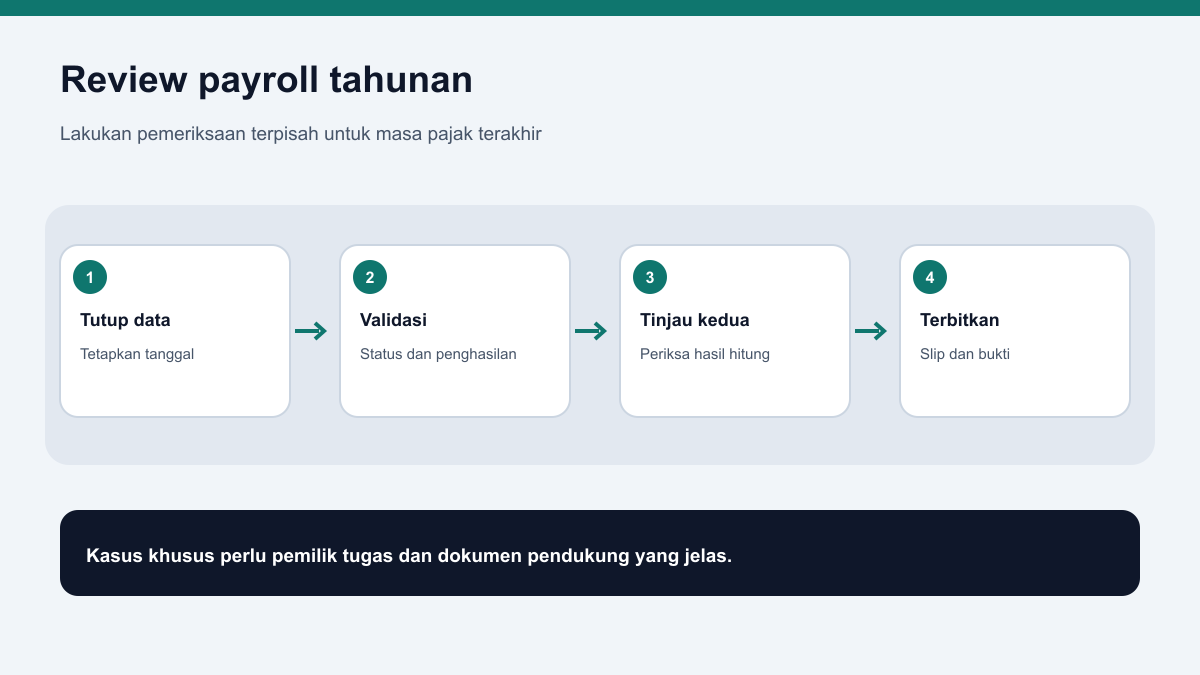
Pegawai yang berpindah pemberi kerja selama tahun pajak dapat membawa bukti pemotongan sebelumnya. Tim payroll perlu memastikan data itu berkaitan dengan tahun dan subjek pajak yang tepat, lalu memeriksa bagaimana jumlah tersebut dimasukkan dalam prosedur masa akhir. Jangan menjumlahkan dokumen dengan masa pajak tumpang tindih atau memakai salinan yang belum jelas sumbernya. Jika dokumen belum tersedia, catat statusnya, tentukan kapan akan diminta, dan eskalasikan sebelum slip final diterbitkan. Bukti pemotongan dari perusahaan terdahulu bukan alasan untuk menunda penghitungan seluruh pegawai; kelola sebagai kasus khusus dengan pemilik tugas yang jelas.
Lakukan rekonsiliasi pajak dengan jejak hitung yang dapat dijelaskan
Susun lembar kerja per pegawai yang menghubungkan total penghasilan dan pengurang yang diperkenankan, dasar penghasilan kena pajak, hasil penghitungan pajak tahunan atau bagian tahun, serta jumlah yang sudah dipotong pada masa sebelumnya. Alur ini sejalan dengan panduan DJP yang membedakan penghitungan setiap masa dan masa pajak terakhir. Lakukan pengecekan aritmetika dan pastikan angka pada lembar kerja sama dengan ringkasan payroll serta bukti potong yang telah diterbitkan. Untuk komponen yang berubah, simpan alasan dan persetujuan, bukan hanya hasil akhir, supaya peninjau dapat mengulang logika yang sama.
Bandingkan hasil pajak terutang dengan pemotongan sebelumnya untuk mengetahui apakah ada kekurangan atau kelebihan pemotongan. Jangan menyebut selisih sebagai denda atau kesalahan sebelum penyebabnya diperiksa; perubahan penghasilan, bagian tahun, atau data yang baru diterima dapat memengaruhi hasil. Perlakuan atas selisih dan penyampaian bukti potong harus mengikuti ketentuan terkini, termasuk tenggat yang berlaku. Bila ada kasus yang meragukan, tahan hanya komponen yang memang perlu diklarifikasi, bawa data yang relevan ke konsultan atau kanal resmi DJP, dan dokumentasikan keputusan agar payroll berikutnya tidak mengulang pertanyaan yang sama. Pada 2026 terdapat pula insentif PPh 21 ditanggung pemerintah bagi kelompok pegawai dan pemberi kerja yang memenuhi kriteria dalam aturan khusus. HR perlu menguji kelayakan, melaporkan insentif sesuai ketentuan, dan memisahkan catatannya dari potongan biasa. Jangan menganggap semua pegawai atau perusahaan otomatis memenuhi syarat; pengembalian kelebihan yang berasal dari PPh DTP juga memiliki perlakuan berbeda menurut aturan tersebut.
Buat pemeriksaan kedua dan komunikasi karyawan yang jelas
Sebelum penggajian masa akhir diproses, minta orang kedua memeriksa daftar pegawai, jumlah bulan bekerja, penghasilan kumulatif, pemotongan terdahulu, dan pengecualian. Pemeriksaan kedua tidak harus menghitung seluruh payroll dari awal; fokuskan pada pegawai dengan perubahan besar, pembayaran tidak rutin, perpindahan perusahaan, atau data yang baru diperbarui. Catat siapa yang menyiapkan, siapa yang meninjau, tanggal, serta versi berkas yang disetujui. Batasi akses ke lembar kerja lengkap karena isinya memuat data finansial dan identitas pekerja. Pisahkan berkas kerja dari dokumen yang dibagikan kepada karyawan.
Sampaikan kepada karyawan bahwa angka potongan bulan terakhir dapat berbeda dari bulan lain karena mekanisme penghitungan tahunan, tanpa menjanjikan nilai sebelum rekonsiliasi selesai. Slip sebaiknya menunjukkan informasi yang mudah dibaca dan konsisten dengan bukti potong. Siapkan kanal pertanyaan yang menjaga kerahasiaan; jawaban atas kasus seorang pegawai tidak perlu dikirim kepada seluruh tim. Jika koreksi diperlukan setelah slip diterbitkan, catat versi awal, alasan koreksi, persetujuan, dan cara penyampaian dokumen baru. Kejelasan proses mengurangi kebingungan dan memberi karyawan catatan yang bisa mereka gunakan untuk pemeriksaan pajak pribadi.
Gunakan payroll sebagai alat pencatatan, bukan pengganti tanggung jawab
Sistem payroll dapat membantu mengumpulkan komponen penghasilan, menghitung potongan, dan menyajikan slip, tetapi kualitas hasil tetap bergantung pada konfigurasi dan data yang dimasukkan. Halaman resmi Kantor Kita menjelaskan adanya penghitungan PPh 21 dan pencatatan potongan ke slip gaji. Sebelum memakai alur apa pun untuk masa akhir, uji dengan data yang sudah direkonsiliasi, periksa perlakuan bagian tahun dan komponen khusus, serta bandingkan hasil dengan panduan DJP. Pastikan tim memahami versi aplikasi dan aturan yang dipakai, bukan mengandalkan konfigurasi lama karena masih menghasilkan angka.
Buat kalender kerja mundur dari tanggal pembayaran: penutupan data, konfirmasi perubahan pegawai, pengumpulan bukti dari pemberi kerja terdahulu, pemeriksaan awal, review kedua, persetujuan, penerbitan slip, dan arsip bukti potong. Tandai pemilik untuk setiap langkah dan berikan jalur eskalasi jika ada dokumen yang belum diterima. Informasi fitur payroll Kantor Kita dapat dilihat pada website Kantor Kita dan halaman Aplikasi Absensi dan Gaji Karyawan. Cocokkan kebutuhan serta paket aktual dengan tim penyedia sebelum mengasumsikan fitur yang diperlukan sudah termasuk. Alur tertulis membuat tenggat lebih mudah dipantau dan memudahkan penggantian petugas tanpa kehilangan konteks.
Jadikan kalender akhir tahun sebagai kontrol proses
Tentukan tanggal internal untuk setiap kegiatan dan sisakan waktu untuk koreksi. Pemrosesan tidak sebaiknya dimulai pada hari pembayaran ketika data penghasilan baru pertama kali dikumpulkan. Beri tenggat lebih awal kepada pemilik komponen, lalu buat daftar pegawai dengan perubahan atau bukti yang belum lengkap. Tinjau perubahan aturan yang terbit selama tahun berjalan dan pastikan pihak yang bertanggung jawab atas pajak memutuskan perlakuan yang berlaku. Jika ada perlakuan khusus seperti insentif DTP, pisahkan perhitungan, pelaporan, dan rekonsiliasi sejak awal sehingga tidak tercampur dengan pemotongan reguler.
Setelah masa akhir selesai, lakukan post-review singkat: berapa kasus yang terlambat, data apa yang paling sering harus dikoreksi, apakah slip mudah dipahami, dan apakah bukti potong tersedia kepada pegawai tepat waktu menurut aturan. Simpan pelajaran operasional, bukan seluruh file pribadi yang tidak lagi diperlukan. Tunjuk satu orang untuk memperbarui kalender tahun berikutnya dan jadwalkan pengingat sebelum periode sibuk dimulai. Proses tahunan yang membaik dari satu siklus ke siklus berikutnya lebih andal daripada mengandalkan satu petugas yang mengingat semua pengecualian.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda:
Sumber dan referensi
- Penghitungan PPh Pasal 21 Masa Pajak Akhir Pegawai Tetap — Direktorat Jenderal Pajak (PER-11/PJ/2025)
- Perubahan Ketentuan Pelaporan Pajak dalam Sistem Inti Administrasi Perpajakan — Direktorat Jenderal Pajak
- PPh Pasal 21 Ditanggung Pemerintah atas Penghasilan Tertentu Tahun Anggaran 2026 — Direktorat Jenderal Pajak
- Aplikasi Absensi dan Gaji Karyawan — Kantor Kita