
Ikuti langkah rekonsiliasi saldo awal, uang fisik, bukti pembayaran, refund, dan eskalasi selisih kas agar catatan penutupan shift mudah ditelusuri.
Mengapa selisih perlu ditelusuri per transaksi
Selisih kas pada penutupan shift sering langsung dianggap sebagai uang hilang, padahal angka yang berbeda dapat muncul dari waktu pencatatan, salah memilih metode pembayaran, transaksi batal yang belum diselesaikan, kembalian, atau setoran yang tercampur dengan pengeluaran kecil. Karena itu, langkah pertama bukan menuduh kasir atau menutup angka dengan uang pribadi, melainkan menetapkan apa yang sedang dibandingkan: saldo awal, penjualan yang tercatat, penerimaan non-tunai, pengeluaran yang disetujui, dan uang fisik yang benar-benar dihitung. Jika setiap unsur memiliki bukti dan waktu yang jelas, supervisor dapat mempersempit penyebab tanpa mengganggu transaksi shift berikutnya.
Pisahkan pemeriksaan operasional dari penetapan kesalahan. Satu angka tidak cukup untuk menyimpulkan siapa yang bertanggung jawab, terutama jika beberapa orang memakai laci yang sama atau proses serah terima tidak mencatat siapa pemegangnya. Catat kondisi saat ditemukan, siapa yang melakukan hitung bersama, periode transaksi yang diperiksa, dan dokumen apa yang dibandingkan. Hindari meminta staf mengganti selisih sebelum fakta diverifikasi. Tujuan kontrol kas adalah menjaga uang dan catatan usaha dapat direkonsiliasi, bukan mendorong orang menyembunyikan kesalahan kecil karena takut dipermalukan.
Tetapkan saldo awal dan batas penggunaan laci
Setiap laci perlu memiliki saldo awal yang disepakati dan metode hitung yang konsisten. Pada awal shift, dua orang dapat menghitung pecahan uang, menandatangani lembar serah terima, lalu menyimpan laci agar tidak dipakai pihak yang tidak bertugas. Jika toko menggunakan satu laci bersama, tulis dengan tepat rentang waktu dan nama petugas yang menerima tanggung jawab; bila tidak memungkinkan, pertimbangkan pemisahan laci atau kas kecil operasional. Jangan memakai uang penjualan untuk membeli kebutuhan tanpa pencatatan. Pengeluaran kecil tetap membutuhkan bukti, tujuan, jumlah, waktu, dan persetujuan sesuai aturan internal agar tidak tampak sebagai kekurangan pada akhir hari.
Bank Indonesia menerbitkan pedoman pencatatan transaksi keuangan untuk usaha mikro dan kecil perorangan. Pedoman tersebut membedakan penerimaan dan pengeluaran dana serta menguraikan pencatatan sumber dana usaha. Ia merupakan panduan pencatatan, bukan standar akuntansi yang berlaku umum atau pengganti ketentuan bagi setiap bentuk badan usaha. Pemilik dapat menggunakan prinsip keterpisahan itu untuk merapikan register kasir: uang masuk dari penjualan, pengembalian kepada pelanggan, biaya yang dibayar dari laci, dan setoran ke rekening tidak dicampur sebagai satu angka. Struktur akhir harus disesuaikan dengan bentuk usaha dan ditinjau tenaga pembukuan bila kebutuhan pelaporannya lebih kompleks.
Cocokkan laporan dengan bukti pembayaran
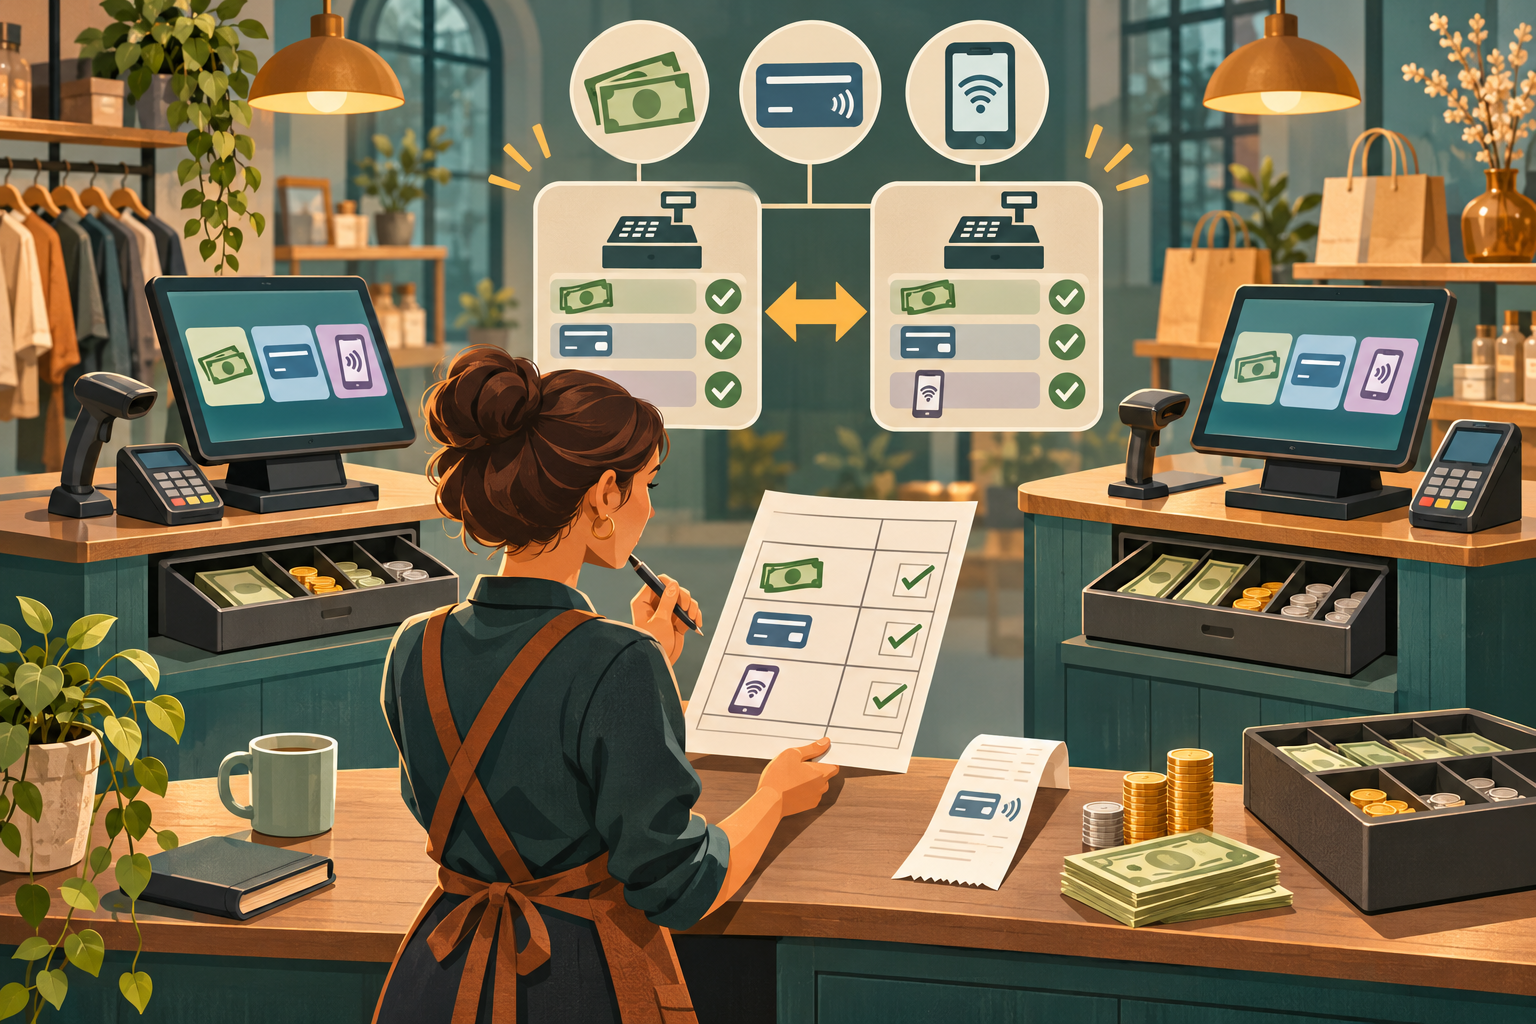
Setelah shift berakhir, cocokkan ringkasan transaksi menurut metode pembayaran dengan bukti yang tersedia. Untuk uang tunai, bandingkan hitungan pecahan dengan saldo awal dan transaksi tunai, lalu kurangi pengeluaran atau refund yang memang telah disetujui. Untuk pembayaran kartu atau transfer, gunakan catatan terminal atau mutasi yang tersedia, tetapi bedakan nilai transaksi dari waktu penyelesaian dana. Jangan memasukkan saldo pembayaran nontunai ke hitungan uang di laci. Jika beberapa metode dipakai dalam satu transaksi, pastikan bagian masing-masing dicatat agar total penjualan tidak salah dibandingkan dengan penerimaan tunai.
Jalankan rekonsiliasi dengan urutan tetap: kunci periode yang diperiksa, cetak atau simpan ringkasan shift, hitung uang fisik tanpa mengubah saldo awal, cocokkan transaksi batal dan pengembalian, lalu bandingkan penerimaan menurut kanal. Bila tidak cocok, ulangi hitung satu kali dengan saksi dan simpan angka hasil pertama serta kedua. Jangan menghapus catatan awal. Tulis selisih secara eksplisit, misalnya lebih atau kurang, beserta nominal dan waktu. Jejak sederhana ini membantu pembukuan melihat apakah perbedaan berasal dari transaksi tertentu, kesalahan input, atau perpindahan dana yang belum diberi bukti.
Prosedur investigasi yang adil dan dapat diulang
Jika selisih tetap ada, batasi pemeriksaan pada periode dan data yang relevan. Telusuri void, refund, diskon manual, pembulatan, transaksi yang dicatat dua kali, pergantian kasir, dan transaksi yang belum selesai. Minta petugas menjelaskan alurnya secara privat dan netral, lalu cocokkan penjelasan dengan bukti, bukan dengan asumsi tentang reputasi atau tekanan kerja. Jika ada rekaman kamera, akses hanya oleh pihak berwenang sesuai kebijakan privasi dan tujuan pemeriksaan; hindari menyalin rekaman atau membagikannya lewat grup umum. Catat temuan faktual serta langkah koreksi yang disetujui.
Tetapkan ambang eskalasi yang jelas. Perbedaan akibat kesalahan input yang dapat dibuktikan bisa dikoreksi melalui prosedur pembatalan atau jurnal sesuai sistem; pola berulang, bukti transaksi yang tidak lengkap, atau dugaan penyalahgunaan memerlukan pemeriksaan supervisor dan fungsi keuangan. Pisahkan koreksi catatan dari tindakan disiplin karena keduanya memiliki dasar dan proses yang berbeda. Beri staf kesempatan menjelaskan urutan kerja, terutama bila sistem lambat, terminal pembayaran bermasalah, atau pelatihan belum cukup. Hasil investigasi yang baik menjelaskan apa yang diketahui, apa yang belum pasti, siapa yang menindaklanjuti, dan kapan kontrol akan diperbaiki.
Gunakan sistem untuk keterlacakan, bukan mengarang kemampuan
Halaman Aplikasi Kasir Kantor Kita menjelaskan pencatatan pembayaran, pemantauan penjualan, stok produk, pendapatan, laporan penjualan, dan akses informasi untuk pengelola yang berwenang. Fitur yang tampil di halaman itu dapat membantu usaha meninjau alur transaksi yang tercatat, tetapi pemilik tetap harus memeriksa apakah konfigurasi dan proses kerja mereka mendukung pemisahan shift serta bukti serah terima yang diperlukan. Jangan berasumsi ada fitur rekonsiliasi otomatis, log koreksi tertentu, atau identifikasi kasir yang tidak dinyatakan oleh penyedia. Buat daftar kebutuhan sebelum memilih alat dan uji satu siklus penutupan dengan transaksi nyata berisiko rendah.
Pada akhir bulan, ringkas jumlah shift yang tepat, lebih, kurang, atau memerlukan pemeriksaan lanjutan. Lihat pola berdasarkan jam ramai, metode pembayaran, pergantian petugas, dan jenis transaksi, tetapi jangan menyimpulkan sebab hanya dari korelasi. Jika selisih sering muncul saat serah terima, sederhanakan form atau ubah pembagian wewenang; jika muncul karena transaksi batal, perbaiki langkah persetujuan dan pengecekan nota. Bicarakan temuan sebagai perbaikan proses bagi tim. Dengan saldo awal konsisten, bukti pembayaran terpisah, catatan koreksi, serta eskalasi yang adil, selisih kas menjadi masalah yang bisa dipelajari dan ditangani, bukan angka misterius yang terus diwariskan ke shift berikutnya.
Pemeriksaan jika uang fisik tidak cocok
Periksa perbedaan yang paling mungkin secara berurutan, bukan mengulang hitung tanpa batas. Pastikan uang awal tidak salah ditulis, pecahan tidak tertukar, bukti refund tidak tertinggal, dan transaksi yang dibatalkan benar-benar tidak masuk total. Bandingkan waktu pada bukti dengan batas awal dan akhir shift karena transaksi yang berjalan tepat saat pergantian dapat muncul pada laporan berbeda. Cek juga transaksi yang dibayar dengan gabungan tunai dan kanal lain. Bila menemukan kesalahan, pertahankan bukti sebelum dan sesudah koreksi dan jangan mengubah angka dasar agar tampak seimbang. Jika bukti masih bertentangan, tandai kasus untuk peninjauan berikutnya dan simpan laci sesuai prosedur keamanan.
Atur komunikasi saat pemeriksaan agar pelanggan dan tim tetap terlayani. Jangan menghentikan seluruh toko jika hanya satu laci yang perlu dihitung; tetapkan petugas pengganti dan beri tahu pelanggan bila waktu tunggu bertambah. Pemeriksaan dilakukan di area yang menjaga kerahasiaan, dengan saksi sesuai kebijakan, bukan di depan antrean. Gunakan pertanyaan terbuka seperti “transaksi apa yang terjadi sebelum serah terima?” alih-alih tuduhan. Minta petugas menulis urutan kejadian selagi masih segar. Pendekatan netral menghasilkan detail yang lebih berguna dan membantu bisnis membedakan kekurangan proses dari tindakan yang disengaja.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: