
Susun kontrol perubahan gaji setelah promosi atau perubahan peran: tanggal efektif, persetujuan, komponen pendapatan, pemeriksaan payroll, dan komunikasi kepada karyawan.
Pisahkan keputusan promosi dari pencatatan payroll
Promosi dapat mengubah jabatan, tanggung jawab, atasan, dan imbalan, tetapi masing-masing perubahan memiliki dokumen serta tanggal yang mungkin berbeda. HR sebaiknya tidak mengubah nominal gaji hanya berdasarkan pesan informal atau kabar dari manajer. Mulailah dari keputusan yang telah disetujui: siapa yang berubah perannya, apa perubahan yang berlaku, kapan efektif, komponen apa yang berubah, dan siapa pemegang otorisasi. Catatan ini menjadi titik acuan jika payroll ditinjau atau karyawan meminta penjelasan.
Ruang lingkup artikel ini adalah kontrol proses ketika keputusan kompensasi mulai berlaku di tengah siklus payroll, bukan saran menentukan besaran gaji atau perlakuan hukum setiap perusahaan. Pastikan kebijakan internal konsisten dengan kontrak, struktur dan skala upah, serta aturan yang berlaku. Bila ada perbedaan antara keputusan manajer, surat resmi, dan data payroll, hentikan perubahan sampai pemilik proses menyelesaikannya. Mengoreksi kesalahan setelah slip diterbitkan biasanya memerlukan kerja tambahan dan dapat mengurangi kepercayaan.
Tetapkan tanggal efektif yang dapat diuji
Tanggal efektif harus disebut jelas dalam surat keputusan atau catatan persetujuan. Jangan menyamakan tanggal pengumuman, hari pegawai menerima surat, tanggal perubahan sistem, dan tanggal perubahan mulai dibayar. Jika perubahan berlaku pada tanggal tertentu, payroll membutuhkan aturan yang menjelaskan periode mana menggunakan komponen lama dan mana memakai komponen baru. Tanpa tanggal yang eksplisit, dua petugas dapat menghitung periode yang sama dengan asumsi berbeda.
Untuk perubahan yang terjadi di tengah bulan, kebijakan perusahaan harus menjelaskan apakah komponen tetap dihitung penuh, prorata, atau mengikuti aturan lain yang sudah disepakati. Hindari membuat rumus sekali pakai hanya karena sistem tidak memiliki kolom yang cocok. Jika kebijakan belum menjawab keadaan tersebut, mintalah keputusan HR dan keuangan sebelum mengunci proses. Simpan skenario, asumsi, dan orang yang menyetujui perlakuan sebagai bagian dari rekam kerja payroll.
Rinci komponen sebelum memproses
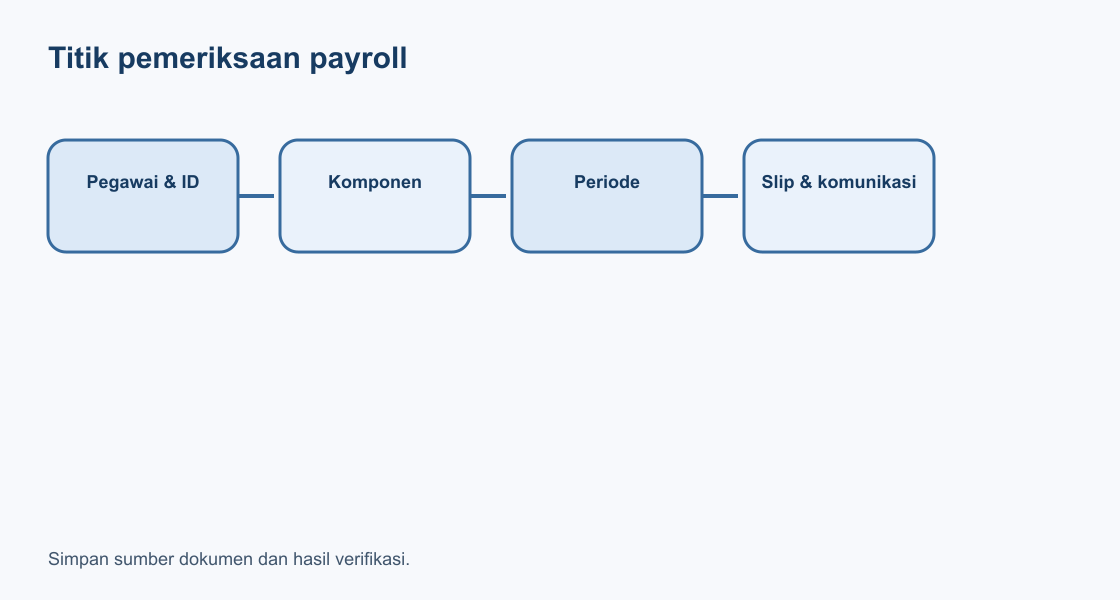
Periksa komponen secara terpisah: gaji pokok, tunjangan tetap, tunjangan yang bergantung lokasi atau jabatan, komisi atau insentif yang sudah diperoleh, serta potongan yang perhitungannya bergantung pada gaji. Tidak semua unsur berubah ketika seseorang naik jabatan, dan tidak semua unsur dapat dihentikan pada tanggal yang sama. Gunakan tabel perubahan dengan kolom nilai sebelumnya, nilai baru, tanggal mulai, alasan, dokumen pendukung, dan persetujuan.
Periksa pula dampak terhadap lembur, jadwal, dan pelaporan waktu kerja apabila peran baru mengubah pola kerja. Perubahan jabatan tidak dengan sendirinya menghapus catatan jam atau hak yang telah timbul. Payroll dapat menerima data dari HR, tetapi harus tahu sumbernya dan periode yang dimaksud. Jangan menggabungkan koreksi presensi, perubahan rekening, dan perubahan gaji dalam satu instruksi tanpa rincian; setiap perubahan memiliki pemeriksaan dan risiko berbeda.
Pahami hubungan penghasilan dan pemotongan pajak
Peraturan Menteri Keuangan Nomor 168 Tahun 2023 menetapkan petunjuk pelaksanaan pemotongan PPh Pasal 21. Untuk pegawai tetap, dasar pengenaan bulanan mencakup penghasilan bruto dalam masa pajak; peraturan tersebut juga membedakan cara penghitungan pada masa pajak terakhir dari masa lain. Artinya, perubahan jumlah penghasilan perlu masuk ke data payroll secara benar pada periode yang sesuai, sementara pemotong pajak tetap menerapkan aturan dan kategori yang berlaku terhadap situasi masing-masing.
Panduan ini tidak mencoba menghitung pajak seorang karyawan atau menentukan apakah suatu pembayaran merupakan penghasilan bruto dalam kasus tertentu. Sifat pembayaran, status pegawai, masa kerja, dan ketentuan yang berlaku dapat memengaruhi pemrosesan. HR dan payroll perlu berkonsultasi dengan petugas pajak internal atau ahli pajak untuk pertanyaan teknis. Gunakan dokumen resmi DJP dan naskah peraturan sebagai rujukan, bukan contoh angka di internet yang belum tentu sesuai dengan kondisi perusahaan.
Buat alur persetujuan yang memisahkan pembuat dan pemeriksa
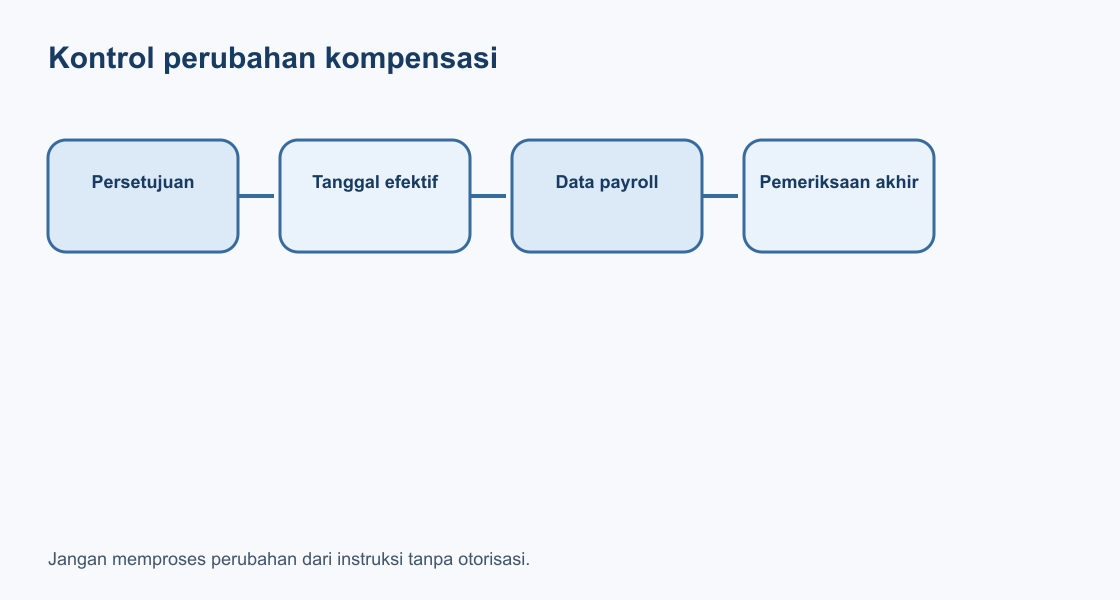
Alur yang sehat memisahkan pihak yang mengusulkan perubahan kompensasi, pihak yang menyetujui, dan pihak yang menginput ke payroll. Pada perusahaan kecil, satu orang mungkin memegang lebih dari satu tugas, tetapi pemeriksaan kedua tetap dapat dilakukan sebelum data dikunci. Periksa nama pegawai, nomor induk, nilai, komponen, tanggal efektif, periode hitung, serta kesesuaian dokumen. Pemeriksaan daftar ringkas lebih dapat diulang daripada membaca percakapan panjang untuk menebak maksud keputusan.
Batasi akses ke rincian remunerasi berdasarkan tugas. Manajer yang perlu mengetahui perubahan anggaran tidak selalu memerlukan rincian potongan pribadi atau slip lengkap. Simpan bukti persetujuan di repositori yang mempunyai izin sesuai peran. Bila perubahan harus dikoreksi, buat versi baru dan jelaskan alasan, bukan menimpa catatan awal. Cara ini membantu rekonsiliasi dan mencegah seseorang mengubah nilai tanpa diketahui oleh pemilik proses.
Uji payroll sebelum dan setelah perubahan diposting
Sebelum menjalankan payroll, cocokkan daftar promosi yang disetujui dengan daftar perubahan yang diinput. Untuk setiap baris, periksa apakah tanggal efektif masuk ke periode yang benar dan tidak ada karyawan yang terlewat atau tercatat dua kali. Bila sistem menyediakan pratinjau, gunakan untuk membandingkan hasil sebelum dan sesudah perubahan. Jika belum ada fitur pratinjau, gunakan lembar perhitungan terkendali yang disetujui, simpan rumus, dan lakukan pemeriksaan independen.
Sesudah proses, cocokkan hasil dengan keputusan: jumlah gaji, tunjangan, potongan, dan catatan yang muncul di slip. Perbedaan tidak selalu berarti ada kesalahan, tetapi harus dapat dijelaskan. Siapkan mekanisme koreksi yang memberi tahu karyawan dengan bahasa jelas, menyebut periode dan jenis perubahan, serta menghindari membuka informasi orang lain. Bukti transfer bank tidak menggantikan pemeriksaan rincian payroll karena pembayaran yang berhasil dikirim tetap dapat berjumlah salah.
Sampaikan perubahan dengan jelas dan tepat waktu
Karyawan sebaiknya menerima informasi tentang peran baru, tanggal efektif, komponen imbalan yang berubah, serta kapan perubahan terlihat di slip. Jika satu unsur berlaku setelah batas payroll, jelaskan periode mana yang mungkin masih menampilkan nilai sebelumnya dan bagaimana perusahaan akan menyelesaikannya. Jangan menjanjikan tanggal koreksi sebelum bendahara atau payroll menyetujuinya. Komunikasi yang konsisten mengurangi pertanyaan berulang dan membantu karyawan memahami angka tanpa harus menebak dari jumlah bersih.
Siapkan saluran aman untuk pertanyaan pribadi. Jangan meminta karyawan mengirim slip atau data rekening ke grup kerja. Petugas yang menerima pertanyaan perlu dapat melihat dokumen yang relevan dan meneruskan kasus tanpa memperluas akses. Catat hasil klarifikasi serta kesepakatan, tetapi hindari menyimpan komentar penilaian yang tidak diperlukan. Jika perubahan memengaruhi kontrak atau syarat kerja, sampaikan dokumen formal dengan cara yang dapat diakses dan minta konfirmasi penerimaan.
Bangun rekonsiliasi yang mudah diulang
Setiap periode, bandingkan daftar perubahan kompensasi yang disetujui, data master pegawai, transaksi payroll, dan slip yang diterbitkan. Tetapkan waktu batas agar perubahan yang masuk setelah proses ditutup masuk ke prosedur koreksi berikutnya, bukan disisipkan diam-diam. Simpan daftar kasus yang masih menunggu persetujuan atau dokumen supaya tim tidak mengandalkan ingatan. Tinjau sampel perubahan dari waktu ke waktu dan periksa apakah bukti, nominal, dan tanggal tetap cocok.
Ukuran sederhana dapat membantu: jumlah perubahan tepat waktu, jumlah koreksi setelah payroll, penyebab keterlambatan, dan banyaknya kasus tanpa dokumen lengkap. Gunakan hasil untuk memperbaiki alur, bukan menyalahkan karyawan yang tidak punya kendali atas proses. Kantor Kita menjelaskan layanan <a href="https://www.kantorkita.co.id/aplikasi-hrd-pintar/">administrasi HR dan payroll</a> serta informasi perusahaan di <a href="https://www.kantorkita.co.id/">situs Kantor Kita</a>. Verifikasi fitur dan konfigurasi yang tersedia sebelum menjadikan aplikasi sebagai sumber data resmi untuk proses tertentu.
Tinjau hasil dan perbarui kebijakan dari kasus nyata
Setelah perubahan diterapkan, tanyakan apakah atasan dan karyawan memahami tanggal efektif, apakah payroll memiliki cukup waktu, dan apakah persetujuan mudah dilacak. Jika koreksi terjadi, klasifikasikan penyebabnya: keputusan terlambat, data salah, kebijakan prorata tidak jelas, atau input tidak diperiksa. Tindak lanjuti akar masalah yang paling sering, misalnya dengan formulir perubahan yang memaksa pengisi menyebut tanggal, komponen, dan pemberi persetujuan.
Jangan menambah kolom atau langkah sekadar untuk membuat proses tampak formal. Setiap kontrol harus menjawab risiko tertentu dan memiliki orang yang menjalankannya. Periksa kebijakan setidaknya ketika struktur jabatan, sistem payroll, atau aturan pajak berubah. Untuk persoalan yang melibatkan interpretasi pajak atau kontrak, gunakan sumber resmi dan tenaga profesional. Proses yang baik membuat perubahan yang sah masuk tepat waktu, tetapi tetap menyisakan ruang untuk pemeriksaan manusia sebelum slip menjadi final.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: