Pisahkan temuan selisih kas dari kesimpulan tentang karyawan. Panduan ini membantu HR mengamankan bukti, meminta klarifikasi, memeriksa aturan upah terbaru, dan menunda tindakan payroll sampai dasar serta prosesnya jelas.
Selisih adalah temuan yang harus diperiksa, bukan vonis
Laporan kas yang tidak seimbang dapat menimbulkan tekanan karena usaha ingin menutup pembukuan dengan cepat. Namun angka yang berbeda hanya menunjukkan bahwa catatan atau uang fisik belum cocok; angka itu tidak otomatis menjelaskan penyebab maupun siapa yang bertanggung jawab. Salah input, pembatalan yang belum tercatat, uang awal tercampur, kesalahan pengembalian, perpindahan antar-laci, gangguan sistem, atau tindakan yang disengaja memerlukan pemeriksaan yang berbeda. HR sebaiknya mencegah langkah payroll spontan sebelum fakta dan kebijakan diperiksa.
Jangan memakai rumus “kas kurang, potong gaji kasir” sebagai jalan pintas. Potongan upah berdampak langsung pada penghasilan pekerja dan dapat menimbulkan sengketa bila dasar, bukti, kewenangan, atau pemberitahuannya tidak memadai. HR perlu memisahkan tiga alur: menemukan selisih transaksi, melakukan pemeriksaan hubungan kerja yang adil, dan memutuskan apakah ada tindakan ketenagakerjaan yang sah. Bagian keuangan menyajikan bukti transaksi; atasan memberi informasi konteks; HR menilai proses dan dokumen ketenagakerjaan.
Peraturan Pemerintah Nomor 36 Tahun 2021 merupakan kerangka pengupahan yang tercatat masih berlaku di JDIH Kementerian Ketenagakerjaan, tetapi riwayat resminya menunjukkan perubahan oleh PP 51 Tahun 2023 dan PP 49 Tahun 2025. Karena itu, artikel atau potongan dokumen lama tidak cukup untuk menetapkan tindakan payroll hari ini. Gunakan teks peraturan yang berlaku beserta perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama yang relevan, dan minta tinjauan ahli bila kasus menyangkut pemotongan atau disiplin.
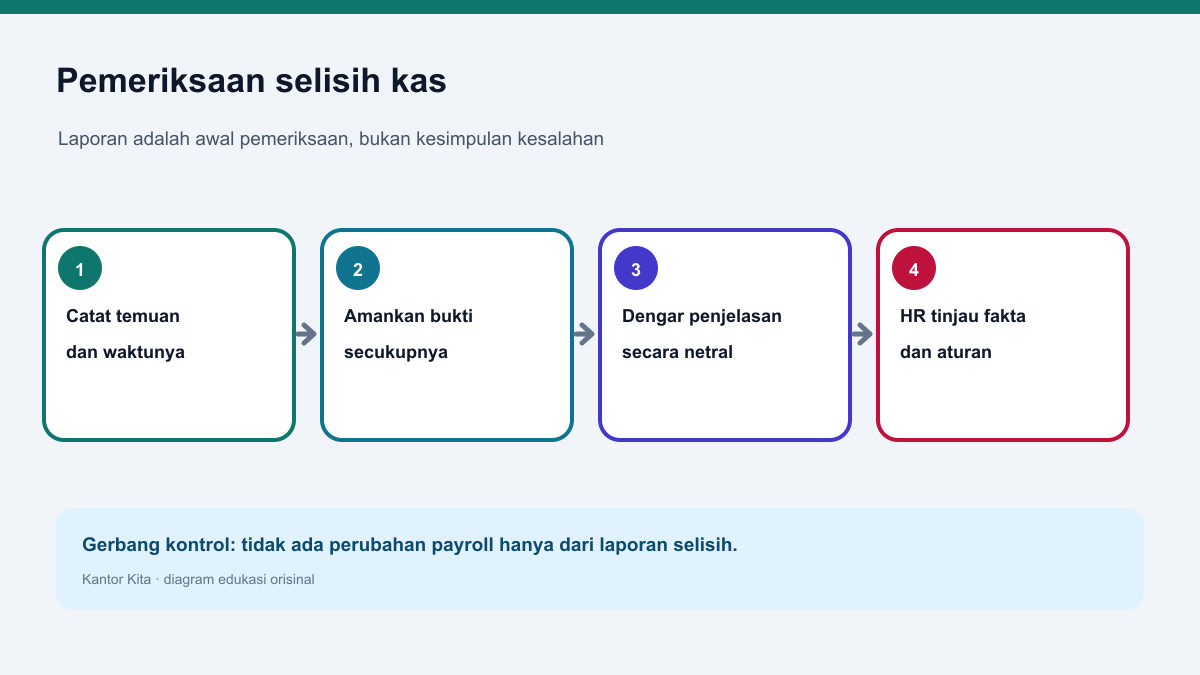
Amankan bukti yang cukup dan batasi aksesnya
Mulai dengan mencatat apa yang diketahui, kapan diketahui, siapa yang melaporkan, laci atau titik layanan mana yang terkait, rentang waktu, serta nominal selisih. Pisahkan hasil hitung aktual, jumlah yang seharusnya menurut catatan, dan asumsi penyebab. Simpan laporan transaksi, bukti pembatalan atau pengembalian, catatan pemindahan kas, serta versi jadwal yang relevan. Jangan mengubah atau menghapus catatan sumber; bila perlu koreksi, buat jejak perubahan yang menjelaskan siapa, kapan, dan alasan koreksi.
Buat daftar bahan yang perlu diperiksa dengan tujuan yang jelas. Misalnya, transaksi dalam rentang tertentu, bukti serah terima, hak akses ke terminal, formulir pengeluaran, atau notifikasi penyedia pembayaran. Ambil hanya data yang berkaitan dengan kejadian dan ikuti kebijakan retensi serta privasi organisasi. Rekaman kamera, data lokasi, atau percakapan pribadi tidak boleh dikumpulkan secara luas hanya karena tersedia; akses dan penggunaannya harus punya dasar, proporsional, dan sesuai aturan yang berlaku.
Tetapkan satu pemilik kasus dan lokasi penyimpanan berakses terbatas. Bagikan ringkasan kepada pihak yang perlu memeriksa, bukan ke grup percakapan umum. Bila dokumen akan disalin ke sistem HR, redaksi informasi pelanggan atau nomor rekening yang tidak dibutuhkan. Tujuannya menjaga integritas bukti sekaligus mengurangi risiko orang yang tidak berwenang menyebarkan tuduhan. Beri nama berkas yang konsisten dengan nomor kasus dan tanggal, lalu catat sumber aslinya agar informasi masih dapat ditelusuri.
Uji penjelasan transaksi sebelum berbicara soal tanggung jawab
Pemeriksaan operasional sebaiknya merekonstruksi alur uang dan pencatatan, bukan langsung menilai karakter pekerja. Periksa apakah saldo awal benar, laporan dicetak setelah transaksi terakhir, pengembalian uang disetujui dan direkam, uang dipindah ke brankas dengan bukti, serta sistem membedakan metode pembayaran. Lihat juga apakah ada transaksi yang terganggu atau pembagian tugas yang memungkinkan lebih dari satu orang mengubah catatan. Setiap penjelasan harus diuji terhadap data lain dan garis waktu.
Panggil karyawan untuk memberi keterangan dalam suasana yang privat dan netral. Jelaskan temuan spesifik, rentang waktu, bukti yang tersedia, dan apa yang belum diketahui. Ajukan pertanyaan terbuka: “Bagaimana proses tutup laci pada giliran itu?” atau “Apakah ada transaksi yang belum selesai saat pergantian?” Hindari pertanyaan yang sudah mengandung tuduhan, tekanan untuk mengakui, atau janji bahwa masalah akan selesai jika pekerja membayar. Beri waktu untuk menjelaskan dan mencatat bukti tambahan.
Jika beberapa orang mengakses laci atau terminal, dokumentasikan hal tersebut sebagai batas atribusi, bukan kesimpulan bahwa semua orang bersalah. Periksa apakah prosedur kerja memang dapat dijalankan dengan jumlah staf dan perangkat yang tersedia. Karyawan berhak mengetahui pokok persoalan yang ditinjau dan mendapat kesempatan menanggapi. Catatan wawancara harus memisahkan kutipan atau fakta yang diamati dari interpretasi pemeriksa. Jika terdapat dugaan tindak pidana atau risiko keselamatan, ikuti kanal yang berwenang dan jangan melakukan pemeriksaan di luar kompetensi.
Periksa aturan pengupahan dan dokumen kerja yang berlaku
Sebelum ada perubahan angka pada slip gaji, HR harus mengetahui ketentuan yang berlaku untuk jenis hubungan kerja dan peristiwa yang sedang ditangani. JDIH BPK mencatat PP 49 Tahun 2025 sebagai perubahan kedua atas PP 36 Tahun 2021 dan menyatakan tanggal berlaku 17 Desember 2025. JDIH Kemnaker juga mencatat rangkaian perubahan PP 36. Fakta ini penting karena panduan yang mengutip aturan tanpa memeriksa perubahan dapat memberi kesan keliru bahwa satu kutipan lama adalah teks lengkap yang berlaku sekarang.
Periksa perjanjian kerja, peraturan perusahaan, dan perjanjian kerja bersama jika ada. Pastikan istilah yang digunakan, proses keberatan, pembuktian, otorisasi, dan batas kewenangan konsisten dengan teks hukum terbaru. Jangan menganggap kebijakan internal cukup untuk membenarkan potongan upah hanya karena dokumen itu menyebut “selisih” atau “kerugian”. Bila dasar hukumnya tidak jelas, tahan tindakan payroll, minta penelaahan penasihat ketenagakerjaan, dan jelaskan bahwa keputusan belum dibuat sambil pemeriksaan berlangsung.
Artikel ini adalah panduan administrasi, bukan nasihat hukum. Setiap kasus perlu dinilai menurut fakta dan aturan yang berlaku pada saat keputusan. Bedakan pemulihan catatan perusahaan dari pemotongan upah, denda, ganti rugi, atau sanksi disiplin; istilah yang berbeda dapat memiliki persyaratan berbeda. HR dapat membuat checklist yang mengharuskan nomor pasal dan versi dokumen ditinjau oleh pihak kompeten sebelum formulir payroll disetujui, sehingga keputusan tidak bersandar pada ingatan atau template lama.
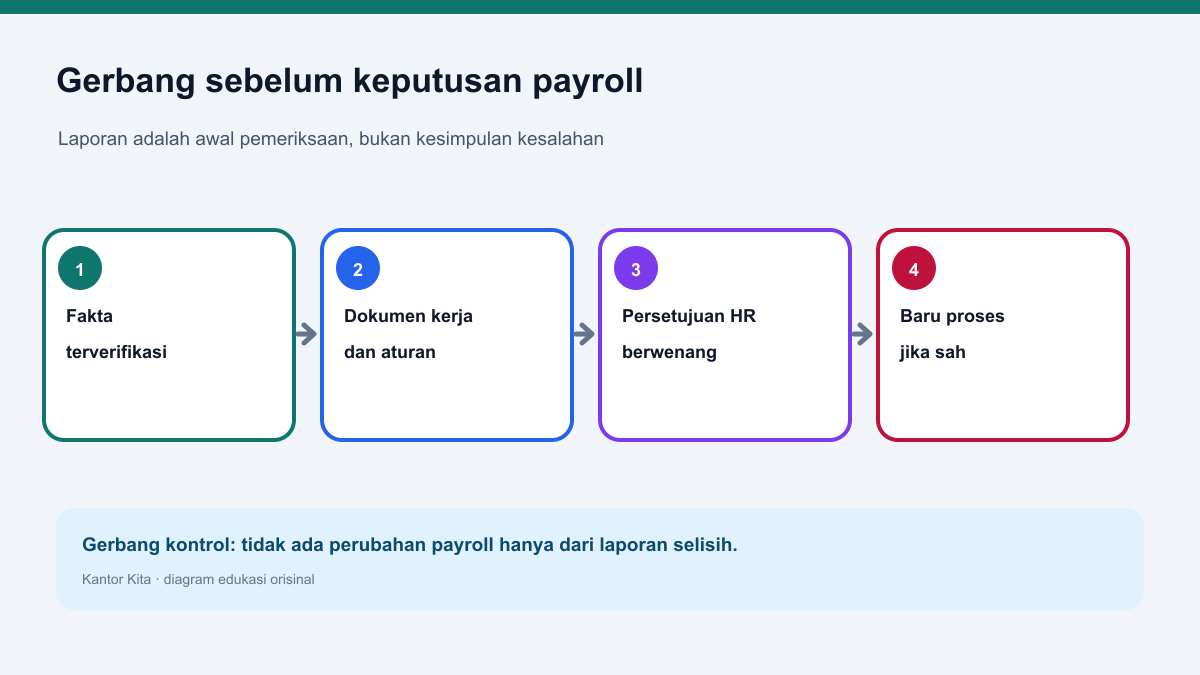
Buat gerbang persetujuan sebelum data masuk ke payroll
Rancang formulir keputusan dengan kolom temuan, fakta yang terverifikasi, bukti yang belum tersedia, tanggapan karyawan, aturan dan dokumen yang diperiksa, pemilik tinjauan, keputusan, tanggal berlaku, serta kanal keberatan. Jika hasilnya tidak mendukung tindakan finansial, tulis dengan jelas bahwa selisih tetap menjadi isu operasional atau akuntansi, bukan potongan individu. Jika ada tindakan lain, sebutkan dasar, otorisasi, dan proses komunikasi sebelum sistem gaji diperbarui.
Pisahkan hak membuat koreksi payroll dari hak menilai insiden. Pengelola penggajian sebaiknya menerima instruksi tertulis yang telah disetujui, bukan pesan obrolan atau daftar kas. Periksa ulang nilai bruto, komponen upah, potongan yang diizinkan, periode, dan penjelasan pada slip. Simpan bukti perubahan dan hasil pemeriksaan kedua. Jika sistem mendukung slip gaji elektronik, gunakan kolom keterangan secara akurat dan jangan menampilkan label yang menyudutkan seperti “pencurian” sebelum proses menetapkan fakta.
Halaman resmi Kantor Kita menjelaskan pembuatan slip gaji elektronik serta pencatatan tunjangan dan bonus. Informasi tersebut menunjukkan dukungan pencatatan administrasi upah, tetapi tidak menyatakan bahwa aplikasi menentukan kesalahan kas, menilai bukti, atau memutuskan potongan yang sah. Ruang lingkup fitur yang tersedia dapat ditinjau pada halaman resmi Kantor Kita secara terpisah dari SOP investigasi dan persetujuan perusahaan.
Tutup kasus dengan hasil yang dapat dijelaskan dan perbaikan proses
Setelah pemeriksaan, sampaikan hasil kepada pihak yang perlu mengetahui: apa yang terverifikasi, apa yang tetap belum dapat dipastikan, tindakan yang diambil, dan jalur untuk mengajukan koreksi atau keberatan. Jangan menjanjikan kerahasiaan absolut bila ada kewajiban eskalasi, tetapi batasi distribusi sesuai kebutuhan. Berikan karyawan salinan atau ringkasan keputusan menurut kebijakan dan hukum yang berlaku. Hindari menyimpan label tuduhan dalam berkas personalia bila tidak dibuktikan atau tidak relevan.
Jika penyebabnya adalah desain proses, tetapkan tindakan pemilik dengan tenggat: misalnya pemisahan akses, format serah-terima kas, pembatasan koreksi, atau uji ulang pelatihan. Bila penyebab belum diketahui, catat status terbuka dan batas kapan bukti akan ditinjau kembali; jangan mengubah ketidakpastian menjadi potongan sementara. Tinjau pola antar-kasus untuk melihat celah sistem tanpa mengumpulkan profil pegawai yang tidak diperlukan. Perbaikan kontrol seharusnya mencegah selisih berulang, bukan sekadar membuat formulir semakin panjang.
Gunakan pola publikasi upah yang transparan: setiap koreksi memiliki alasan yang dapat dijelaskan, persetujuan yang dapat ditelusuri, dan dokumen rujukan yang tepat. Komunikasikan kepada supervisor bahwa selisih kas harus dilaporkan cepat dan faktual, sementara keputusan tentang upah berada pada jalur HR serta pihak berwenang. Bila tim memahami batas perannya, perusahaan tetap dapat menjaga catatan keuangan tanpa mengorbankan proses yang adil bagi pekerja.
Bacaan terkait
Pelajari informasi terkait untuk menyesuaikan langkah di atas dengan kebutuhan tim Anda: